KOSGEB Yapay Zekâ Kredisi 5 milyon TL’ye kadar faizsiz kullandırılıyor, kim başvurabilir?
KOSGEB Yapay Zekâ Kredisi, Teknogirişim Rozeti taşıyan KOBİ’lere 500.000 TL ile 5.000.000 TL arasında, faizsiz ve komisyonsuz kredi kullandırıyor; vade 24 ay, ilk 12 ay ödemesiz (KOSGEB program sayfası ve Yapay Zekâ Kredi Yönergesi Rev.01, 28 Eylül 2026). Para nakit olarak hesaba geçmez; GO Dijital Cüzdan’a blokeli aktarılır ve yalnız listedeki sağlayıcılardan alınan yapay zekâ hizmetlerine harcanır.
Sizin için anlamı şu: kredi limiti, bankadan alacağınız kesin teminat mektubunun tutarı kadardır. Yani 5 milyon TL’lik kullanım, aynı tutarda bir banka mektubu ister. Faiz yok ama teminat yükü, harcama listesi ve fatura takvimi var; karar bu üç kalem tartılarak verilir.
KOSGEB Yapay Zekâ Kredisi ne kadar tutuyor ve geri ödemesi nasıl işliyor?
BU BÖLÜMÜN ÖZETİ
- Limit neye göre belirleniyor?
- Taksit aksarsa ne olur?
- Kullanılmayan bakiye ne oluyor?
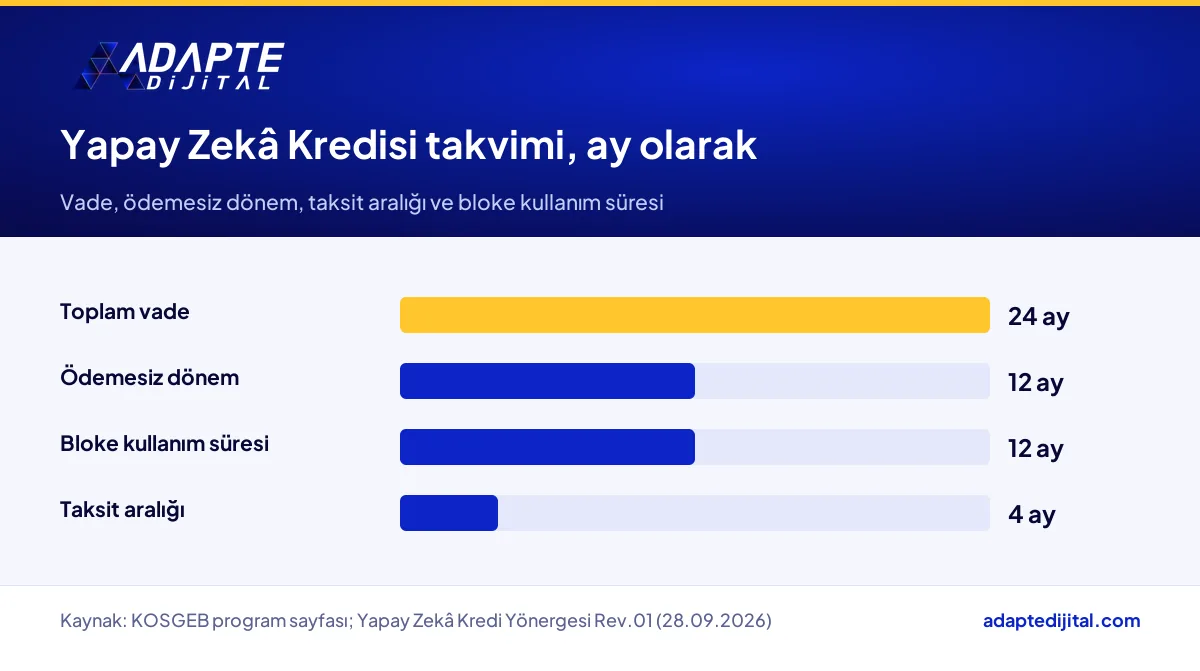
İşletme başına alt limit 500.000 TL, üst limit 5.000.000 TL’dir ve kredi TL cinsindendir. Program sayfasına göre faiz ve komisyon uygulanmaz. Vade 24 aydır; ilk 12 ay ödemesizdir. Ödemesiz dönemin bitimini izleyen ilk iş günü geri ödeme başlar ve dörder aylık dönemlerle 4 eşit taksitte kapanır.
Limit neye göre belirleniyor?
Yönergeye göre kredi limiti, sunulan kesin teminat mektubunun tutarı kadardır ve en az 500.000 TL olur. Mektup GO Dijital Teknoloji Hizmetleri A.Ş.’ye hitaben ve “GO Dijital Yapay Zeka Kredisi” ibaresiyle düzenlenir. Vadesi süresiz olmalı ya da son geri ödeme tarihinden 6 ay sonrasını kapsamalıdır; bu mümkün değilse en az 1 yıllık olur.
Taksit aksarsa ne olur?
Yönerge burada nettir. Vade sonrasında en geç 30 gün içinde işletmeye yazılı bildirim gider. Bildirimden sonraki 7 gün içinde ödeme yapılmazsa borcun tamamı muaccel olur ve teminat mektubu nakde çevrilir.
Kullanılmayan bakiye ne oluyor?
12 ay içinde harcanmayan bloke tutar iptal edilir ve GO Dijital’e iade edilir. Bu sürede hiç fatura sunulmazsa blokenin tamamı düşer. Kredi, ilk blokeli transferden sonraki 12 ay içinde en fazla 4 kez yeniden tanımlanabilir.
Devir marka devri. Senin de dijital markan olsun.
57 saniyede paketin tamamı: marka adı ve konumlandırma, logo ve görsel kimlik, domain ve 1 yıllık sunucu, 6 üst ve 12 alt sayfalık site, marka sesiyle AI SEO uyumlu 108 içerik; hemen ve anahtar teslim. Tek paket, tek fiyat.
KOSGEB Yapay Zekâ Kredisi’ne hangi işletmeler başvurabilir?
BU BÖLÜMÜN ÖZETİ
- Teknogirişim Rozeti olmadan başvuru mümkün mü?
- Başvuru hangi kanaldan yapılıyor?
- Hangi banka aracılık ediyor?
Dört şartı aynı anda taşıyan işletmeler başvurabilir. Türk Ticaret Kanunu’na göre KOBİ olmak, KOSGEB Veri Tabanı’nda kayıtlı ve işletme beyanı güncel olmak, başvuru tarihinde geçerli Teknogirişim Rozeti’ne sahip olmak ve GO Dijital Cüzdan hesabı açmış olmak gerekir. Uygunluk, sistem tarafından otomatik kontrol edilir.
Teknogirişim Rozeti olmadan başvuru mümkün mü?
Hayır. Rozet, programın giriş kapısıdır ve Sanayi ve Teknoloji Bakanlığı tarafından verilir. Aynı rozet, KOSGEB Girişimci Destek Programı’ndaki İş Geliştirme Desteği’nde de yaş şartını kaldırıyor; yani tek belge birden fazla desteğin kapısını açıyor.
Başvuru hangi kanaldan yapılıyor?
Program sayfasında başvurunun www.kosgeb.gov.tr ve/veya e-Devlet üzerinden elektronik olarak yapıldığı yazıyor. Başvuru formu ve taahhütname, sayfadaki ek dosyalar arasında yer alıyor. Kurum sayfasının güncel hâli için KOSGEB Yapay Zekâ Kredisi program sayfasına bakmak gerekir.
Hangi banka aracılık ediyor?
Sayfada da yönergede de aracı banka adı yok. Banka yalnız teminat mektubunu verir. Cüzdan hesabını BDDK lisanslı bir elektronik para kuruluşu tutar; kuruluşun adı resmî metinde geçmiyor.
Yapay Zekâ Kredisi banka kredisinden ve öz kaynaktan hangi noktada ayrılıyor?
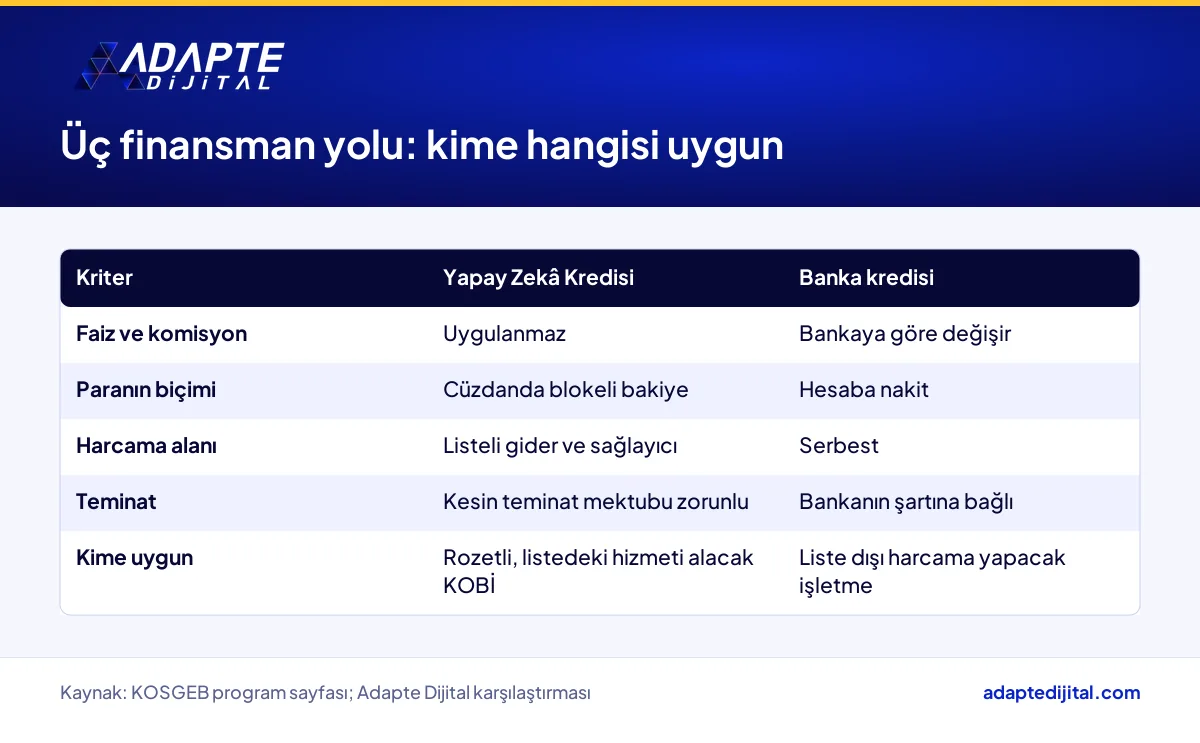
Üç noktada ayrılıyor: faiz, paranın serbestliği ve teminat. Yapay Zekâ Kredisi faizsizdir ama nakit değildir; yalnız listedeki giderlere ve sağlayıcılara harcanır. Banka kredisi serbest harcanır ama maliyeti bankaya göre değişir. Öz kaynak serbesttir, fakat işletme sermayesini doğrudan eritir.
| Kriter | Yapay Zekâ Kredisi | Genel banka kredisi | Öz kaynak |
|---|---|---|---|
| Faiz ve komisyon | Uygulanmaz | Bankaya göre değişir | Yok, fırsat maliyeti var |
| Paranın biçimi | Cüzdanda blokeli bakiye | Hesaba nakit | Kasadaki nakit |
| Harcama alanı | Listeli gider ve sağlayıcı | Serbest | Serbest |
| Teminat | Kesin teminat mektubu zorunlu | Bankanın şartına bağlı | Gerekmez |
| Kime uygun | Rozetli, listedeki hizmeti alacak KOBİ | Liste dışı harcama yapacak işletme | Küçük, hızlı pilot deneyecek işletme |
Kazanan hangisi?
Rozeti olan ve ihtiyacı listedeki bir hizmetle örtüşen işletme için Yapay Zekâ Kredisi öne çıkar, çünkü finansman maliyeti sıfırdır. İhtiyaç listede yoksa avantaj kaybolur. Bu durumda para cüzdanda yatar, 12 ayın sonunda da iptal olur.
Teminat mektubu maliyeti hesaba katılıyor mu?
Kredi faizsizdir; ancak mektubun bankadaki masrafı işletmeye ait olabilir ve resmî kaynakta bu konuda rakam yok. Mektup ayrıca bankadaki limitinizi meşgul eder. Bu iki kalem, “faizsiz” ifadesinin yanına mutlaka yazılmalıdır.
KOSGEB Yapay Zekâ Kredisi hangi işletmeyi nasıl etkiler?
BU BÖLÜMÜN ÖZETİ
- Rozetli yazılım ve teknoloji KOBİ’si ne kazanır?
- Teminat gücü zayıf işletme neden zorlanır?
- Hizmet sağlayıcıları nasıl etkileniyor?
2026 sonbaharında Türkiye’de doğrudan etkilenen taraf, Teknogirişim Rozeti olan teknoloji ve yenilik odaklı KOBİ’lerdir. Bu işletmeler süreçlerine yapay zekâ hizmeti eklemek için finansman maliyeti ödemeden bütçe bulur. Rozetsiz geleneksel imalatçı ve perakendeci doğrudan yararlanamaz. Dolaylı etkilenen taraf ise listeye giren hizmet sağlayıcılardır.
Rozetli yazılım ve teknoloji KOBİ’si ne kazanır?
Ürün geliştirme takviminde bekleyen yapay zekâ işini, faiz yükü olmadan öne çekme imkânı kazanır. Ödemesiz 12 ay, hizmetin devreye girip gelir üretmeye başlaması için zaman tanır. Nakit akışı sıkışık olan ekip için bu, kasanın dönmediği aylarda nefes payıdır.
Teminat gücü zayıf işletme neden zorlanır?
Limit teminat tutarı kadar açıldığı için, bankada mektup limiti dar olan işletme yüksek tutara ulaşamaz. Kâğıt üzerinde 5 milyon TL yazar, masada 500.000 TL kalabilir. Bu fark, başvurudan önce bankayla konuşularak netleşir.
Hizmet sağlayıcıları nasıl etkileniyor?
Krediyle yalnız Hizmet Sağlayıcılar Listesi’ndeki firmalardan hizmet alınabiliyor. Listede olan sağlayıcı yeni talep görür, liste dışında kalan ise bu bütçeye erişemez. Listenin içeriği yönerge ekindeki dosyalardadır; başvurudan önce o dosyanın okunması gerekir.
Yapay Zekâ Kredisi’nin web sitesi, veri ve reklam tarafında karşılığı nedir?
BU BÖLÜMÜN ÖZETİ
- Hangi süreç önce ele alınmalı?
- Veri hazırlığı neden belirleyici?
- Fatura takvimi dijital projeyi nasıl şekillendirir?
Karşılığı, harcamanın sahada ölçülebilir bir işe dönmesidir. Kredi, işletmenin yapay zekâ teknolojilerini iş süreçlerinde kullanması ve dijital kapasitesini geliştirmesi amacıyla açılıyor. Web sitesindeki arama, müşteri hizmetleri, veri analizi ya da reklam yönetimi gibi alanların hangisinin listede karşılığı olduğu, ek dosyalardaki gider tablosundan kontrol edilmelidir.
Hangi süreç önce ele alınmalı?
Ölçümü en kolay olan süreç önce ele alınmalıdır. Dönüşüm oranı, sepet ortalaması ya da talep başına maliyet gibi göstergesi hazır olan bir alan, 12 aylık kullanım penceresinde sonucu görmeyi kolaylaştırır. Ürün rafta yatıyorsa önce sorunun trafik mi, sayfa mı olduğu veriden okunmalıdır.
Veri hazırlığı neden belirleyici?
Yapay zekâ hizmeti, beslendiği veri kadar iş görür. Analitik etiketleri eksik, ürün verisi dağınık bir sitede hizmet bedeli ödenir ama çıktı zayıf kalır. Bu yüzden ilk fatura öncesinde veri envanteri çıkarmak, bloke bakiyenin boşa harcanmasını önler.
Fatura takvimi dijital projeyi nasıl şekillendirir?
Yalnız başvuru onayından sonra düzenlenen faturalar değerlendirilir ve uygun bulunan tutar KDV hariç blokeden çözülür. Proje adımlarının bu takvime göre bölünmesi, 12 ayın sonunda bakiyenin iptal olmasını engeller.
Yapay Zekâ Kredisi’ni düşünen işletme sahibi bu hafta ne yapmalı?
BU BÖLÜMÜN ÖZETİ
- Bankaya hangi soru sorulmalı?
- Hizmet listesi ihtiyaçla nasıl eşleştirilir?
- Uygulama tarafında kimden destek alınabilir?
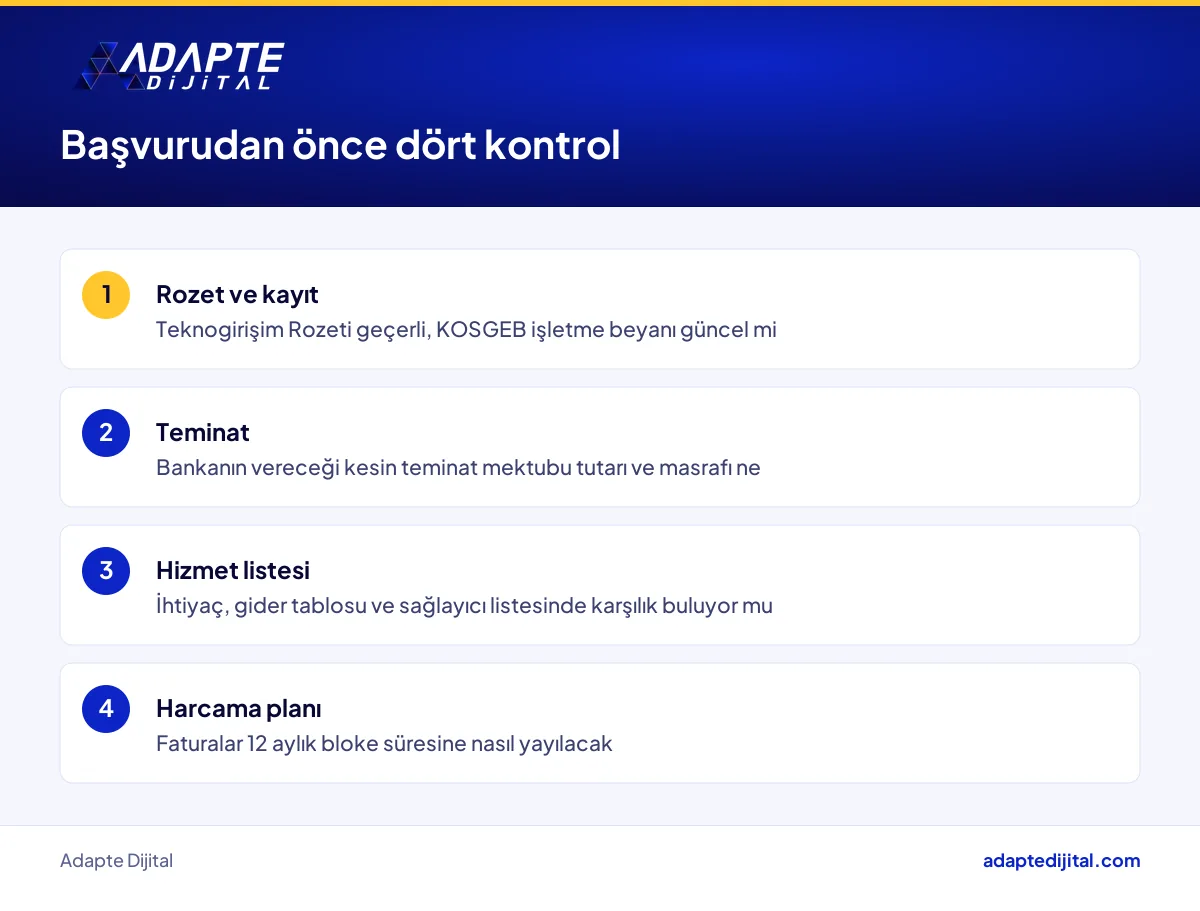
Bu hafta dört iş yapılmalı. Rozet ve KOSGEB kaydının durumunu kontrol etmek, bankadan teminat mektubu limitini ve masrafını sormak, gider tablosu ile sağlayıcı listesini indirip ihtiyaçla eşleştirmek ve 12 aylık harcama planını yazmak. Bu adımlar bitmeden başvuru ekranına girmek, cüzdanda kullanılamayan bakiye riskini büyütür.
Bankaya hangi soru sorulmalı?
Bankaya iki soru sorulmalı: hangi tutarda kesin teminat mektubu verilebiliyor ve bunun masrafı ne. Cevap, kullanabileceğiniz gerçek limiti belirler. Yönergedeki vade şartı da mektup talebinde bankaya iletilmelidir.
Hizmet listesi ihtiyaçla nasıl eşleştirilir?
Önce işletmedeki darboğaz yazılır, sonra listede karşılığı aranır. Karşılığı olmayan ihtiyaç için krediye başvurmak, faizsiz kaynağı yanlış yere bağlar. Benzer bir karar mantığı fuar duyurularında da geçerli; Tunus SAPRI2026 fuarı ve Turkchem Azerbaijan 2027 yazılarında aynı ölçütler fuara uygulanıyor.
Uygulama tarafında kimden destek alınabilir?
Hangi yapay zekâ hizmetinin işletmeye oturacağını belirleme ve devreye alma işini yapay zekâ danışmanlığı tarafında biz üstleniyoruz. Diğer güncel programlar için destek ve teşvik haberleri arşivi takip edilebilir.
Hızlı Özet
- Kredi 500.000 TL ile 5.000.000 TL arasında, faizsiz ve komisyonsuzdur (KOSGEB, Yönerge Rev.01).
- Vade 24 aydır, ilk 12 ay ödemesizdir ve geri ödeme dörder aylık 4 eşit taksittir (KOSGEB).
- Başvuru için Teknogirişim Rozeti, güncel KOSGEB kaydı ve GO Dijital Cüzdan hesabı gerekir.
- Limit, bankadan alınan kesin teminat mektubunun tutarı kadar açılır.
- Bakiye blokelidir; yalnız listeli giderlere ve sağlayıcılara 12 ay içinde harcanır.
Kısa Sözlük
- Kesin teminat mektubu
- Kesin teminat mektubu, bankanın borç ödenmezse belirli tutarı ödemeyi üstlendiği belge için kullanılan bir terimdir.
- Blokeli bakiye
- Blokeli bakiye, hesapta görünen ama yalnız belirli şartla serbest kalan tutar için kullanılan bir ifadedir.
- Muaccel olmak
- Muaccel olmak, vadesi gelmemiş borcun tamamının hemen ödenir hâle gelmesi için kullanılan hukuki bir terimdir.
Sık Sorulan Sorular
Hayır. Program sayfasına göre yalnız Hizmet Giderleri Tablosu’ndaki giderler ve Hizmet Sağlayıcılar Listesi’ndeki firmalardan alınan hizmetler uygun gider sayılıyor.
KOSGEB sayfasında ve yönergede başvuru başlangıç veya bitiş tarihi yer almıyor. Güncel durum kurumun resmî sayfasından kontrol edilmelidir.
Hayır. Yönergeye göre yalnız başvuru onayından sonra düzenlenen faturalar değerlendiriliyor; uygun tutar KDV hariç blokeden çözülüyor.
Sıradaki Adım
Teminat, hizmet listesi ve 12 aylık harcama planını birlikte masaya yatırmak için uzmanına danışın formunu doldurabilirsiniz.
Destek tutarları ve şartları değişebilir; başvurmadan önce güncel bilgiyi kurumun resmî sayfasından doğrulayın. Bu yazı mali veya hukuki danışmanlık değildir.
Kaynaklar: KOSGEB, Yapay Zekâ Kredisi program sayfası (erişim 13 Ekim 2026) · KOSGEB, Yapay Zekâ Kredi Yönergesi Rev.01 (28 Eylül 2026)
Güncelleme: Ekim 2026