TOBB aidatına 3 yıla kadar muafiyet, dijital şirketlerde 7582 sayılı Kanun ne diyor?
7582 sayılı Kanun, dijital şirket tanımına uygun kurulan ve işletilen, kuluçka girişimcisi olmaya hak kazanmış girişimcilerin şirketlerini, kuruluş tarihi itibarıyla üç yıla kadar TOBB ile oda ve borsa ücret ve aidatlarından muaf tutuyor (Resmî Gazete 33270, 4 Haziran 2026). Hüküm, 5746 sayılı Kanun md.3’e eklenen (16) fıkrada duruyor ve muafiyeti yalnız 5174 sayılı Kanun md.24 kapsamındaki ödemelere bağlıyor. Fıkra, Kanun’un yürürlük maddesine göre yayım tarihi olan 4 Haziran 2026’da yürürlüğe girdi.
Sizin için anlamı şu: hüküm yürürlükte ama bugün uygulanamıyor, çünkü 14 Ekim 2026 itibarıyla Sanayi ve Teknoloji Bakanlığının dijital şirket tanımı yayımlanmadı. Muafiyet vergi, ticaret sicili harcı, noter ya da MERSİS giderlerini kapsamıyor. Munzam aidatın ve kayıt ücretinin muafiyete girip girmediği ise net değil.
TOBB aidat muafiyeti dijital şirket için hangi ödemeleri kapsıyor?
BU BÖLÜMÜN ÖZETİ
- 5174 sayılı Kanun md.24 neyi düzenliyor?
- Munzam aidat da muafiyete giriyor mu?
- Kayıt ücreti için durum ne?
- Vergi ve sicil harcı muafiyeti de var mı?
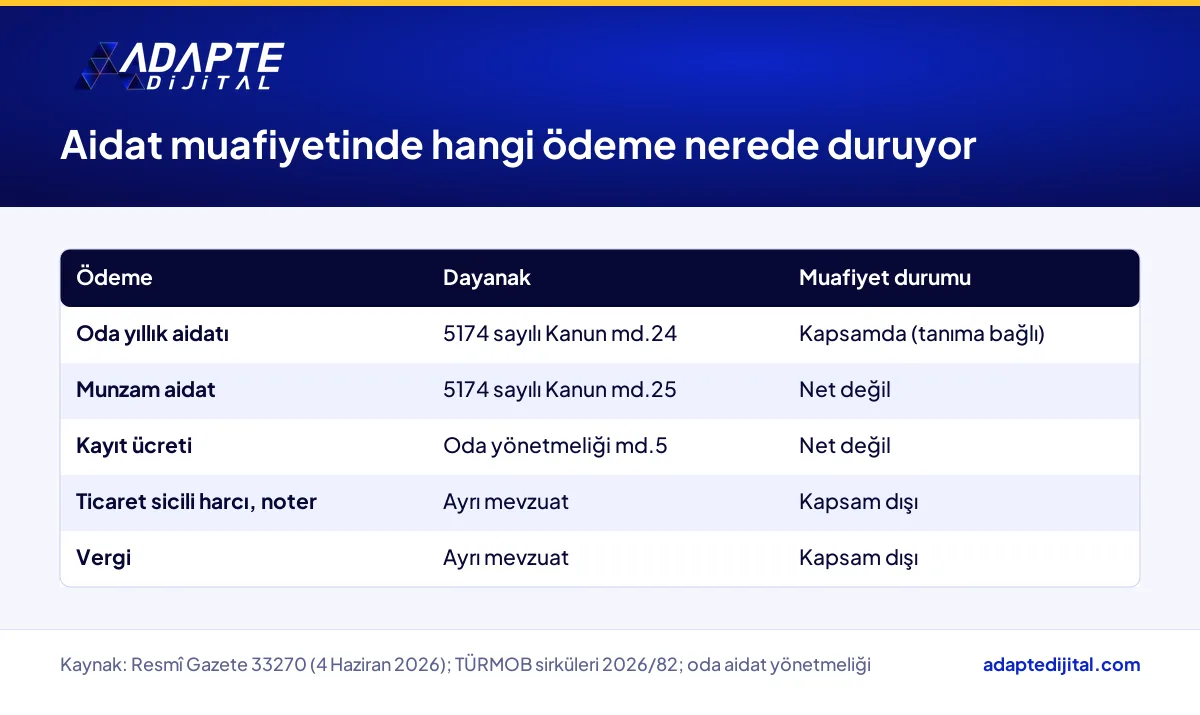
Muafiyet, 5174 sayılı Kanun md.24 kapsamındaki ücret ve aidatları kapsıyor; başka bir kalemi değil. TÜRMOB sirküleri bunu “TOBB ve oda ücret ve aidat ödemeleri” diye özetliyor. Pratikte en net etkilenen kalem odaya ödenen yıllık aidat. Kanun metni Resmî Gazete’nin 33270 sayılı nüshasında yer alıyor ve muafiyetin sınırını doğrudan md.24 atfıyla çiziyor.
5174 sayılı Kanun md.24 neyi düzenliyor?
Oda sayfalarındaki açıklamalara göre md.24, odanın yıllık aidatını bu maddeye dayanan aidat tarifesiyle belirliyor. Yıllık aidatın tavanı, tahakkuk yılındaki brüt asgari ücretin yarısı. Dijital şirket muafiyeti tam olarak bu tarifeye dayanan ödemeyi hedefliyor.
Munzam aidat da muafiyete giriyor mu?
Net değil. Munzam aidat md.25’te düzenleniyor ve ticari kazanç ya da ticari bilanço kârı üzerinden binde beş olarak hesaplanıyor. Fıkra yalnız md.24’e atıf yaptığı için munzam aidatın kapsam dışı kaldığı şeklinde okunabilir. Bu konuda resmî bir yorum yok, kesin hüküm kurmayın.
Kayıt ücreti için durum ne?
Bu da net değil. Kayıt ücreti, md.24, 25 ve 50’ye birlikte dayanan oda yönetmeliğinde tek seferlik ödeme olarak geçiyor. Kayıt ücretinin kanunda md.24’ün içinde mi başka bir maddede mi durduğu, kanun metninden doğrulanamadı.
Vergi ve sicil harcı muafiyeti de var mı?
Hayır, bu fıkrada yok. Ticaret sicili harçları, noter masrafı ve vergi yükümlülükleri olduğu gibi sürüyor. Oda faturası küçülse de kuruluş bütçesinin büyük kalemleri yerinde duruyor; hesabı buna göre kurun.
Videoyu izleyin, özeti anlayın.
58 saniyede paketin tamamı: AI uyumlu web siteniz, 6 üst sayfa, 12 alt sayfa ve 108 AI SEO uyumlu makale; hemen ve anahtar teslim. Tek paket, tek fiyat.
7582 sayılı Kanun’daki dijital şirket muafiyetinin şartları neler?
BU BÖLÜMÜN ÖZETİ
- Kuluçka girişimcisi olmaya hak kazanmak ne demek?
- Bakanlık tanımına uygun kuruluş şartı neden belirleyici?
- Üç yıllık süre ne zaman başlıyor?
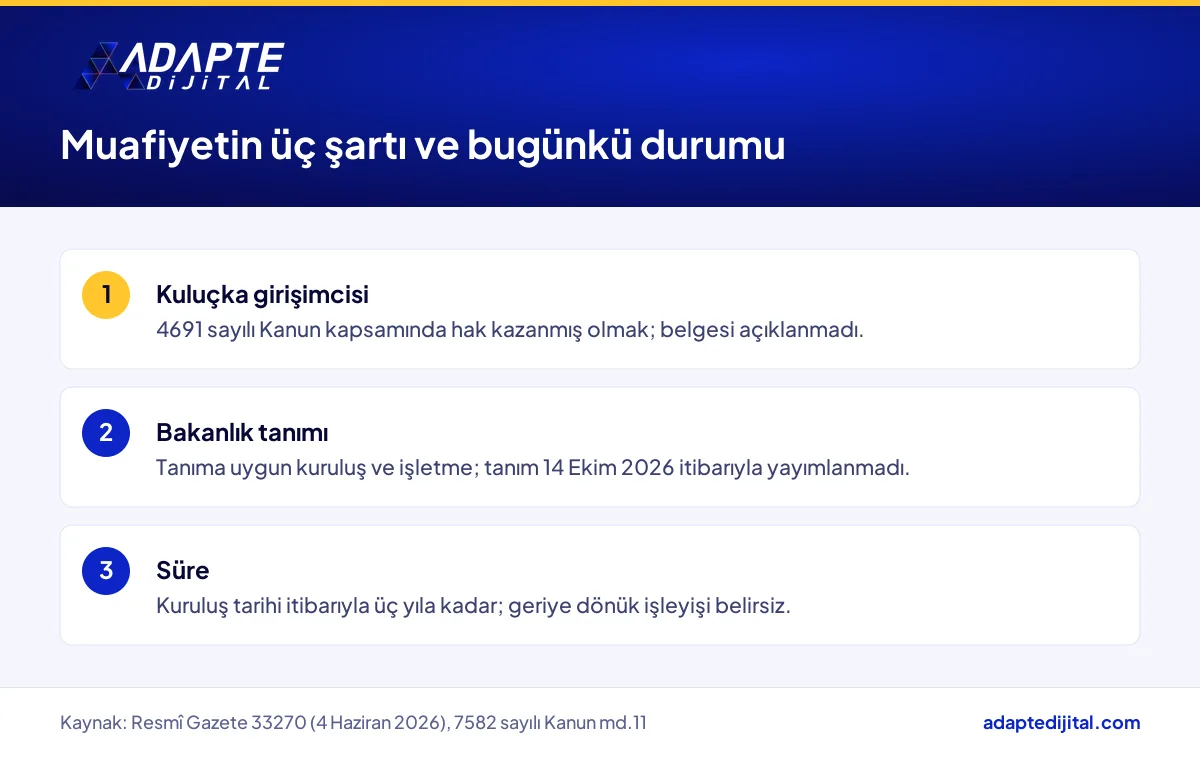
Üç şart aynı anda aranıyor ve biri eksikse muafiyet işlemiyor. Kurucunun 4691 sayılı Kanun kapsamında kuluçka girişimcisi olmaya hak kazanmış olması, şirketin Bakanlık tanımına uygun kurulup işletilmesi ve sürenin kuruluş tarihi itibarıyla üç yıla kadar olması gerekiyor. Aynı md.11, teknogirişim rozetli şirketler için ayrı bir sermaye hükmü de getiriyor; o hüküm aidatla ilgili değil.
Kuluçka girişimcisi olmaya hak kazanmak ne demek?
Kanun bu statüyü 4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu’na bağlıyor. “Hak kazanmış” ifadesinin kurucu, ortak ya da şirket düzeyinde hangi belgeyle kanıtlanacağı açıklanmadı. Statünün nasıl alındığını kuluçka girişimcisi statüsü yazımızda adım adım anlatıyoruz.
Bakanlık tanımına uygun kuruluş şartı neden belirleyici?
Çünkü tanım yoksa uygunluk da ölçülemiyor. Fıkradaki ifade “dijital şirket tanımına uygun olarak kurulan ve işletilen şirketler” diye geçiyor. Yani yalnız kuruluş anı değil, şirketin işletilme biçimi de tanıma uymak zorunda.
Üç yıllık süre ne zaman başlıyor?
Süre kuruluş tarihi itibarıyla işliyor ve üç yıla kadar sürüyor. Tanım çıkmadan önce kurulan bir şirkete muafiyetin geriye dönük işleyip işlemeyeceği belirsiz. Bu belirsizlik, kuruluş tarihini planlayan girişimci için ayrı bir karar başlığı.
Dijital şirket aidat muafiyeti kimi nasıl etkiler?
BU BÖLÜMÜN ÖZETİ
- Teknoparktaki yazılım ekipleri kazanan taraf olabilir
- Kuluçka geçmişi olmayan e-ticaret ve ajans işletmeleri kapsam dışında
- Mali müşavirler ve odalar uygulama sorusunu karşılayacak
Muafiyetin doğrudan muhatabı dar bir grup: teknoloji geliştirme bölgesindeki kuluçka merkezinden çıkan ve tanıma uyacak şirket kuran girişimci. Kuluçka geçmişi olmayan işletme bu fıkradan yararlanamıyor. Mali müşavirler ve odalar ise süreci uygulayan taraf olarak dolaylı etkileniyor. Herkes için ortak nokta, dijital şirketle ilgili kesin uygulamanın tanıma bağlı olması.
Teknoparktaki yazılım ekipleri kazanan taraf olabilir
2026 sonbaharında İstanbul ya da Ankara’daki bir teknoloji geliştirme bölgesinde kuluçka sürecinden geçen yazılım ekibi, şartların en yakınında duruyor. İlk yıllarda kasa zor dönerken oda aidatının düşmesi küçük ama düzenli bir rahatlama sağlar. Yine de rahatlama, tanım yayımlanmadan cebe girmiyor.
Kuluçka geçmişi olmayan e-ticaret ve ajans işletmeleri kapsam dışında
Kendi imkânıyla kurulan e-ticaret mağazası, dijital ajans ya da danışmanlık şirketi, adında “dijital” geçse de bu fıkradan yararlanamıyor. Çünkü kuluçka girişimcisi şartı bağımsız bir şart. Bu işletmeler oda kaydında genel tarifeye göre ödeme yapmayı sürdürüyor.
Mali müşavirler ve odalar uygulama sorusunu karşılayacak
TOBB ya da odaların bu muafiyetle ilgili uygulama yazısı veya duyurusu bulunamadı. Muafiyet talebi geldiğinde hangi belgenin isteneceği belli değil. Mali müşavirin sözleşme masasında bu soruyu duyması kaçınılmaz.
Dijital şirket muafiyeti için kurucu hangi adımları izlemeli?
BU BÖLÜMÜN ÖZETİ
- Adım 1: Kuluçka statünüzü belgeleyin
- Adım 2: Kuruluş tarihini tanım takvimine göre planlayın
- Adım 3: Oda kaydında muafiyeti yazılı sorun
- Yaygın hata: muafiyeti vergi muafiyeti sanmak
Dört adımlık bir hazırlık yeterli; ama hiçbir adım tanım çıkmadan sonuç vermez. Adımların süre ve maliyeti resmî metinlerde yok. Kuluçka merkezi kirası ve danışmanlık gibi kalemlerde kendi teklifinizi alın. Her adımda, elinizdeki belgeyi bir dosyada toplamanız işinizi kolaylaştırır.
Adım 1: Kuluçka statünüzü belgeleyin
Hangi belgenin isteneceği açıklanmadı; yönetici şirketle yer tahsisi ve proje kabulüne dair tüm yazışmaları saklayın.
Adım 2: Kuruluş tarihini tanım takvimine göre planlayın
Süre kuruluş tarihi itibarıyla işlediği için tarih stratejik bir karar. Tanımı beklemek mi şimdi kurmak mı sorusunu, işin aciliyeti ve müşteri sözleşmeleri belirler.
Adım 3: Oda kaydında muafiyeti yazılı sorun
Kayıt aşamasında odaya, muafiyetin hangi kalemlere uygulanacağını yazılı olarak sorun. Sözlü cevapla kayıt yaptırıp ardından tahakkuku görmek, sonradan düzeltmesi zor bir tablo yaratır.
Yaygın hata: muafiyeti vergi muafiyeti sanmak
En sık hata, oda aidatı muafiyetini genel bir vergi ya da harç muafiyeti gibi okumak. Fıkra yalnız md.24 kapsamındaki oda ödemelerine bakıyor. Vergi beyannamesini ve sicil harcını bütçeden çıkaran girişimci, ilk çeyrekte nakit sıkışıklığı yaşayabilir.
Dijital şirket muafiyetinin web, arama ve veri tarafında karşılığı ne?
Muafiyet doğrudan bir dijital yatırım kalemi değil ve dijital şirket tanımının hangi dijital kriterleri arayacağı açıklanmadı. Bu yüzden kesin bir liste yok. Yine de faaliyet alanınızı web sitesinde, şirket kayıtlarında ve arama sonuçlarında tutarlı anlatmak, her başvuruda işinizi kolaylaştırır.
Faaliyet tanımınız her kanalda aynı mı?
Ana sözleşmedeki faaliyet konusu, web sitesindeki hizmet anlatımı ve işletme profillerinizdeki kategori birbirini tutmalı.
KOSGEB platform desteğiyle bağ var mı?
Ayrı bir maliyet kalemi olarak var. KOSGEB Yönergesi md.6, tanıma uygun dijital şirkete platform kayıt ücreti kadar geri ödemesiz destek öngörüyor. Bu destek oda aidatı muafiyetinden bağımsız işliyor ve o da tanıma bağlı.
Dijital şirket kurmayı düşünen işletme sahibi bu hafta ne yapmalı?
BU BÖLÜMÜN ÖZETİ
- Kuluçka durumunuzu bir sayfada yazın
- Bütçeyi muafiyetsiz senaryoyla kurun
- Dijital altyapıyı kuruluşla birlikte planlayın
Bu hafta üç somut iş yapın: kuluçka durumunuzu netleştirin, kuruluş bütçesini muafiyet olmadan hesaplayın ve odanıza yazılı soru gönderin. Muafiyeti bütçeye “gelir” gibi yazmayın; tanım çıkarsa kazanç olur. Dijital şirketle ilgili tüm soruları topladığımız dijital şirket sayfamız tanım çıktığında güncellenecek.
Kuluçka durumunuzu bir sayfada yazın
Hangi bölgede, hangi yönetici şirketle, hangi projeyle ilişkiniz olduğunu tek sayfada toparlayın. Tanımın genel çerçevesini dijital şirket nedir yazımızda özetledik.
Bütçeyi muafiyetsiz senaryoyla kurun
Oda aidatını, sicil harcını ve muhasebe maliyetini tam ödeyecekmiş gibi hesaplayın. İpe un sermeyen bir bütçe, tanım gecikse de işi yürütür.
Dijital altyapıyı kuruluşla birlikte planlayın
Web sitesi, alan adı ve kurumsal e-posta, şirket kurulur kurulmaz ihtiyaç duyulan kalemler. Dijital şirket kurulumunda dijital danışmanlık tarafını, yani altyapı ve görünürlük planını biz yürütüyoruz.
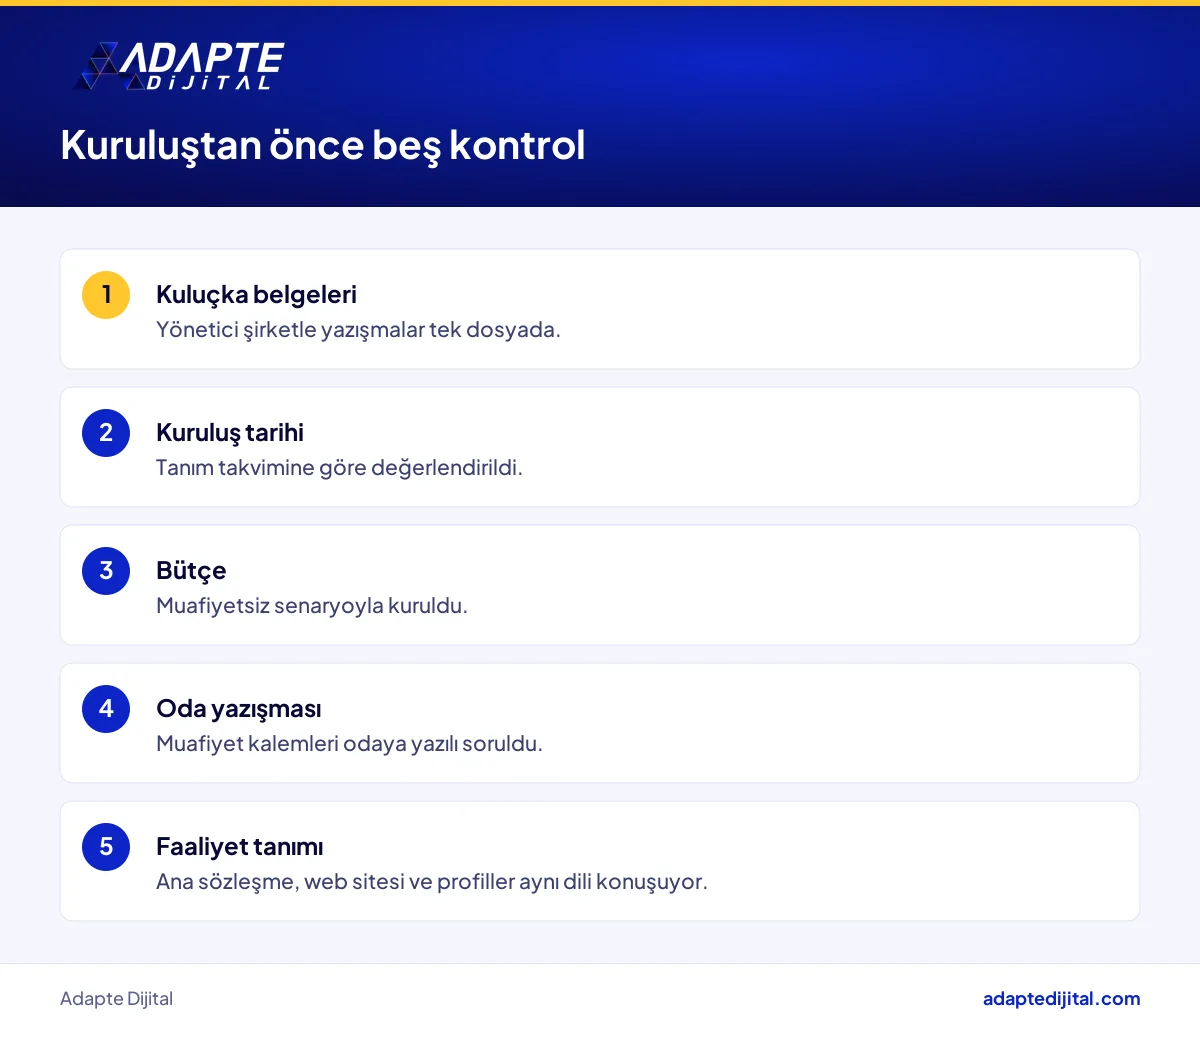
- Kuluçka ilişkisini gösteren yazışmalar dosyada mı?
- Kuruluş tarihi tanım takvimine göre değerlendirildi mi?
- Bütçe muafiyetsiz senaryoya göre kuruldu mu?
- Odaya yazılı muafiyet sorusu gitti mi?
- Faaliyet tanımı web sitesi ve kayıtlarla aynı mı?
Hızlı Özet
- 7582 sayılı Kanun md.11, 5746 sayılı Kanun md.3’e aidat muafiyeti fıkrası ekledi (Resmî Gazete 33270, 4 Haziran 2026).
- Muafiyet, kuruluş tarihi itibarıyla üç yıla kadar ve yalnız 5174 sayılı Kanun md.24 kapsamındaki ücret ve aidatlar için geçerli.
- Şart üçlü: kuluçka girişimcisi olmaya hak kazanmak, Bakanlık tanımına uygun kuruluş ve süre sınırı.
- 14 Ekim 2026 itibarıyla Bakanlığın dijital şirket tanımı yayımlanmadı, bu yüzden muafiyet fiilen uygulanamıyor.
- Munzam aidat ve kayıt ücretinin durumu net değil; vergi ve sicil harcı muafiyeti yok.
Kısa Sözlük
- Yıllık aidat
- Yıllık aidat, oda üyesi işletmenin 5174 sayılı Kanun md.24’e dayalı tarifeyle her yıl ödediği üyelik bedelidir.
- Munzam aidat
- Munzam aidat, ticari kazanç ya da ticari bilanço kârı üzerinden md.25’e göre hesaplanan ek oda ödemesidir.
- Kuluçka girişimcisi
- Kuluçka girişimcisi, 4691 sayılı Kanun kapsamında kuluçka merkezinde yer alan erken aşama teknoloji girişimcisi için kullanılan statüdür.
Sık Sorulan Sorular
Bugün için hayır. Muafiyet Bakanlığın dijital şirket tanımına bağlı ve 14 Ekim 2026 itibarıyla tanım yayımlanmadı. Tanımdan önce kurulan şirkete geriye dönük işleyip işlemeyeceği de belirsiz.
Kanun muafiyeti 4691 sayılı Kanun kapsamında kuluçka girişimcisi olmaya hak kazanmış girişimcilere bağlıyor. Bu şartı taşımayan şirket, adında dijital geçse de bu fıkradan yararlanamıyor.
Hayır. Fıkra yalnız 5174 sayılı Kanun md.24 kapsamındaki oda ve borsa ücret ve aidatlarına bakıyor. Vergi, sicil harcı ve noter giderleri olduğu gibi sürüyor.
Sıradaki Adım
Kuluçka durumunuzu, kuruluş tarihinizi ve dijital altyapı planınızı birlikte değerlendirmek isterseniz uzmanına danışın formunu doldurun.
Dijital şirket uygulamasının tanımı ve şartları henüz kesinleşmedi; karar vermeden önce güncel bilgiyi Sanayi ve Teknoloji Bakanlığı, KOSGEB ve Resmî Gazete’den doğrulayın. Bu yazı mali veya hukuki danışmanlık değildir.
Kaynaklar: TÜRMOB sirküleri 2026/82 (4 Haziran 2026) · Resmî Gazete 33270, 7582 sayılı Kanun (4 Haziran 2026) · Kayıt Ücreti ile Yıllık Aidat ve Munzam Aidatın Tespiti ve Ödenmesi Hakkında Yönetmelik
Güncelleme: Ekim 2026