Dijital şirketlere vergi muafiyeti gelecek mi, bugün kesin olan yalnız aidat muafiyeti mi?
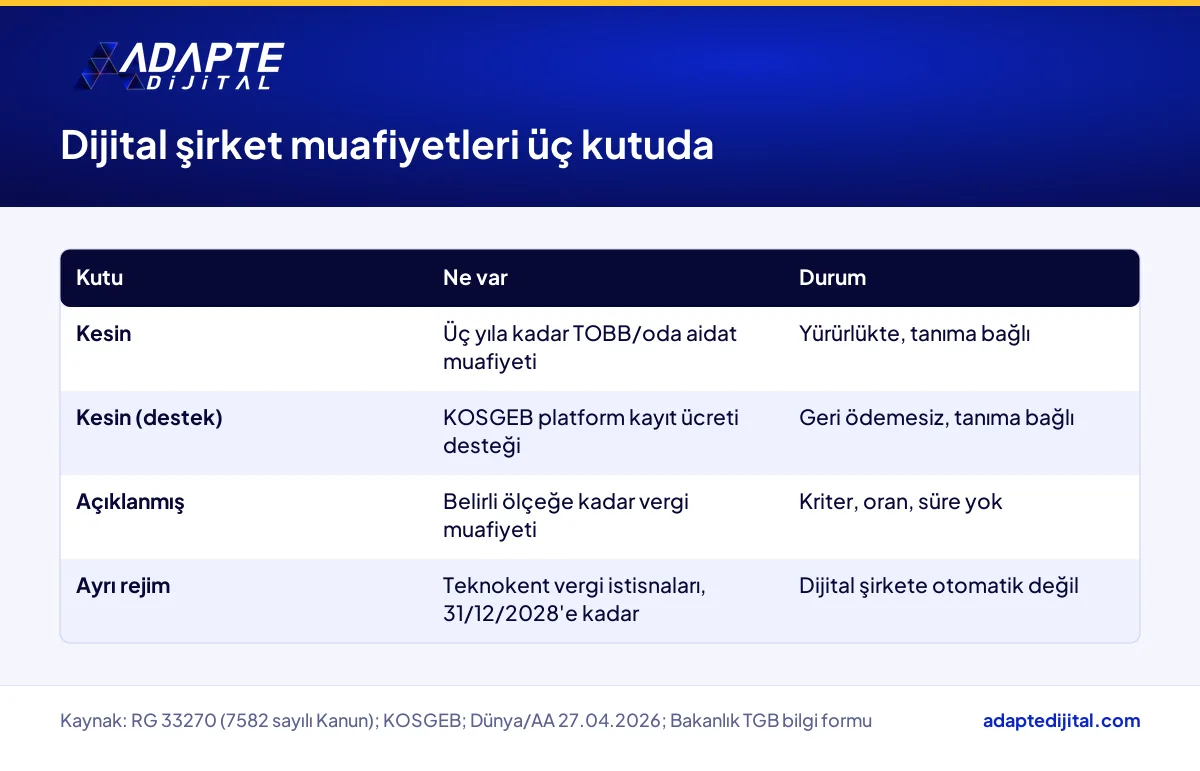
Dijital şirket için bugün kanunda yazılı tek muafiyet, kuruluş tarihinden itibaren üç yıla kadar TOBB, oda ve borsa ücret ve aidatlarından muafiyet; vergi muafiyeti ise yalnız açıklandı, kriteri yayımlanmadı (7582 sayılı Kanun, Resmî Gazete 33270, 4 Haziran 2026). Aidat muafiyeti de Sanayi ve Teknoloji Bakanlığı’nın dijital şirket tanımına bağlı ve tanım 14 Ekim 2026 itibarıyla yayımlanmadı. Teknokentlerdeki vergi istisnaları ise ayrı bir rejim; dijital şirkete otomatik olarak uygulanmıyor.
Sizin için anlamı şu: dijital şirket kurarken nakit planınıza bugün yalnız aidat muafiyetini, o da tanım çıkarsa, yazabilirsiniz. Vergi muafiyetini hesaba katmak, dereyi görmeden paçaları sıvamak olur. Dijital şirketle ilgili tüm soruları topladığımız dijital şirket sayfamız tanım ve kuruluş başlıklarını ayrıca açıyor.
Dijital şirket için bugün kesin olan muafiyet hangisi?
BU BÖLÜMÜN ÖZETİ
- Hüküm yürürlükte mi?
- “Üç yıla kadar” tam üç yıl mı demek?
- KOSGEB platform desteği vergi muafiyeti sayılır mı?
Kesin olan, TOBB ve oda aidatı muafiyeti. 7582 sayılı Kanun’un 11’inci maddesi, 5746 sayılı Kanun’un 3’üncü maddesine 16’ncı fıkrayı ekliyor. Buna göre Bakanlık tanımına uygun kurulan ve işletilen, 4691 sayılı Kanun kapsamında kuluçka girişimcisi olmaya hak kazanmış girişimcilerce kurulan şirketler, kuruluş tarihi itibarıyla üç yıla kadar 5174 sayılı Kanun’daki ücret ve aidat ödemelerinden muaf.
Hüküm yürürlükte mi?
Evet, hüküm 4 Haziran 2026’da yürürlüğe girdi. Ancak uygulanması Bakanlığın dijital şirket tanımına bağlı. Tanım yayımlanmadığı için bugün bu muafiyetten yararlanan bir şirket tipi tarif edilmiş değil. Tanımın neden bu kadar belirleyici olduğunu dijital şirket nedir, kanunda nerede geçiyor yazısı ayrıntılı anlatıyor.
“Üç yıla kadar” tam üç yıl mı demek?
Belli değil. Kanun metni “üç yıla kadar” diyor; sürenin her şirket için tam üç yıl mı olacağı, yoksa tanımla mı belirleneceği açık değil. Aidatın TL karşılığı da odaya ve sermayeye göre değişiyor; tek bir tutar vermek yanıltıcı olur.
KOSGEB platform desteği vergi muafiyeti sayılır mı?
Hayır, o bir destek. KOSGEB Girişimci Destek Programı’na göre tanıma uygun işletmeye Platform Giderleri Desteği, platform kayıt ücreti kadar, %100 oranında ve geri ödemesiz veriliyor. Vergi yükünü değil, bir gider kalemini karşılıyor ve o da tanıma bağlı.
Videoyu izleyin, özeti anlayın.
58 saniyede paketin tamamı: AI uyumlu web siteniz, 6 üst sayfa, 12 alt sayfa ve 108 AI SEO uyumlu makale; hemen ve anahtar teslim. Tek paket, tek fiyat.
Dijital şirketlere vergi muafiyeti gelecek mi, açıklamada hangi kriterler var?
BU BÖLÜMÜN ÖZETİ
- Orta Vadeli Program bu konuda ne söylüyor?
- Hangi bilgiler hâlâ eksik?
- “Dijital şirket yeni bir şirket türü” iddiası doğru mu?
Gelebilir, ama bugün kriteri yok. 27 Nisan 2026’daki açıklamada Bakan Kacır, belirli kriterleri sağlayan şirketlere belirli bir ölçeğe ulaşana kadar vergi muafiyeti ve maliyet teşvikleri sunulacağını söyledi. Kriterin ne olduğu, oranı, süresi ve büyüme eşiği açıklanmadı. Bu vaadi karşılayan bir kanun ya da tebliğ de bulunamadı.
Orta Vadeli Program bu konuda ne söylüyor?
10 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Program, Dijital Şirket uygulamasının hayata geçirilmesini hedefler arasında sayıyor. Programda şirket kuruluşunda kolaylık ve başlangıç aşamasında muafiyet geçiyor. Bu bir hedef; yürürlükteki bir vergi hükmü değil.
Hangi bilgiler hâlâ eksik?
Eksik olan liste uzun: hangi vergiyi kapsadığı, oranı, süresi, “büyüme aşaması” eşiği ve yasal dayanağı. Bunlar belli olmadan muafiyetin bir şirkete ne kadar kazandıracağını hesaplamak mümkün değil.
“Dijital şirket yeni bir şirket türü” iddiası doğru mu?
Bazı yorumlarda dijital şirketin yeni bir şirket türü olduğu ya da gelir vergisi düzenlemesinin değiştiği geçiyor. Bu iddialar resmî metinde yer almıyor. Bugün resmî metinde olan, yalnız 5746 sayılı Kanun’daki aidat muafiyeti hükmü.
Teknokent vergi istisnaları dijital şirkete otomatik uygulanır mı?
BU BÖLÜMÜN ÖZETİ
- Teknokentte hangi vergi istisnaları var?
- Personel ve KDV tarafında hangi sınırlar var?
- Bilgi formu ne kadar güncel?
Hayır, otomatik uygulanmaz. Teknokent istisnaları 4691 sayılı Kanun’a dayanan ayrı bir rejim ve “bölgede yapılan” faaliyete bağlı. Bir şirketin dijital şirket tanımına uyması, onu teknokent istisnasına sokmuyor. Dijital şirkete teknokent hakkı tanıyan bir hüküm de bulunamadı.
Teknokentte hangi vergi istisnaları var?
Sanayi ve Teknoloji Bakanlığı’nın teknoloji geliştirme bölgeleri bilgi formuna göre bölgede yapılan yazılım, tasarım ve AR-GE kazançları 31/12/2028’e kadar gelir veya kurumlar vergisinden istisna. AR-GE, tasarım ve destek personelinin ücretine ait gelir vergisi aynı tarihe kadar stopaja mahsuben terkin ediliyor. AR-GE ve tasarım personelinin ücretine ait kâğıtlar damga vergisinden istisna.
Personel ve KDV tarafında hangi sınırlar var?
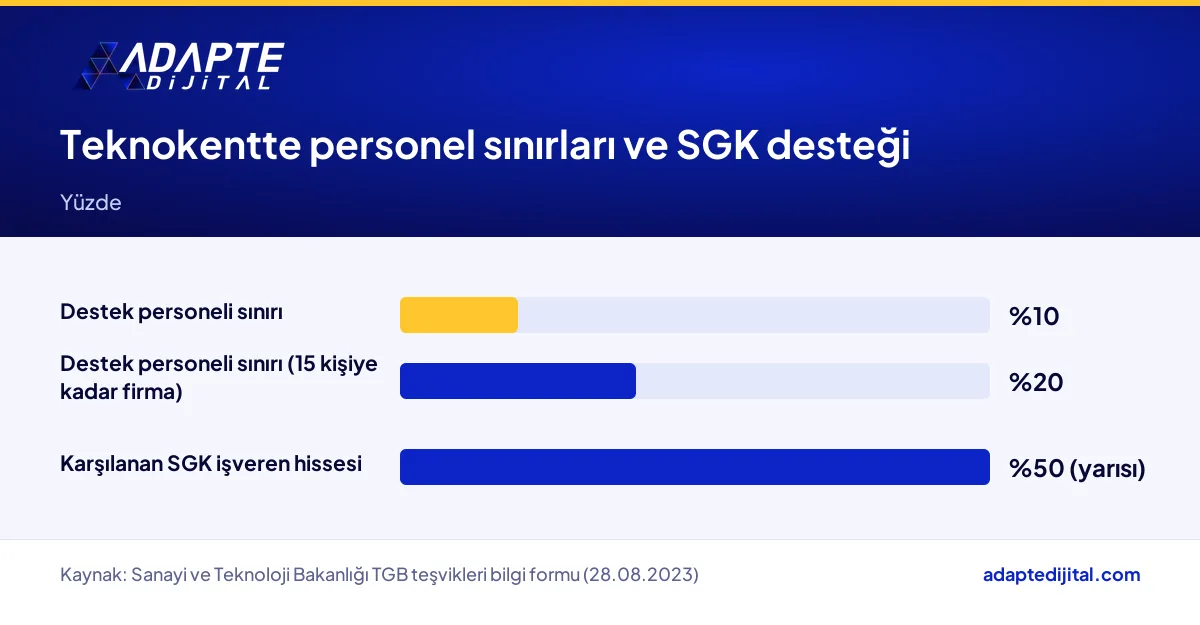
Destek personeli, AR-GE ve tasarım personelinin %10’unu geçemiyor; 15 kişiye kadar olan firmada sınır %20. Ücreti istisna kapsamındaki personel için SGK işveren hissesinin yarısı karşılanıyor. Bölgede üretilen ve listede sayılan yazılımların teslimi, kazanç istisnası süresince KDV’den istisna.
Bilgi formu ne kadar güncel?
Bilgi formu 28.08.2023 tarihli. 7263 sayılı Kanun istisna süresini 31/12/2028’e uzatıyor, ancak 2023 sonrası değişiklikler güncel metinden doğrulanmadı. Teknokent kararı vermeden önce güncel mevzuatı ve yönetici şirketi kontrol edin.
Dijital şirket muafiyetleri hangi girişimciyi nasıl etkiler?
BU BÖLÜMÜN ÖZETİ
- Kazanan: Teknokentte AR-GE yapan yazılım şirketi
- Zorlanan: Vergi muafiyetine göre iş planı kuran girişimci
- Dolaylı etkilenen: Oda, mali müşavir ve girişim sermayesi
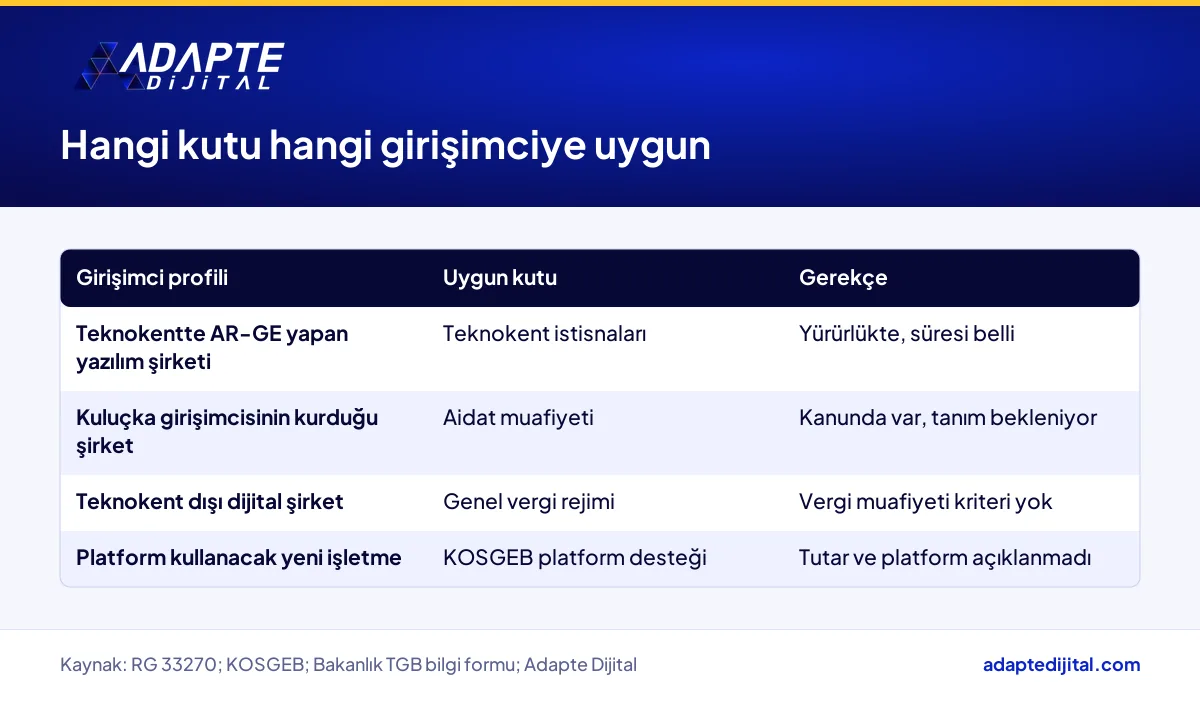
Etki, şirketin nerede ve kim tarafından kurulduğuna göre ayrışıyor. 2026 sonbaharında İstanbul’da, Ankara’da ya da Kocaeli’de yazılım, mobil oyun veya veri hizmeti şirketi kuran girişimci aynı başlığı okuyor ama aynı kutuya düşmüyor. Karşılaştırmanın kriterleri dört: kesinlik, kapsam, süre ve kimin hakkı olduğu.
Kazanan: Teknokentte AR-GE yapan yazılım şirketi
Bu şirket bugün yürürlükte olan, süresi belli ve hesaplanabilir istisnalardan yararlanıyor. Kurucusu kuluçka girişimcisi niteliği kazanmışsa ve tanım uygun çıkarsa aidat muafiyeti de eklenebiliyor. Karşılaştırmanın kazananı gerekçesiyle bu: kesinlik ve ölçülebilirlik teknokent rejiminde.
Zorlanan: Vergi muafiyetine göre iş planı kuran girişimci
Teknokent dışında kurulan ve vergi muafiyetini bütçesine yazan girişimci, kriter çıkmadan nakit planını boşluğa dayandırıyor. Kâr marjını muafiyet varsayımıyla hesaplayan şirkette kriter dar çıkarsa kasa dönmüyor.
Dolaylı etkilenen: Oda, mali müşavir ve girişim sermayesi
Muafiyet kapsamındaki şirketten oda ve borsa üç yıla kadar ücret ve aidat almıyor. 7263 sayılı Kanun’a göre teknokentte 1.000.000 TL üzeri istisna kazancının %2’si girişim sermayesine veya kuluçka girişimcilerine aktarılıyor.
Dijital şirket muafiyetlerinin dijital tarafı yazılım satışı, platform ve web sitesi için ne ifade ediyor?
BU BÖLÜMÜN ÖZETİ
- Yazılım satışında KDV istisnası kime işler?
- Platform kayıt ücreti desteği neyi karşılıyor?
- Web sitesinde muafiyet nasıl anlatılmalı?
Dijital tarafı üç noktada görünüyor: yazılım satışında KDV istisnası, platform kayıt ücretinde KOSGEB desteği ve web sitesindeki muafiyet iddiaları. İlki teknokente, ikincisi tanıma bağlı; üçüncüsü ise bugün dikkat isteyen bir iletişim konusu.
Yazılım satışında KDV istisnası kime işler?
Bölgede üretilen ve listede sayılan sistem, veri yönetimi, iş uygulamaları, internet, oyun ve mobil yazılımların teslimi KDV’den istisna. Aynı uygulamayı teknokent dışında geliştiren dijital şirket bu istisnadan otomatik yararlanmıyor. Fiyatlamada bu farkı sepet ortalamasına yansıtın.
Platform kayıt ücreti desteği neyi karşılıyor?
KOSGEB’e göre tanıma uygun işletmeye platform kayıt ücreti kadar geri ödemesiz destek veriliyor. Platformun ne olduğu ve kayıt ücretinin tutarı açıklanmadı. Bütçede bu kalemi şimdilik sıfır yazın.
Web sitesinde muafiyet nasıl anlatılmalı?
Sitede ya da reklam metninde “vergi muafiyetli dijital şirket” gibi bir ifade, bugün resmî bir karşılığı olmayan bir vaat. Yatırımcı sunumunda ve hakkımızda sayfasında yalnız yürürlükteki hükmü anın.
Dijital şirket kurmayı düşünen girişimci bu hafta ne yapmalı?
BU BÖLÜMÜN ÖZETİ
- Pazartesi: Nakit planını muafiyetsiz kurun
- Çarşamba: Teknokent ve kuluçka girişimcisi seçeneğini kontrol edin
- Cuma: Kontrol listesi
Bu hafta üç iş yapın: nakit planını muafiyetsiz kurun, teknokent ve kuluçka girişimcisi seçeneğini kontrol edin, kontrol listesini kapatın. Üçü de tanımdan bağımsız. Hangi yolun size uyduğunu beklemek mi, şimdi kurmak mı yazısındaki kriterlerle tartabilirsiniz.
Pazartesi: Nakit planını muafiyetsiz kurun
Vergi muafiyetini ve platform desteğini sıfır, aidat muafiyetini senaryo olarak yazın. Plan muafiyet olmadan ayakta kalıyorsa, muafiyet geldiğinde cebe giren artı oluyor. Mali müşavirinizle oda aidatının sizin şirketiniz için tutarını konuşun.
Çarşamba: Teknokent ve kuluçka girişimcisi seçeneğini kontrol edin
AR-GE ya da yazılım geliştiriyorsanız teknokent başvuru şartlarını yönetici şirketten öğrenin. Aidat muafiyeti kuluçka girişimcisi niteliğine bağlı olduğu için bu niteliği nasıl kazanacağınızı da aynı görüşmede sorun.
Cuma: Kontrol listesi
Liste: (1) nakit planı muafiyetsiz, (2) aidat muafiyeti senaryo olarak, (3) teknokent seçeneği değerlendirildi, (4) sitede ve sunumda muafiyet vaadi yok, (5) tanım yayımlandığında okunacak kaynaklar belli. Muafiyet senaryolarını dijital yatırım planıyla birlikte kurma işini dijital danışmanlık hizmetimizde yürütüyoruz.
Hızlı Özet
- Kanunda kesin olan, kuruluştan itibaren üç yıla kadar TOBB, oda ve borsa ücret ve aidat muafiyeti (RG 33270, 7582 sayılı Kanun).
- Aidat muafiyeti 4 Haziran 2026’da yürürlüğe girdi, ancak uygulanması Bakanlığın henüz yayımlanmayan tanımına bağlı.
- Vergi muafiyeti 27 Nisan 2026’da açıklandı; kriter, oran ve süre açıklanmadı (Dünya/AA).
- Teknokent istisnaları 31/12/2028’e kadar sürüyor ve dijital şirkete otomatik uygulanmıyor (Bakanlık bilgi formu).
- KOSGEB platform desteği vergi muafiyeti değil, tanıma bağlı geri ödemesiz bir destek.
Kısa Sözlük
- Kuluçka girişimcisi
- Kuluçka girişimcisi, 4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu kapsamında bu niteliği kazanmış girişimciyi tanımlamak için kullanılan statüdür.
- Stopaja mahsuben terkin
- Stopaja mahsuben terkin, ücretten kesilen gelir vergisinin işverenin ödeyeceği vergiden düşülerek silinmesi için kullanılan teşvik yöntemidir.
- Aidat muafiyeti
- Aidat muafiyeti, şirketin TOBB, oda ve borsaya ödediği ücret ve aidatlardan belirli bir süre kurtulması için kullanılan yasal düzenlemedir.
Sık Sorulan Sorular
Bugün dijital şirkete özgü bir vergi muafiyeti yürürlükte değil. 27 Nisan 2026’da açıklandı, ancak kriteri, oranı ve süresi yayımlanmadı.
Hüküm 4 Haziran 2026’da yürürlüğe girdi, ancak Bakanlığın dijital şirket tanımına ve kuluçka girişimcisi şartına bağlı. Tanım yayımlanmadan uygulanması mümkün görünmüyor.
Teknokent istisnaları bölgede yapılan faaliyete bağlı ayrı bir rejim. Dijital şirkete bu istisnaları otomatik tanıyan bir hüküm bulunamadı.
Sıradaki Adım
Muafiyet senaryolarını kendi iş planınıza göre birlikte tartmak isterseniz uzmanına danışın formunu doldurun.
Dijital şirket uygulamasının tanımı ve şartları henüz kesinleşmedi; karar vermeden önce güncel bilgiyi Sanayi ve Teknoloji Bakanlığı, KOSGEB ve Resmî Gazete’den doğrulayın. Bu yazı mali veya hukuki danışmanlık değildir.
Kaynaklar: TÜRMOB sirküleri, 7582 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun (RG 04.06.2026) · Resmî Gazete, sayı 33270 · Dünya Gazetesi (AA) (27 Nisan 2026) · Sanayi ve Teknoloji Bakanlığı, TGB’lerdeki Girişimlere Yönelik Teşvikler bilgi formu (28.08.2023) · KOSGEB Girişimci Destek Programı
Güncelleme: Ekim 2026