Sanal ofis ve otomatik muhasebe, dijital şirketlerde e-Arşiv ve e-Defter kuralı ne diyor?
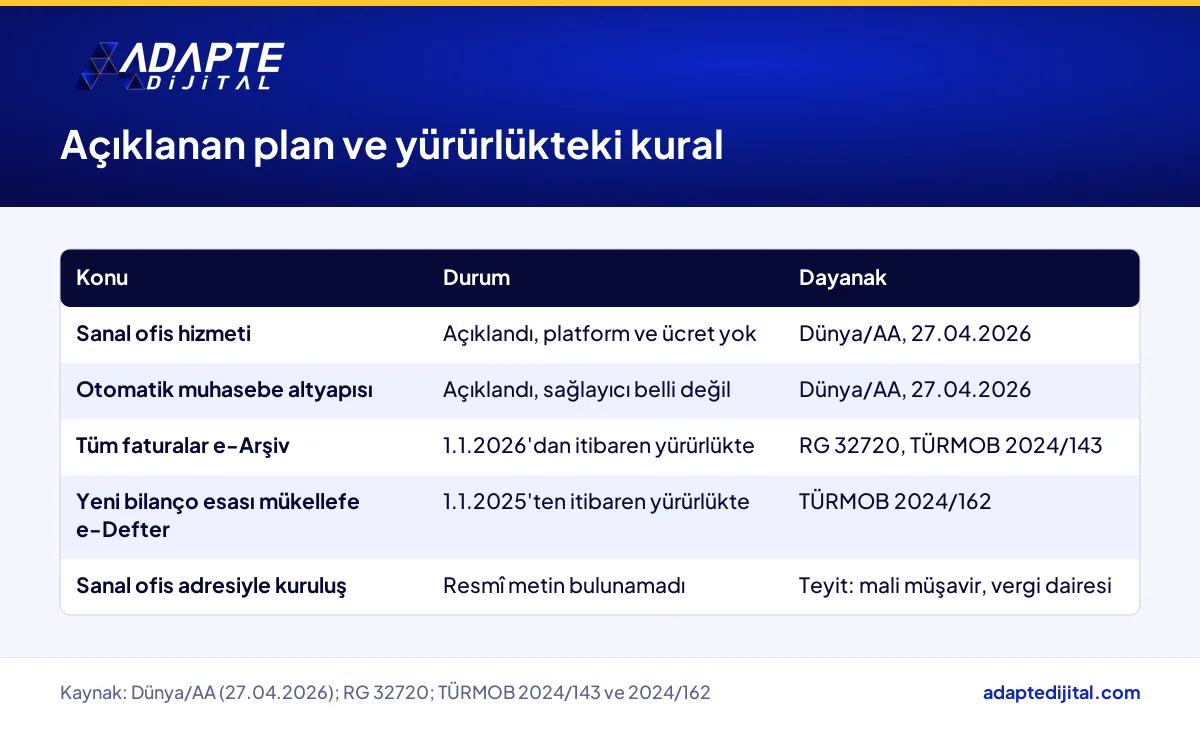
Sanal ofis ve otomatik muhasebe, bugün dijital şirket için yürürlükte bir hak değil, açıklanmış bir plan: Bakan Kacır girişimcilerin ilk günden bu altyapıya erişebileceğini söyledi, ama platform, sağlayıcı ve ücret açıklanmadı (Dünya/AA, 27 Nisan 2026). Bugün yürürlükte olan kural ise e-belge tarafında. 1.1.2026’dan itibaren e-Fatura dışındaki mükelleflerin tüm faturaları e-Arşiv olarak düzenleniyor, 1.1.2025’ten itibaren işe başlayan bilanço esası mükellef de e-Defter’e geçiyor.
Sizin için anlamı şu: dijital şirketinizi bugün kuruyorsanız, muhasebe düzeninizi açıklanan platforma göre değil, yürürlükteki tebliğlere göre kurmanız gerekiyor. Sanal ofis adresiyle kuruluşu açıkça düzenleyen ya da yasaklayan resmî bir metin bulunamadı; bu konuda kesin hüküm yok. Dijital şirketle ilgili tüm soruları topladığımız dijital şirket sayfamız diğer başlıkları da aynı ayrımla açıyor.
Bakan Kacır’ın açıkladığı sanal ofis ve otomatik muhasebe, dijital şirket için bugün neye karşılık geliyor?
BU BÖLÜMÜN ÖZETİ
- Açıklamada neler var?
- Açıklamada neler yok?
- Açıklama yalnız yabancı yatırımcıya mı yönelik?
Bugün bir uygulamaya karşılık gelmiyor, bir hedefe karşılık geliyor. 27 Nisan 2026’daki açıklamada Bakan Kacır, girişimcilerin ilk günden “sanal ofis hizmetlerine ve otomatik muhasebe altyapısına erişebilecek” olduğunu söyledi. Bunun işletme maliyetlerini önemli ölçüde azaltacağı belirtildi. Dijital şirket tanımı ise 14 Ekim 2026 itibarıyla yayımlanmadı.
Açıklamada neler var?
Yabancı yatırımcının pasaport temelli kimlik doğrulamayla (KYC) tamamen uzaktan şirket kurabileceği söyleniyor. Sanal ofis cümlesi ise girişimcilere atıf yapıyor; kapsamın kimi içerdiği net değil. Aynı açıklamada vergi muafiyeti de geçiyor; bugün kesin olanla açıklanmış olanın farkını dijital şirketlere vergi muafiyeti yazısı ayrıca ele alıyor.
Açıklamada neler yok?
Sanal ofisin ve otomatik muhasebenin kim tarafından, hangi platformda ve hangi ücretle sunulacağı haberde yer almıyor. Bakanlığın bu altyapıya dair bir düzenlemesi de yayımlanmış bulunamadı. Bu yüzden bugün bu hizmete başvurulacak bir kapı yok.
Açıklama yalnız yabancı yatırımcıya mı yönelik?
Haber metninde bu net değil. Uzaktan kuruluş cümlesi yabancı yatırımcıya, sanal ofis cümlesi girişimcilere atıf yapıyor. Hangi şirketin kapsama gireceği, tanım ve uygulama metniyle belli olacak.
Videoyu izleyin, özeti anlayın.
58 saniyede paketin tamamı: AI uyumlu web siteniz, 6 üst sayfa, 12 alt sayfa ve 108 AI SEO uyumlu makale; hemen ve anahtar teslim. Tek paket, tek fiyat.
Dijital şirket sanal ofis adresiyle kurulabilir mi?
BU BÖLÜMÜN ÖZETİ
- 546 Sıra No.lu Tebliğ adres konusunda ne söylüyor?
- Teyit edilmesi gereken sorular hangileri?
- Yaygın hata: açıklamayı yürürlükteki kural sanmak
Kesin bir cevap yok. Bugün bir şirketin merkez adresi olarak sanal ofis adresi kullanmasını açıkça düzenleyen ya da yasaklayan bir Ticaret Bakanlığı veya GİB metni bulunamadı. Bu yüzden “kurulabilir” ya da “kurulamaz” demek doğru olmaz. Adres seçimini, kuruluştan önce mali müşaviriniz ve bağlı olacağınız vergi dairesiyle teyit edin.
546 Sıra No.lu Tebliğ adres konusunda ne söylüyor?
Tebliğ 01.02.2023’te yürürlüğe giriyor ve ticaret siciline tescil edilen belirli işlemler için vergi dairesine ayrıca bildirim gerekmiyor. Bu bildirimi Ticaret Bakanlığı elektronik olarak yapıyor; şube açılışı, kapanışı ve adres değişikliği de sicil tescili ile yürüyor. Tebliğ sanal ofisten söz etmiyor.
Teyit edilmesi gereken sorular hangileri?
Mali müşavire ve vergi dairesine üç soru götürün: adres merkez olarak kabul ediliyor mu, tebligat bu adrese nasıl ulaşıyor, sözleşme hangi belgeyle sicile sunuluyor. Sanal ofis sağlayıcısından da sözleşme ve ücret için kendi teklifinizi alın.
Yaygın hata: açıklamayı yürürlükteki kural sanmak
En sık hata, “devlet sanal ofis verecek” cümlesini bugün geçerli bir hak sanıp adres ve muhasebe kararını ertelemek. İkinci hata, internetteki e-Fatura geçiş eşiklerini resmî rakam diye kullanmak. Bu eşikler GİB’den doğrulanamadı; kendi durumunuzu mali müşavirinizle netleştirin.
Dijital şirkette e-Arşiv ve e-Defter kuralı adım adım nasıl uygulanır?
BU BÖLÜMÜN ÖZETİ
- Adım 1: Defter tutma esasını kuruluştan önce belirleyin
- Adım 2: Faturaları ilk günden e-Arşiv olarak düzenleyin
- Adım 3: Yevmiye ve kebir defterini elektronik ortamda tutun
- Adım 4: GİB’in risk analizi bildirimine hazırlıklı olun
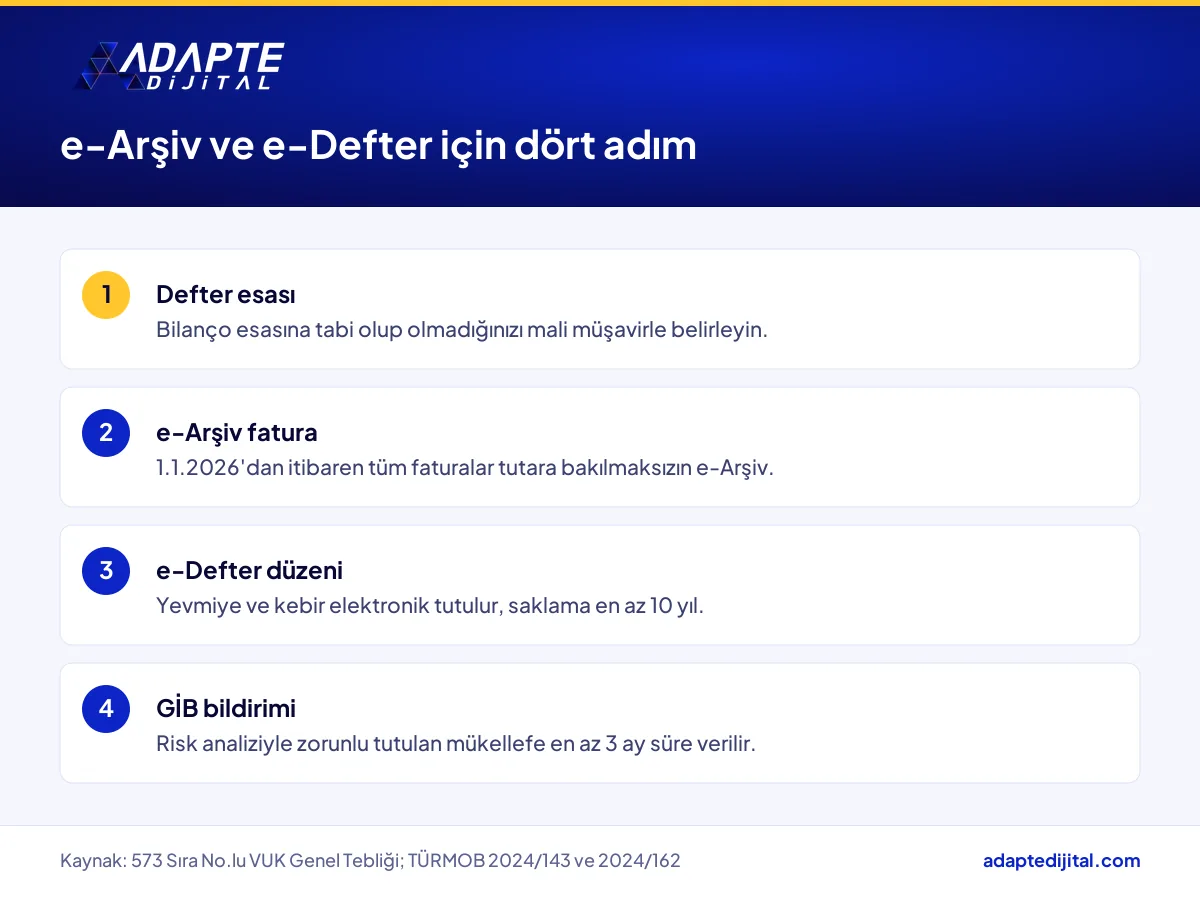
Dört adımda uygulanır: defter esası, e-Arşiv faturası, e-Defter düzeni ve GİB bildirimlerine hazırlık. Kurallar 573 Sıra No.lu VUK Genel Tebliği ile TÜRMOB’un 2024/143 ve 2024/162 sayılı sirkülerlerine dayanıyor. Yazılım ve hizmet ücretleri resmî metinde geçmiyor; bu kalemlerde kendi teklifinizi alın.
Adım 1: Defter tutma esasını kuruluştan önce belirleyin
TÜRMOB 2024/162 sirkülerine göre 1.1.2025’ten itibaren işe başlayan ve bilanço esasına göre defter tutacak mükellefler e-Defter’e geçmek zorunda. Hangi esasa tabi olacağınızı kuruluştan önce mali müşavirinizle belirleyin.
Adım 2: Faturaları ilk günden e-Arşiv olarak düzenleyin
573 Sıra No.lu Tebliğ’e göre e-Fatura ve e-Arşiv uygulamasına dahil olmayan mükellefler 2025’te vergiler dahil 3.000 TL’yi aşan faturaları e-Arşiv olarak düzenliyor. 1.1.2026’dan itibaren tutara bakılmaksızın tüm faturalar e-Arşiv. Kâğıt fatura koçanıyla işe başlamak bugün mümkün değil.
Adım 3: Yevmiye ve kebir defterini elektronik ortamda tutun
e-Fatura’ya geçmekle yükümlü olanlar, bilanço esasında defter tutanlar ve TTK 397/4 kapsamında bağımsız denetime tabi şirketler yevmiye ve kebir defterlerini e-Defter olarak tutuyor. e-Defter saklama süresi 1.1.2020’den itibaren en az 10 yıl.
Adım 4: GİB’in risk analizi bildirimine hazırlıklı olun
GİB, risk analiziyle belirlediği mükellefleri ciro ve sektöre bakmadan e-Defter’e zorunlu tutabiliyor. Bu durumda en az 3 ay süre veriliyor.
Otomatik muhasebe vaadi hangi dijital şirketi nasıl etkiler?
BU BÖLÜMÜN ÖZETİ
- Kazanan: Yurt dışından uzaktan kuruluş planlayan yabancı kurucu
- Zorlanan: Kâğıt düzeniyle çalışan küçük dijital işletme
- Dolaylı etkilenen: Mali müşavir ve muhasebe yazılımı sağlayıcısı
Etki, kurucunun nerede olduğuna ve bugünkü fatura alışkanlığına göre ayrışıyor. 2026 sonbaharında İstanbul’da yazılım, e-ticaret ya da dijital hizmet şirketi kurmaya hazırlanan kurucu aynı açıklamayı okuyor ama aynı yere çıkmıyor. Plan uygulamaya geçerse en çok uzaktan kuran kazanıyor; bugün ise en çok kâğıt düzeniyle çalışan zorlanıyor.
Kazanan: Yurt dışından uzaktan kuruluş planlayan yabancı kurucu
Pasaport temelli kimlik doğrulama, sanal ofis ve otomatik muhasebe aynı pakette uygulamaya geçerse, Türkiye’de fiziksel ofis açmadan şirket kurmak kolaylaşıyor. Bugün için bu bir plan; tarih ve platform açıklanmadı. Beklemenin ve hemen kurmanın artısını eksisini beklemek mi, şimdi kurmak mı yazısı tartışıyor.
Zorlanan: Kâğıt düzeniyle çalışan küçük dijital işletme
Faturayı ay sonunda toplu kesen, belgeleri klasörde biriktiren işletme için 2026 kuralı işi zora sokuyor. Tüm faturalar e-Arşiv olunca “sonra hallederiz” diye bekleyen evrak, ay sonunda mali müşavirin masasında dağ oluyor.
Dolaylı etkilenen: Mali müşavir ve muhasebe yazılımı sağlayıcısı
Otomatik muhasebe altyapısının mali müşavirlik mesleğini nasıl etkileyeceği hiçbir resmî kaynakta yer almıyor; bu konuda yorum yapmak erken. Bugün mali müşavir ve yazılım sağlayıcıları yürürlükteki e-Arşiv ve e-Defter kurallarıyla çalışıyor.
Sanal ofis ve otomatik muhasebenin dijital tarafı fatura, veri ve web sitesi için ne demek?
BU BÖLÜMÜN ÖZETİ
- e-ticaret sitesinde fatura akışı nasıl kurulmalı?
- Veri saklama 10 yıl ise yedekleme neden plan ister?
- Web sitesindeki adres ve unvan sicil kaydıyla uyumlu mu?
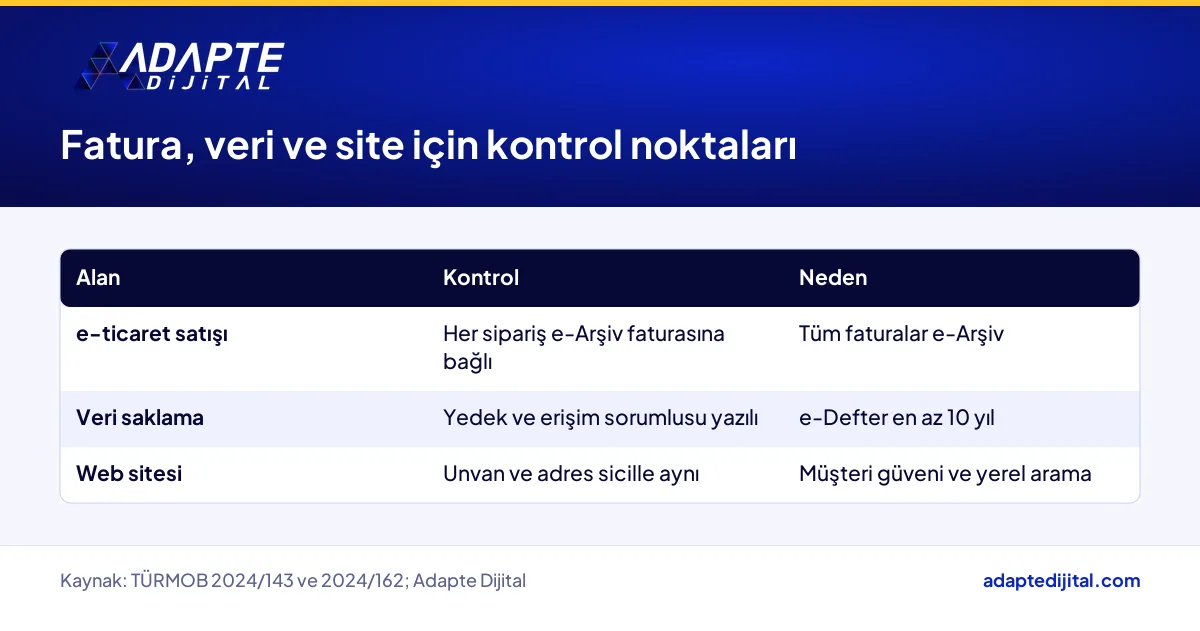
Dijital tarafı üç yerde karşılık buluyor: satış akışındaki e-Arşiv faturası, on yıllık veri saklama ve web sitesindeki şirket bilgisinin sicil kaydıyla tutarlılığı. Üçü de açıklanan platformu beklemiyor; bugünkü mevzuatla kurulabiliyor.
e-ticaret sitesinde fatura akışı nasıl kurulmalı?
Siteden gelen her siparişin e-Arşiv faturasına dönüşmesi gerekiyor. Ödeme, sipariş ve fatura adımları birbirine bağlı değilse kasa dönse bile faturalar geride kalıyor. Sepet ortalaması düşük, sipariş sayısı yüksek işletmede bu bağ elle yürütülemiyor.
Veri saklama 10 yıl ise yedekleme neden plan ister?
e-Defter saklama süresi en az 10 yıl. Bulut hizmeti değişse, yazılım sağlayıcısı kapansa bile kayıtların erişilebilir kalması gerekiyor. Yedekleme sorumluluğunun kimde olduğunu sözleşmede yazılı hale getirin.
Web sitesindeki adres ve unvan sicil kaydıyla uyumlu mu?
Sitede, faturada ve sicil kaydında aynı unvan ve adres görünmeli. Yerel aramada ve harita kayıtlarında farklı adres çıkması müşteride güven sorusu doğuruyor. Sanal ofis adresi kullanıyorsanız bu adresin her kanalda tutarlı olmasına dikkat edin.
Dijital şirket kurmaya hazırlanan girişimci bu hafta ne yapmalı?
BU BÖLÜMÜN ÖZETİ
- Pazartesi: Mali müşavirle adres ve defter esası görüşmesi
- Çarşamba: e-imza ve MERSİS hazırlığı
- Cuma: Kontrol listesi
Bu hafta üç iş yapın: mali müşavirle adres ve defter esasını konuşun, imza altyapısını kurun, kontrol listesini kapatın. Üçü de açıklanan platformdan bağımsız.
Pazartesi: Mali müşavirle adres ve defter esası görüşmesi
Sanal ofis adresinin merkez olarak kullanılıp kullanılamayacağını ve defter esasınızı yazılı olarak sorun. Cevabı vergi dairesi teyidiyle tamamlayın.
Çarşamba: e-imza ve MERSİS hazırlığı
Ticaret Bakanlığı’nın MERSİS sayfasına göre şirket sözleşmesi MERSİS’te hazırlanıp e-imza veya mobil imzayla imzalanabiliyor. e-imza sağlayıcısından süre ve ücret için kendi teklifinizi alın.
Cuma: Kontrol listesi
Liste: (1) adres kararı teyitli, (2) defter esası belli, (3) e-Arşiv faturası ilk günden hazır, (4) e-Defter ve 10 yıllık saklama planı, (5) site, fatura ve sicilde aynı unvan. Kuruluş aşamasında iş modelini ve dijital süreçleri birlikte kurma işini adaptif iş modeli ve dijital dönüşüm yönetimi hizmetimizde yürütüyoruz.
Hızlı Özet
- Sanal ofis ve otomatik muhasebe 27 Nisan 2026’da açıklandı; platform ve ücret belli değil (Dünya/AA).
- 1.1.2026’dan itibaren e-Fatura dışındaki mükelleflerin tüm faturaları e-Arşiv (RG 32720, TÜRMOB 2024/143).
- 1.1.2025’ten itibaren işe başlayan bilanço esası mükellef e-Defter’e geçiyor (TÜRMOB 2024/162).
- e-Defter saklama süresi en az 10 yıl (TÜRMOB 2024/162).
- Sanal ofis adresiyle kuruluşu açıkça düzenleyen resmî metin bulunamadı; mali müşavir ve vergi dairesi teyidi gerekiyor.
Kısa Sözlük
- e-Arşiv fatura
- e-Arşiv fatura, e-Fatura sistemine dahil olmayan alıcılara elektronik ortamda düzenlenen ve saklanan fatura türüdür.
- e-Defter
- e-Defter, yevmiye ve kebir defterlerinin elektronik ortamda tutulması ve saklanması için kullanılan kayıt düzenidir.
- Bilanço esası
- Bilanço esası, işletmenin varlık ve kaynaklarını çift taraflı kayıtla izlemek için kullanılan defter tutma yöntemidir.
Sık Sorulan Sorular
Bu konuyu açıkça düzenleyen ya da yasaklayan resmî bir metin bulunamadı. Kuruluştan önce adresin uygunluğunu mali müşaviriniz ve vergi dairesiyle teyit edin.
Hayır. Altyapı 27 Nisan 2026’da açıklandı, ancak hangi platformda, kim tarafından ve hangi ücretle sunulacağı henüz duyurulmadı.
TÜRMOB 2024/143 sirkülerine göre 1.1.2026’dan itibaren e-Fatura dışındaki mükelleflerin tüm faturaları tutara bakılmaksızın e-Arşiv olarak düzenleniyor.
Sıradaki Adım
Kuruluş adresinizi ve muhasebe düzeninizi yürürlükteki kurallara göre birlikte planlamak isterseniz uzmanına danışın formunu doldurun.
Dijital şirket uygulamasının tanımı ve şartları henüz kesinleşmedi; karar vermeden önce güncel bilgiyi Sanayi ve Teknoloji Bakanlığı, KOSGEB ve Resmî Gazete’den doğrulayın. Bu yazı mali veya hukuki danışmanlık değildir.
Kaynaklar: Dünya Gazetesi (AA), Bakan Kacır: Yabancı yatırımcı Türkiye’de uzaktan şirket kurabilecek (27 Nisan 2026) · TÜRMOB sirküleri 2024/143, 573 Sıra No.lu VUK Genel Tebliği (RG 12.11.2024) · TÜRMOB özel sirküleri 2024/162, e-Defter (27.12.2024) · Ticaret Bakanlığı, MERSİS sayfası (12 Mayıs 2026)
Güncelleme: Ekim 2026