Kadın ve genç girişimciye 1 milyon TL kredi: KOSGEB Faiz/Kâr Payı Desteği nasıl işler?
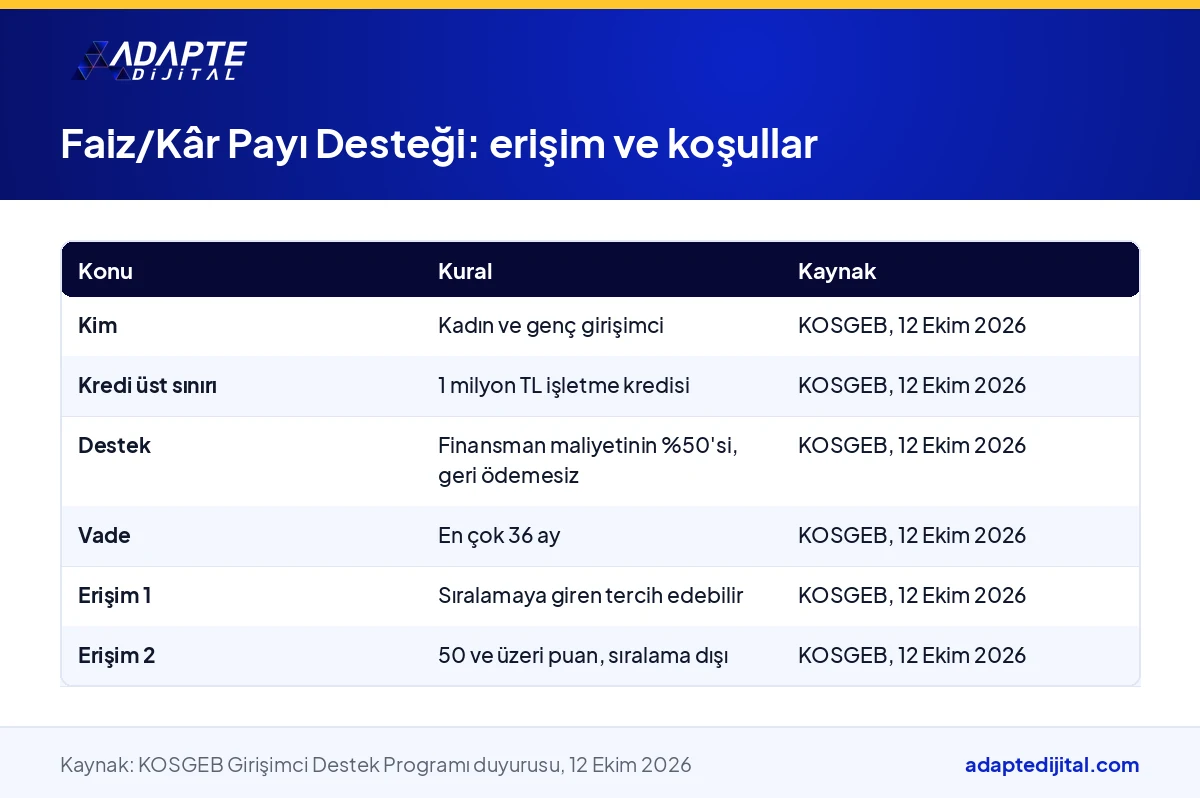
KOSGEB, 12 Ekim 2026’da yenilediği Girişimci Destek Programı’nda kadın ve genç girişimciye yönelik İş Geliştirme Faiz/Kâr Payı Desteği’ni duyurdu: 1 milyon TL’ye kadar işletme kredisi, finansman maliyetinin %50’si geri ödemesiz, vade en çok 36 ay (KOSGEB, 12 Ekim 2026). Desteğe iki kapıdan giriliyor: İş Geliştirme sıralamasına giren kadın ve genç girişimci bu desteği tercih edebiliyor; 50 ve üzeri puan alıp sıralama dışı kalan da erişiyor. Bakanlığın dijital şirket tanımı bu yazının güncellendiği Ekim 2026 itibarıyla yayımlanmadı.
Sizin için anlamı şu: bu destek bir hibe değil, bir krediye ortak olma modeli. Krediyi banka veriyor, faizin ya da kâr payının yarısını KOSGEB karşılıyor. Anaparayı ve kalan yarıyı 36 ay içinde işletme ödüyor; plan buna göre kurulmalı.
KOSGEB Faiz/Kâr Payı Desteği nedir, 12 Ekim 2026’da ne değişti?
BU BÖLÜMÜN ÖZETİ
- 1 milyon TL işletme kredisi: yatırım değil, işletme
- Finansman maliyetinin %50’si geri ödemesiz
- Vade en çok 36 ay
Faiz/Kâr Payı Desteği, İş Geliştirme Desteği’nin içinde kadın ve genç girişimciye açılan ayrı bir kapı. Girişimci bankadan işletme kredisi alıyor; KOSGEB, kredinin finansman maliyetinin yarısını geri ödemesiz karşılıyor. Üst sınır 1 milyon TL kredi, vade en çok 36 ay.
1 milyon TL işletme kredisi: yatırım değil, işletme
Duyuru “işletme kredisi” diyor. İşletme kredisi, günlük faaliyetin finansmanı için kullanılan kredi türü. Makine alımı gibi büyük yatırım kalemleri için İş Geliştirme Desteği’nin 2,25 milyon TL’lik ana kalemi var. İki kalem farklı ihtiyaca bakıyor; ikisini karıştırmamak gerekiyor.
Finansman maliyetinin %50’si geri ödemesiz
Finansman maliyeti, kredinin faizi ya da katılım bankasında kâr payı. KOSGEB bu maliyetin yarısını karşılıyor ve bu bölüm geri ödenmiyor. Anapara ve maliyetin kalan yarısı işletmenin. Faiz oranını duyuru vermiyor; oran, bankanın ve dönemin koşuluna bağlı.
Vade en çok 36 ay
Kredinin vadesi en çok 36 ay. Üç yıl, kredinin aylık taksitini ve nakit akışını belirliyor. 1 milyon TL’lik kredinin aylık yükü, faiz oranı bilinmeden hesaplanamıyor. Planda bu yük, gelir tahminiyle birlikte ay ay yazılmalı.
Videoyu izleyin, özeti anlayın.
58 saniyede paketin tamamı: AI uyumlu web siteniz, 6 üst sayfa, 12 alt sayfa ve 108 AI SEO uyumlu makale; hemen ve anahtar teslim. Tek paket, tek fiyat.
Faiz/Kâr Payı Desteği’ne kim, nasıl erişiyor: 50 puan kuralı ne?
BU BÖLÜMÜN ÖZETİ
- Sıralamaya giren kadın ve genç girişimci: tercih hakkı
- 50 ve üzeri puan: sıralama dışı kalan da erişiyor
- Teminat ve banka: kredi teminat kuruluşlarıyla iş birliği
Erişim, İş Geliştirme Desteği’nin değerlendirme sürecinden geçiyor. Sektör kurulu projeyi puanlıyor. Kadın ve genç girişimci için bu puan iki sonuç üretiyor: sıralamaya girerse tercih hakkı, girmezse 50 puan eşiğiyle erişim hakkı.
Sıralamaya giren kadın ve genç girişimci: tercih hakkı
Ülke genelinde ilk 500 ya da ilinde ilk 3’e giren kadın ve genç girişimci, geri ödemeli ana destek yerine Faiz/Kâr Payı Desteği’ni tercih edebiliyor. Tercih, projenin ihtiyacına göre yapılıyor. Büyük yatırım için ana kalem, nakit ihtiyacı için kredi modeli daha uygun olabiliyor.
50 ve üzeri puan: sıralama dışı kalan da erişiyor
Kurul puanı 50 ve üzeri olan kadın ve genç girişimci, sıralamaya girmese de bu desteğe erişiyor. Bu kural, yarışmayı kaybeden iyi projeye ikinci kapı açıyor. Seçilme oranının ne kadar dar olduğu İş Geliştirme’de seçilme oranı yazısında sayılarla anlatılıyor.
Teminat ve banka: kredi teminat kuruluşlarıyla iş birliği
Duyuru, kredi teminat kuruluşları ve finans kuruluşlarıyla iş birliği yapılacağını yazıyor. Teminat, yeni işletmenin en zor aştığı eşik. İş birliğinin kapsamı ve hangi bankaların yer alacağı henüz açıklanmadı. Krediyi onaylayan yine banka; KOSGEB maliyete ortak oluyor.
1 milyon TL kredi ve %50 destek hesabı nasıl işliyor?
BU BÖLÜMÜN ÖZETİ
- Anapara: 1 milyon TL’ye kadar, tamamı geri ödenir
- Maliyet: faiz ya da kâr payı, yarısı KOSGEB’den
- Vade: 36 ay içinde nakit akışı
Hesabın üç kalemi var: anapara, finansman maliyeti ve vade. Anapara tamamen işletmenin. Maliyetin yarısı KOSGEB’den, yarısı işletmeden. Vade üç yılı aşmıyor. Faiz oranı bilinmediği için bu yazıda tutar hesabı yapılmıyor; mantık anlatılıyor.
Anapara: 1 milyon TL’ye kadar, tamamı geri ödenir
Destek, krediyi hibe yapmıyor. 1 milyon TL çekilirse 1 milyon TL banka takviminde geri ödeniyor. Girişimcinin kazancı, maliyetin yarısının KOSGEB’ce karşılanması. Bu nedenle kredi tutarı ihtiyaca göre seçilmeli; üst sınır hedef değil, tavan.
Maliyet: faiz ya da kâr payı, yarısı KOSGEB’den
Geleneksel bankada faiz, katılım bankasında kâr payı ödeniyor; destek ikisini de kapsıyor. KOSGEB’in payı geri ödemesiz. Ödemenin bankaya mı işletmeye mi yapılacağı ve uygulama adımları KOSGEB mevzuatında belirleniyor; duyuru bu ayrıntıyı vermiyor.
Vade: 36 ay içinde nakit akışı
Üç yıllık vade, işletmenin ilk üç yılını kapsıyor. Bu dönem aynı zamanda gelirin en belirsiz olduğu dönem. Kredinin hangi gidere harcanacağı ve geri dönüşünün nasıl ölçüleceği planda yazılmalı. Ölçülemeyen harcama, taksit gününde yük olarak geri dönüyor.
Performans Desteği ile Faiz/Kâr Payı Desteği arasındaki fark ne?
BU BÖLÜMÜN ÖZETİ
- Performans Desteği: 8 brüt asgari ücrete kadar, hibe
- Faiz/Kâr Payı Desteği: kredi, yarım maliyet, 36 ay
- İkisi birlikte alınabilir mi?
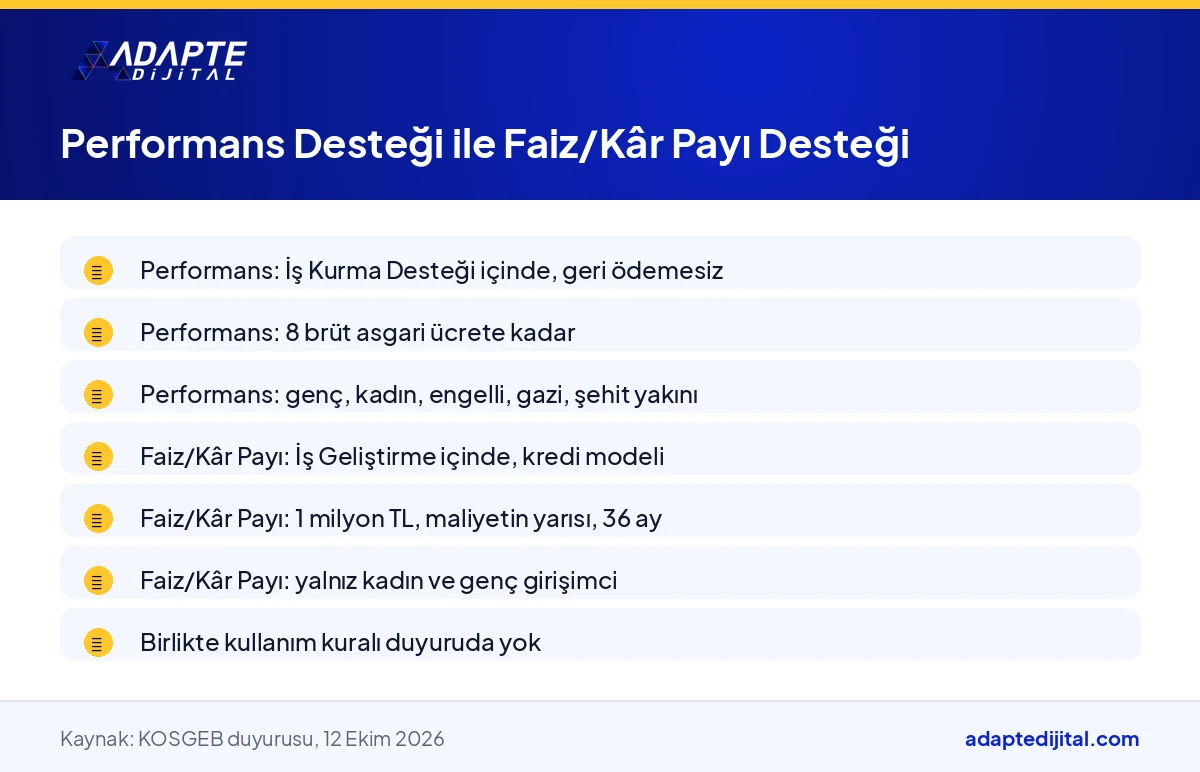
Yeni programda kadın ve genç girişimciyi anan iki destek var. Performans Desteği İş Kurma Desteği’nin içinde ve geri ödemesiz; Faiz/Kâr Payı Desteği İş Geliştirme’nin içinde ve kredi modelinde. Adları benzer, yapıları farklı.
Performans Desteği: 8 brüt asgari ücrete kadar, hibe
İş Kurma Desteği’ndeki Performans Desteği, kurucusu genç, kadın, engelli, gazi ya da şehit birinci derece yakını olan işletmelere 8 brüt asgari ücrete kadar geri ödemesiz destek veriyor. KOSGEB destekli tüm sektörlere açık ve başvuru sürekli. Yeni kurulan işletmenin ilk desteği bu.
Faiz/Kâr Payı Desteği: kredi, yarım maliyet, 36 ay
Faiz/Kâr Payı Desteği kadın ve genç girişimciye açık; engelli, gazi ve şehit yakını bu kalemde sayılmıyor. Para bankadan geliyor, KOSGEB maliyete ortak oluyor. Sektör kısıtı İş Geliştirme’nin listesi: imalat, telekomünikasyon, programlama, bilgi hizmetleri ve bilimsel Ar-Ge.
İkisi birlikte alınabilir mi?
Duyuru iki desteğin birlikte kullanımına dair bir kural vermiyor. Biri kuruluş aşamasının, diğeri büyüme aşamasının programında. Zaman olarak ardışık görünüyorlar; kesin cevap KOSGEB’in uygulama esaslarında. Kimin hangi şartla yararlanacağı dijital şirket statüsünden kim yararlanır yazısında ayrıca ele alınıyor.
Faiz/Kâr Payı Desteği dijital şirketle birleşir mi?
BU BÖLÜMÜN ÖZETİ
- Platform Giderleri Desteği ayrı programda
- Tanım gelince ne değişebilir?
- Kredi dijital tarafa harcanabilir mi?
Bugün için hayır; aralarında tanımlı bir bağ yok. Dijital şirketler için KOSGEB’in açtığı tek kalem, İş Kurma Desteği’ndeki Platform Giderleri Desteği. Faiz/Kâr Payı Desteği ise İş Geliştirme’nin içinde ve dijital şirket şartı aramıyor.
Platform Giderleri Desteği ayrı programda
Platform Giderleri Desteği, Bakanlığın tanımladığı dijital şirketlerin platform kayıt ücretini kapsıyor; tutar açıklanmadı ve tanım yayımlanmadı. Bu kalem İş Kurma Desteği’nde. Kimin alacağı KOSGEB platform kayıt ücreti desteği yazısında.
Tanım gelince ne değişebilir?
Bakanlık tanımı yayımlanınca KOSGEB’in İş Geliştirme kalemlerine dijital şirket şartı ekleyip eklemeyeceği bilinmiyor. Bugünkü duyuru böyle bir bağ kurmuyor. Kavramın bütünü ve açık sorular dijital şirket nedir yazısında.
Kredi dijital tarafa harcanabilir mi?
İşletme kredisinin hangi gidere kullanılacağına banka ve KOSGEB’in kuralları karar veriyor. Web sitesi, içerik ve ölçüm gibi dijital kalemler İş Geliştirme’nin ana kaleminde yazılım ve hizmet alımı başlıkları altında sayılıyor. Kredi için aynı kabulün geçerli olduğu iddia edilemez; sorunun cevabı KOSGEB’de.
Kadın ve genç girişimci bu desteğe nasıl hazırlanıyor?
BU BÖLÜMÜN ÖZETİ
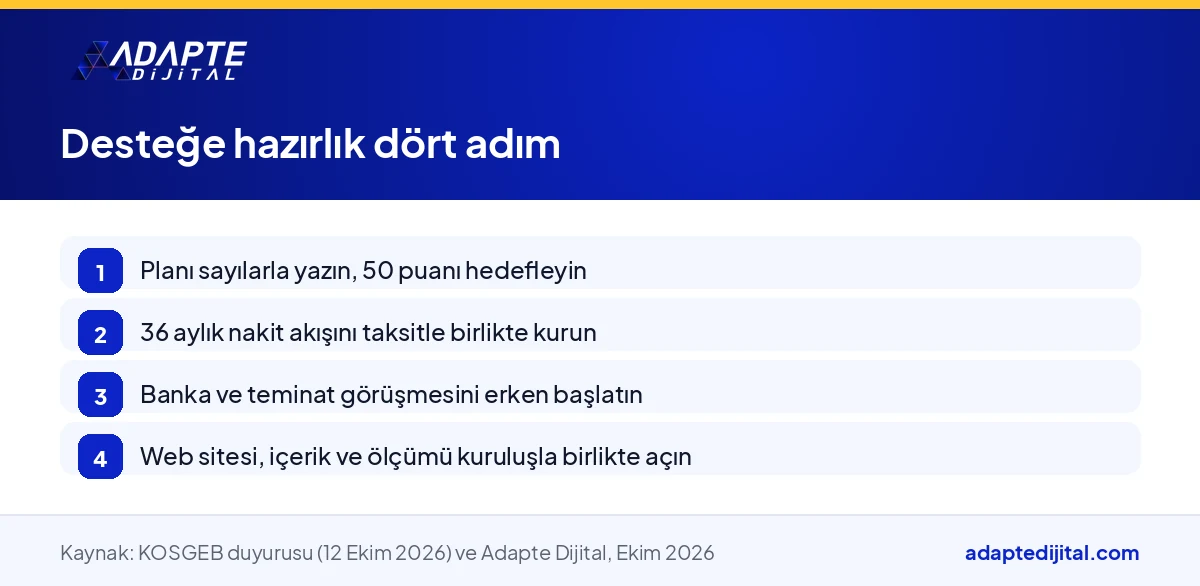
- Puanı hedefleyen plan: 50 eşiği için sayı
- 36 aylık nakit akışı: taksit ve gelir yan yana
- Teminat ve banka görüşmesi: önceden başlayın
- Dijital tarafı kuruluşla birlikte kurun
Hazırlığın merkezi, sektör kurulunun 50 puanı. Puanı veren şey ölçülebilir plan: gider, gelir, takvim ve sayı. Dijital şirket tanımı beklenmeden yapılacak dört iş var.
Puanı hedefleyen plan: 50 eşiği için sayı
Kurul, projenin sayılarla yazılmış olmasına bakıyor. Pazar, müşteri, gider ve geri ödeme sayıyla anlatılmalı. Dijital bölüm de aynı dille: web sitesi, sayfa sayısı, AI SEO uyumlu makale sayısı, hesaplar ve ölçüm. Planın dijital takvimi KOSGEB desteği çıkmadan dijital hazırlık takvimi yazısında.
36 aylık nakit akışı: taksit ve gelir yan yana
Kredi taksiti 36 ay boyunca her ay kapıda. Gelirin hangi aydan itibaren taksiti karşılayacağı yazılmalı. Web sitesi ve ölçüm erken kurulursa, gelir tahmini Search Console ve GA4 verisine dayanır. Tahmin veriye dayandığında kurul da banka da aynı sayıyı okur.
Teminat ve banka görüşmesi: önceden başlayın
Kredi teminat kuruluşlarıyla iş birliğinin ayrıntısı açıklanmadı. Banka görüşmesini puan sonucunu beklemeden başlatmak zaman kazandırıyor. Bankanın isteyeceği belgeler, kurulun istediği planla büyük ölçüde örtüşüyor: gelir, gider, takvim.
Dijital tarafı kuruluşla birlikte kurun
Alan adı, AI ve kullanıcı uyumlu web sitesi, içerik, hesaplar ve ölçüm kuruluşla aynı ay başlamalı. Dijital tarafın planlanmasını dijital danışmanlık hizmetimizde yürütüyoruz. Destek gelişmelerini dijital şirket sayfamızda topluyoruz.
Hızlı Özet
- Faiz/Kâr Payı Desteği: kadın ve genç girişimciye 1 milyon TL’ye kadar işletme kredisi (KOSGEB, 12 Ekim 2026).
- Finansman maliyetinin %50’si geri ödemesiz; vade en çok 36 ay; anapara işletmenin.
- Erişim: İş Geliştirme sıralamasına giren tercih edebiliyor; 50 ve üzeri puan alıp sıralama dışı kalan da erişiyor.
- Performans Desteği farklı: İş Kurma’da, 8 brüt asgari ücrete kadar, geri ödemesiz.
- Dijital şirketle tanımlı bağ yok; dijital şirketlere ayrı kalem Platform Giderleri Desteği, tanım Ekim 2026’da yayımlanmadı.
Kısa Sözlük
- Finansman maliyeti
- Finansman maliyeti, kredi için ödenen faiz ya da kâr payını adlandırmak için kullanılan terimdir.
- İşletme kredisi
- İşletme kredisi, günlük faaliyetin ve dönen giderlerin finansmanı için kullanılan kredi türüdür.
- Kredi teminat kuruluşu
- Kredi teminat kuruluşu, teminatı yetersiz işletmenin kredisine kefalet vermek için kurulan kuruluştur.
Sık Sorulan Sorular
Kadın ve genç girişimciye 1 milyon TL’ye kadar işletme kredisi; finansman maliyetinin %50’si KOSGEB’ce geri ödemesiz karşılanıyor, vade en çok 36 ay. Anapara ve kalan maliyet işletmenin.
İş Geliştirme sıralamasına giren kadın ve genç girişimci tercih edebiliyor; sektör kurulundan 50 ve üzeri puan alıp sıralama dışı kalan kadın ve genç girişimci de erişiyor.
Hayır. Duyuruda böyle bir şart yok; dijital şirketlere yönelik tek kalem İş Kurma Desteği’ndeki Platform Giderleri Desteği. Bakanlığın tanımı Ekim 2026 itibarıyla yayımlanmadı.
Sıradaki Adım
Şirketinizin dijital tarafını kuruluşla birlikte planlamak isterseniz Dijital Şirketim Olsun kampanya sayfasında teslimat listesini inceleyin; dijitalleşme sürecinizin tamamında dost danışmanınız oluruz.
Dijital şirket uygulamasının tanımı ve şartları henüz kesinleşmedi; destek tutarları ve şartları değişebilir. Karar vermeden önce güncel bilgiyi Sanayi ve Teknoloji Bakanlığı, KOSGEB ve Resmî Gazete’den doğrulayın. Bu yazı mali veya hukuki danışmanlık değildir.
Kaynaklar: KOSGEB, Girişimci Destek Programı yenilendi (12 Ekim 2026) · Bigpara/DHA-AA, Bakanlık raporu ve KOSGEB rakamları (7-8 Eylül 2025) · Resmî Gazete, Sayı 33270 (4 Haziran 2026)
Güncelleme: Ekim 2026