Teknopark stopaj teşviki 2028’de bitiyor mu, dijital şirket planı belirsizliği çözer mi?
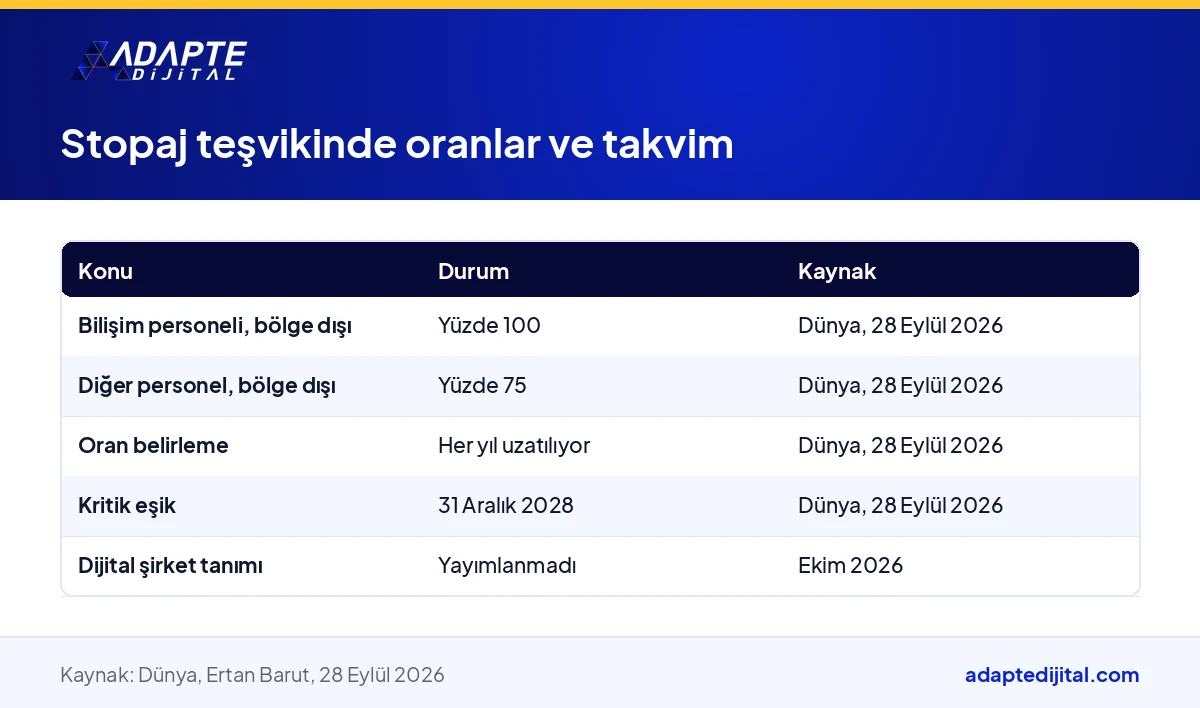
Teknopark ve Ar-Ge merkezlerindeki gelir vergisi stopaj teşvikinin takvimi yeniden gündemde: Ertan Barut, 28 Eylül 2026’da Dünya’daki Yazılım Masası köşesinde, bölge dışında geçen süreler için bilişim personelinde yüzde 100, diğer personelde yüzde 75 olan oranların her yıl uzatıldığını ve bunun belirsizlik yarattığını yazdı. Yazara göre 31 Aralık 2028 kritik eşik; 2028 sonrasını kapsayan bir düzenleme istiyor (Dünya, 28 Eylül 2026).
Sizin için anlamı şu: teknoparkta ya da kuluçkada kurduğunuz şirketin personel maliyeti, her yıl yenilenen bir karara bağlı. Dijital şirket uygulaması bu takvimi bugün değiştirmiyor; Bakanlığın tanımı Ekim 2026 itibarıyla yayımlanmadı.
Teknopark stopaj teşviki 2028’de bitiyor mu, bugün ne biliniyor?
BU BÖLÜMÜN ÖZETİ
- Oranlar yıllık belirleniyor, plan yıllık yapılıyor
- 31 Aralık 2028: mevcut çerçevenin eşiği
- Çağrı bir görüş, resmî takvim değil
Kesin bir bitiş tarihi açıklanmış değil; bilinen, oranların her yıl yeniden belirlendiği ve 31 Aralık 2028’in mevcut düzenlemede kritik eşik olduğu. Barut’un yazısı bu iki noktayı birlikte ele alıyor ve 2028 sonrasını kapsayan kalıcı bir çerçeve öneriyor.
Oranlar yıllık belirleniyor, plan yıllık yapılıyor
Yazının asıl eleştirisi süreyle değil yöntemle ilgili: oranlar her yıl uzatılıyor. Bu, iki yıllık bir ürün yol haritası çizen ekibin personel maliyetini ikinci yıl için bilmemesi demek. Yatırımcıya sunulan bütçe de aynı belirsizliği taşıyor. Yıllık uzatma bir güvence gibi görünse de planlama ufkunu on iki aya indiriyor.
31 Aralık 2028: mevcut çerçevenin eşiği
Barut, 31 Aralık 2028’i kritik eşik olarak anıyor. Bu tarihten sonrası için bugün yazılı bir kural yok. Teknoparkta kurulan ve üç yıllık büyüme planı yapan bir şirket, planının son yılını kuralsız bir dönemde geçiriyor. Yazarın çağrısı tam bu noktaya: 2028 sonrasını kapsayan düzenleme şimdiden açıklansın.
Çağrı bir görüş, resmî takvim değil
Yazı bir köşe yazısı; Bakanlık ya da Hazine’den bu konuda yeni bir açıklama gelmedi. Orta Vadeli Program 2027-2029 dijital şirket uygulamasını ve tek durak ofisi hedef olarak yazıyor, stopaj takvimine değinmiyor. Dolayısıyla okuyucu bu yazıyı bir uyarı olarak almalı, karar dayanağı olarak değil.
Videoyu izleyin, özeti anlayın.
58 saniyede paketin tamamı: AI uyumlu web siteniz, 6 üst sayfa, 12 alt sayfa ve 108 AI SEO uyumlu makale; hemen ve anahtar teslim. Tek paket, tek fiyat.
Stopaj teşvikinde yüzde 100 ve yüzde 75 oranları kimi kapsıyor?
BU BÖLÜMÜN ÖZETİ
- Bilişim personeli: bölge dışı sürelerde yüzde 100
- Diğer personel: yüzde 75
- Oranlar bir kararla, teşvik bir kanunla duruyor
İki oran, iki personel grubunu ayırıyor. Barut’un aktarımına göre bölge dışında geçen sürelerde bilişim personeli için yüzde 100, diğer personel için yüzde 75 uygulanıyor. Oranların kendisi değil, her yıl yeniden belirlenmesi tartışma konusu.
Bilişim personeli: bölge dışı sürelerde yüzde 100
Yazılım geliştiren, veri işleyen ve sistem kuran personelin teknopark dışında geçirdiği süreler yüzde 100 oranıyla teşvik kapsamında tutuluyor. Uzaktan çalışmanın yaygınlaştığı bir sektörde bu oran, ekibin nerede oturduğundan bağımsız bir maliyet avantajı sağlıyor. Oranın her yıl onaylanması gerektiği için avantaj da yıllık.
Diğer personel: yüzde 75
Satış, operasyon ve destek gibi görevlerdeki personel için bölge dışı sürelerde oran yüzde 75. Teknoloji şirketi büyüdükçe bu grup kalabalıklaşıyor ve iki oran arasındaki fark bütçede görünür hale geliyor. Personel planı yapılırken hangi görevin hangi gruba girdiği, bordro öncesinde teknopark yönetimiyle netleştirilmeli. Yanlış sınıflandırma geriye dönük fark çıkarıyor.
Oranlar bir kararla, teşvik bir kanunla duruyor
Teşvikin dayanağı 4691 ve 5746 sayılı kanunlar; oranlar ise yıllık kararlarla belirleniyor. İki katmanlı yapı, girişimcinin iki ayrı takvimi izlemesini gerektiriyor. Kanun değişmese bile oran değişebiliyor. Bu yüzden teknoparktaki şirketin mali müşaviri her yıl sonunda oran kararını kontrol ediyor ve bütçeyi ona göre güncelliyor.
Dijital şirket planı stopaj belirsizliğini çözer mi?
BU BÖLÜMÜN ÖZETİ
- Yürürlükteki tek hüküm: üç yıla kadar aidat muafiyeti
- Tanım yok, bağ da yok
- Barut’un önerisi: statü kriterleri teknopark ilişkisine bağlansın
Bugün için hayır. Dijital şirket uygulamasının yürürlükteki tek hükmü aidat muafiyeti; stopaj teşvikine dair bir madde yok. Kavramın bütününü dijital şirket nedir yazısında topladık.
Yürürlükteki tek hüküm: üç yıla kadar aidat muafiyeti
7582 sayılı Kanun’un 11’inci maddesi 4 Haziran 2026’da yürürlüğe girdi ve 5746 sayılı Kanun’a dijital şirketler için TOBB, oda ve borsa aidat muafiyetini ekledi. Hüküm, Bakanlık tanımına uygun ve kuluçka girişimcisi niteliği kazanmış kurucuları arıyor. Vergi tarafında ne olduğunu dijital şirketlere vergi muafiyeti gelecek mi yazısı ayırıyor.
Tanım yok, bağ da yok
Bakanlığın dijital şirket tanımı bu yazının güncellendiği Ekim 2026 itibarıyla yayımlanmadı. Tanım olmadan dijital şirketin teknopark personeliyle, stopaj oranıyla ya da 2028 eşiğiyle ilişkisi kurulamıyor. Nisan 2026’da Bakan Kacır belirli ölçeğe kadar vergi muafiyetinden söz etti; ölçek ve kapsam açıklanmadı. İkisi ayrı dosya olarak ilerliyor.
Barut’un önerisi: statü kriterleri teknopark ilişkisine bağlansın
Yazının yedi önerisinden biri, Bakanlığın statü kriterlerini Teknogirişim Rozeti, kuluçka ve teknopark ilişkisine bağlamak. Bu öneri kabul görürse dijital şirket ile teknopark aynı tanımda buluşur ve stopaj tartışması da statüye bağlanır. Önerilerin tamamını bir kez veri ver ilkesi ve şirket pasaportu yazısında ele aldık.
Teknopark girişimi için 2028 belirsizliği ne zaman karar gerektirir?
BU BÖLÜMÜN ÖZETİ
- Personel planı: yıllık bütçe, çok yıllık ürün
- Bölge dışı çalışma: oran farkı ekip yapısına bağlı
- Kuluçka statüsü: muafiyetin ve olası bağın anahtarı
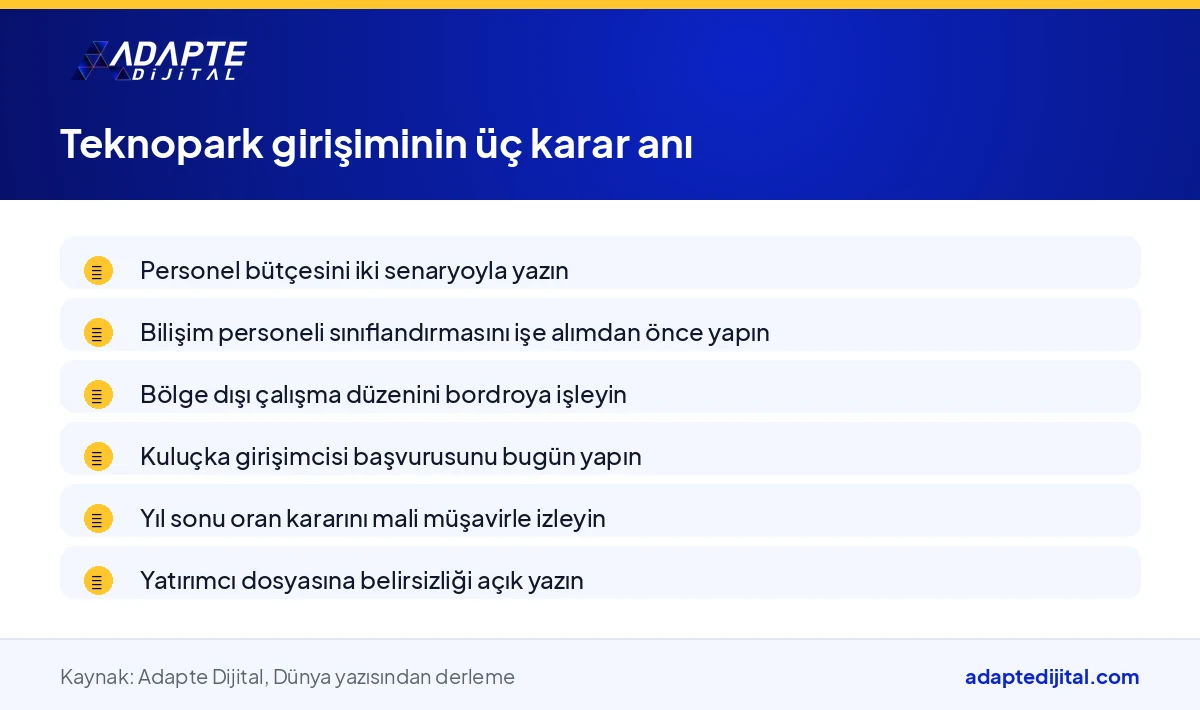
Üç karar anı var: personel planı yapılırken, ekip bölge dışında çalışacaksa ve kuluçka statüsü alınırken. Üçünde de belirsizlik aynı, ama bekleme maliyeti farklı.
Personel planı: yıllık bütçe, çok yıllık ürün
Ürün yol haritası iki ya da üç yıl sürerken personel maliyeti yıllık karara bağlı. Çözüm, bütçeyi iki senaryoyla yazmak: oran uzatılırsa ve uzatılmazsa. Yatırımcıya sunulan dosyada bu iki satırın bulunması, belirsizliği gizlemekten daha güçlü bir mesaj veriyor. Barut’un çağrısı tam da bu çift bütçeyi gereksiz kılmayı hedefliyor.
Bölge dışı çalışma: oran farkı ekip yapısına bağlı
Uzaktan çalışan bilişim personeli yüzde 100, diğer personel yüzde 75 oranından yararlanıyor. Ekip büyürken hangi görevlerin bilişim personeli sayılacağı bordro yapısını belirliyor. Bu sınıflandırma, teknopark yönetimi ve mali müşavirle birlikte, işe alım öncesinde yapılmalı. Sonradan düzeltme, geriye dönük maliyet çıkarıyor ve yatırımcı dosyasındaki bütçeyi bozuyor.
Kuluçka statüsü: muafiyetin ve olası bağın anahtarı
Kuluçka girişimcisi niteliği, bugün yürürlükteki aidat muafiyetinin şartı; yarın statü kriterlerinin de parçası olabilir. Statüyü nasıl alacağınızı kuluçka girişimcisi statüsü nasıl alınır yazısı anlatıyor. Teknoparkta kurulan şirket için bu başvuru, stopaj takviminden bağımsız olarak bugün yapılabiliyor. Tanım çıktığı gün statüsü hazır olan şirket, muafiyete ilk sırada ulaşıyor.
Teknoparklar Barut’a göre hangi role evrilmeli?
BU BÖLÜMÜN ÖZETİ
- Laboratuvar ve ortak Ar-Ge altyapısı
- Mentorluk ve yatırımcı ilişkileri
- Yedi öneri içinde teknoparkın yeri
Yazı, teknoparkı yalnız vergi avantajı sağlayan bir adres olmaktan çıkarmayı öneriyor. Laboratuvar, ortak Ar-Ge altyapısı, mentorluk ve yatırımcı ilişkileri merkezi olarak tanımlanan dört rol, stopaj tartışmasını geri plana itiyor.
Laboratuvar ve ortak Ar-Ge altyapısı
Küçük ekibin tek başına kuramayacağı test ortamı, cihaz ve veri altyapısının teknoparkta ortak kullanıma açılması öneriliyor. Bu rol, bilimsel Ar-Ge ve prototip aşamasındaki girişim için stopaj kadar değerli bir maliyet avantajı. Teknopark, kuluçka ve TEKMER farkını teknokent, kuluçka merkezi ve TEKMER yazısı açıyor.
Mentorluk ve yatırımcı ilişkileri
Barut, teknoparkın girişimciyi yatırımcıyla buluşturan ve deneyimli kurucuların bilgisini aktaran bir merkez olmasını istiyor. Bu rolde teşvik oranı değil, ağ ve görünürlük öne çıkıyor. Yatırımcının bir girişimi değerlendirirken ilk baktığı yer ise şirketin dijital izi: web sitesi, içerik ve tutarlı şirket bilgisi.
Yedi öneri içinde teknoparkın yeri
Yedi öneri arasında teknopark iki yerde geçiyor: statü kriterlerinde ve büyüme desteklerinin şirket profiline bağlanmasında. İkinci öneri, destek ve teşviklerin tek tek başvuruyla değil, şirket pasaportundaki doğrulanmış profile göre açılmasını hedefliyor. Gerçekleşirse stopaj gibi teşvikler de profile bağlı ve öngörülebilir hale gelebilir.
Belirsizlik sürerken girişimci dijital tarafta ne yapmalı?
BU BÖLÜMÜN ÖZETİ
- Üç kaynağı yıl sonunda ve her hafta izleyin
- Şirket bilgisini her yerde aynı tutun
- Dijital varlığı teşvik takviminden bağımsız kurun
Stopaj takvimi girişimcinin elinde değil; şirketin dijital varlığı ise tamamen elinde. Tanım ve oran kararları beklenirken yapılacak işler, hiçbir karara bağlı olmayan işler olmalı.
Üç kaynağı yıl sonunda ve her hafta izleyin
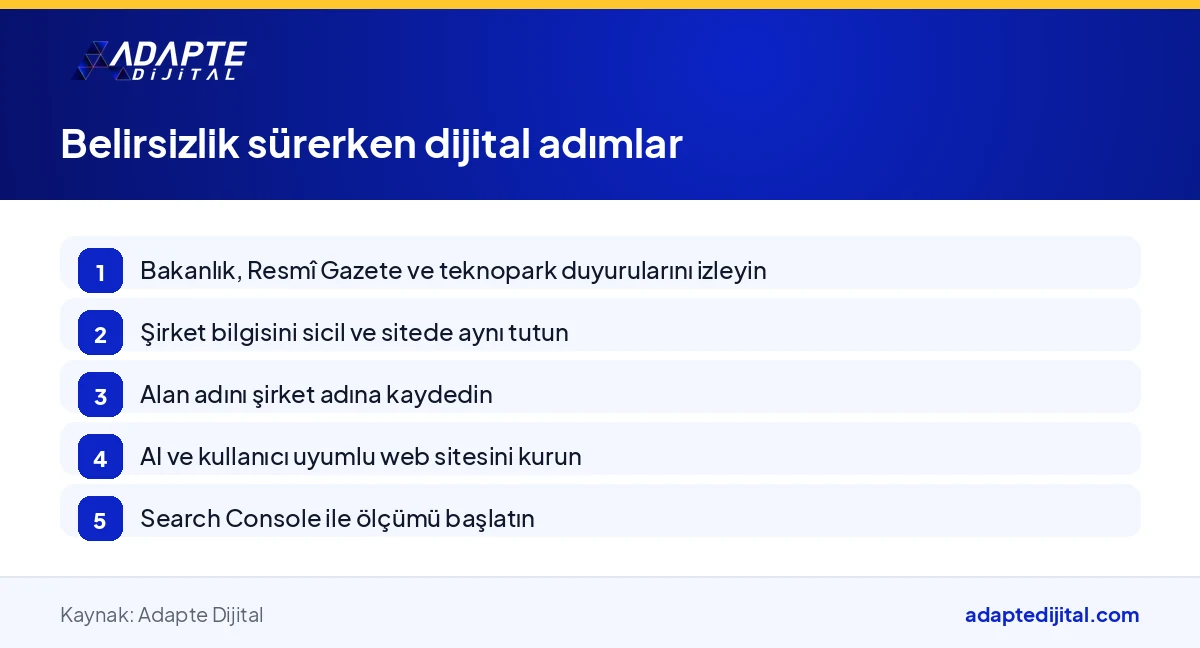
Yıllık oran kararı yıl sonuna doğru çıkıyor; dijital şirket tanımı ise herhangi bir gün yayımlanabilir. Sanayi ve Teknoloji Bakanlığı sayfası, Resmî Gazete ve teknopark yönetiminin duyuruları birlikte izlenmeli. Üç kaynağı tek takvime bağlamak, haberi gazeteden öğrenmeyi önlüyor. Gelişmeleri dijital şirket sayfamızda topluyor ve haftalık güncelliyoruz.
Şirket bilgisini her yerde aynı tutun
Unvan, adres, faaliyet ve kurucu bilgisi sicilde, web sitesinde ve yapısal veride birebir aynı olmalı. Tanım yayımlandığında hazır bir web sitesi aynı gün uyarlanıyor; olmayan site uyarlanamıyor. Yatırımcı ve yapay zekâ da şirketi bu tutarlılıktan okuyor. Neyin değişeceğini tanım çıkınca web sitenizde ne değişmeli yazısında anlattık.
Dijital varlığı teşvik takviminden bağımsız kurun
Alan adı, AI ve kullanıcı uyumlu web sitesi, yapay zekâ uyumlu içerik ve ölçüm, hiçbir oran kararını beklemiyor. Yatırımcı ve müşteri şirketi bu varlıklardan okuyor. Kuruluş, teşvik takvimi ve dijital kurulumu tek planda yürütme işini adaptif iş modeli ve dijital dönüşüm yönetimi hizmetinde yapıyoruz.
Hızlı Özet
- Barut, 28 Eylül 2026’da stopaj teşviki oranlarının yıllık uzatılmasının belirsizlik yarattığını yazdı (Dünya).
- Bölge dışı sürelerde bilişim personeli için yüzde 100, diğer personel için yüzde 75 oranı uygulanıyor.
- 31 Aralık 2028 kritik eşik; yazar 2028 sonrasını kapsayan düzenleme istiyor, resmî açıklama yok.
- Dijital şirketin yürürlükteki tek hükmü 4 Haziran 2026 tarihli aidat muafiyeti; stopajla tanımlı bağı yok.
- Bakanlığın dijital şirket tanımı Ekim 2026 itibarıyla yayımlanmadı; teknopark için dört yeni rol öneriliyor.
Kısa Sözlük
- Stopaj teşviki
- Stopaj teşviki, personel ücretinden kesilen gelir vergisinin belirli oranda alınmaması için kullanılan düzenlemedir.
- Bölge dışı süre
- Bölge dışı süre, personelin teknopark sınırları dışında çalışarak geçirdiği zamanı belirtmek için kullanılan terimdir.
- Teknogirişim Rozeti
- Teknogirişim Rozeti, teknoloji girişimini resmî olarak tanımlamak için önerilen kimlik işaretidir.
Sık Sorulan Sorular
Resmî bir bitiş açıklaması yok. Oranlar her yıl yeniden belirleniyor ve 31 Aralık 2028 mevcut çerçevenin eşiği olarak anılıyor. 2028 sonrası için bugün yazılı kural bulunmuyor.
Bilinmiyor. Bakanlığın dijital şirket tanımı Ekim 2026 itibarıyla yayımlanmadı; yürürlükteki tek hüküm aidat muafiyeti. Stopaj ile statü arasında tanımlı bir bağ henüz yok.
Barut’un aktarımına göre bölge dışı sürelerde bilişim personeli için yüzde 100, diğer personel için yüzde 75 uygulanıyor. Oranlar yıllık belirlendiği için güncel kararı mali müşavirinizle doğrulayın.
Sıradaki Adım
Şirketinizin dijital tarafını kuruluşla birlikte planlamak isterseniz Dijital Şirketim Olsun kampanya sayfasında teslimat listesini inceleyin; dijitalleşme sürecinizin tamamında dost danışmanınız oluruz.
Dijital şirket uygulamasının tanımı ve şartları henüz kesinleşmedi; destek tutarları ve şartları değişebilir. Karar vermeden önce güncel bilgiyi Sanayi ve Teknoloji Bakanlığı, KOSGEB ve Resmî Gazete’den doğrulayın. Bu yazı mali veya hukuki danışmanlık değildir.
Kaynaklar: Dünya, Ertan Barut, Türkiye dijital şirket modeli nasıl olmalı (28 Eylül 2026) · Resmî Gazete, Sayı 33270, 7582 sayılı Kanun (4 Haziran 2026) · Dünya/AA, Bakan Kacır açıklaması (27 Nisan 2026) · AA, Orta Vadeli Program aktarımı (10 Eylül 2026)
Güncelleme: Ekim 2026