Howden Türkiye Burcu Nasuhoğlu’nu atadı, işletme risk danışmanlığından ne beklemeli?
Howden Türkiye, Burcu Nasuhoğlu’nu Kıdemli Risk Danışmanlığı Direktörü olarak atadı; görevin amacı kurumlara verilen risk danışmanlığı ve sigorta brokerliği hizmetlerini geliştirmek ve şirketin büyüme hedeflerine katkı sağlamak (ForInvest Haber, 8 Ekim 2026; Perakende.org, 9 Ekim 2026). Nasuhoğlu bankacılık ve risk yönetiminde 26 yılı aşkın deneyime sahip; kariyeri 1999’da bankacılıkta başladı, 2011-2025 arasında Finansal Olmayan Riskler Birim Müdürü olarak görev yaptı.
Sizin için anlamı şu: bir sigorta brokeri artık yalnız poliçe aracısı gibi konumlanmıyor, işletmenin başına gelebilecekleri önceden haritalayan bir danışman gibi konumlanıyor. Çoğu işletme sahibinin bilmediği bir ayrıntı da var: bankacılıkta “finansal olmayan riskler” adıyla ayrı bir uzmanlık alanı bulunur ve faiz ya da kur dışındaki süreç, sistem ve itibar kazalarıyla uğraşır. Bu birikimin bir brokerin danışmanlık masasına taşınması, 2026 sonbaharında Türkiye’deki işletmeler için risk konuşmasının genişlediğini gösteriyor.
Howden Türkiye Burcu Nasuhoğlu’nu hangi göreve atadı?
BU BÖLÜMÜN ÖZETİ
- Nasuhoğlu’nun uzmanlık alanları neler?
- Açıklamada kimler konuşuyor?
- Howden Türkiye nasıl bir yapı?
Howden Türkiye, Burcu Nasuhoğlu’nu Kıdemli Risk Danışmanlığı Direktörü olarak atadı. Habere göre görevin hedefi kurumlara sunulan risk danışmanlığı ve sigorta brokerliği hizmetlerini geliştirmek. Nasuhoğlu, Bilkent Üniversitesi Ekonomi Bölümü mezunu ve bankacılıkta 1999’da başlayan bir kariyerden geliyor. Göreve başlama günü ve önceki bankanın adı haberde yer almıyor.
Nasuhoğlu’nun uzmanlık alanları neler?
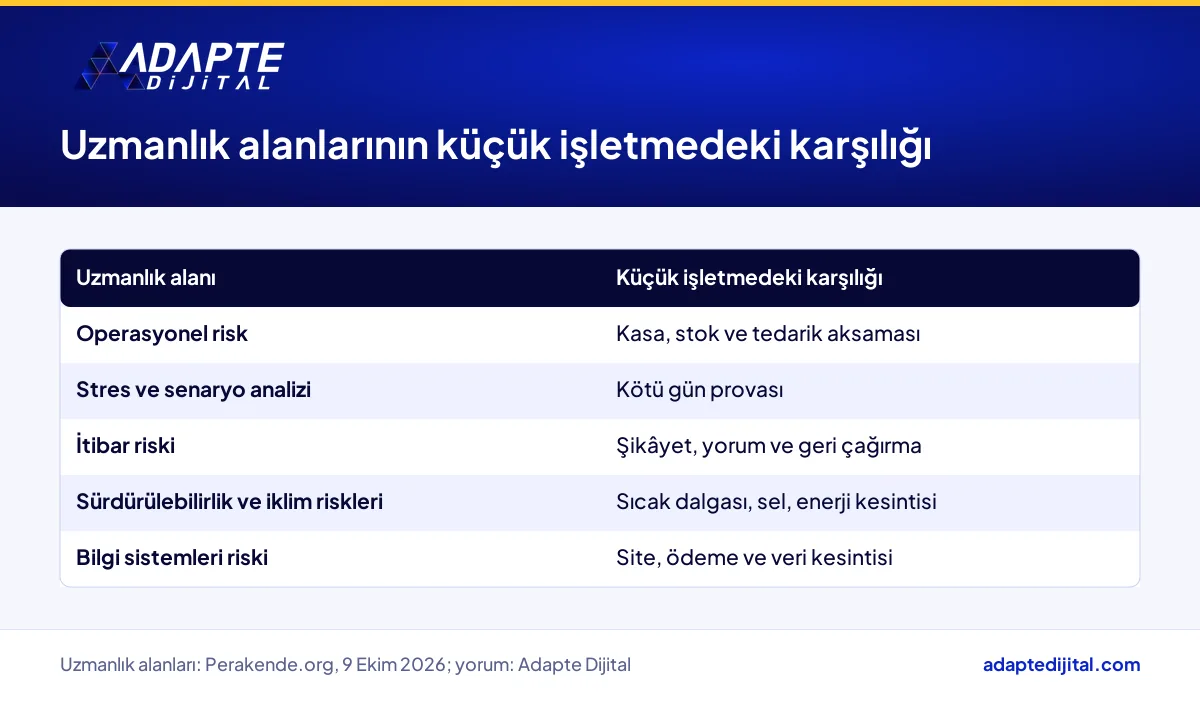
Perakende.org’un aktardığı uzmanlık listesi uzun ve teknik: operasyonel risk çerçeveleri ve sermaye modelleri, stres ve senaryo analizi, itibar riski, sürdürülebilirlik ve iklim riskleri, bilgi sistemleri riski. Stres analizi, “en kötü gün gelirse kasada ne kalır” sorusunun hesaplı hâlidir. Senaryo analizi ise aynı soruyu farklı hikâyelerle tekrar tekrar sorar.
Açıklamada kimler konuşuyor?
Atamayla ilgili açıklama yapanlar Howden Türkiye CEO’su ve Yönetim Kurulu Başkanı Atınç Yılmaz, Howden Group Finansal Kuruluşlar Risk Danışmanlığı Başkanı Jonathan Humphries ve Nasuhoğlu’nun kendisi. Nasuhoğlu’na göre kurumların risk gündemi operasyonel risklerden iklim ve sürdürülebilirlik risklerine uzanıyor. Bu bir tespit değil, yeni direktörün kendi değerlendirmesi olarak okunmalı.
Howden Türkiye nasıl bir yapı?
Şirketin kurumsal sayfasına göre Howden Türkiye 2025’te Antalya’da sekizinci şubesini açtı ve 250’den fazla çalışanı bulunuyor. Howden, Türkiye sigorta sektörüne 2011’de girdi. 1994’te Londra’da kurulan grup, grup genelinde 55 ülkede faaliyet gösteriyor.
Sigorta brokerinin risk danışmanlığı işletmeye ne kazandırır?
BU BÖLÜMÜN ÖZETİ
- Sigorta brokeri ile acente arasındaki fark ne?
- Risk danışmanlığı yalnız büyük kurumlara mı uygun?
- Operasyonel risk günlük dilde ne demek?
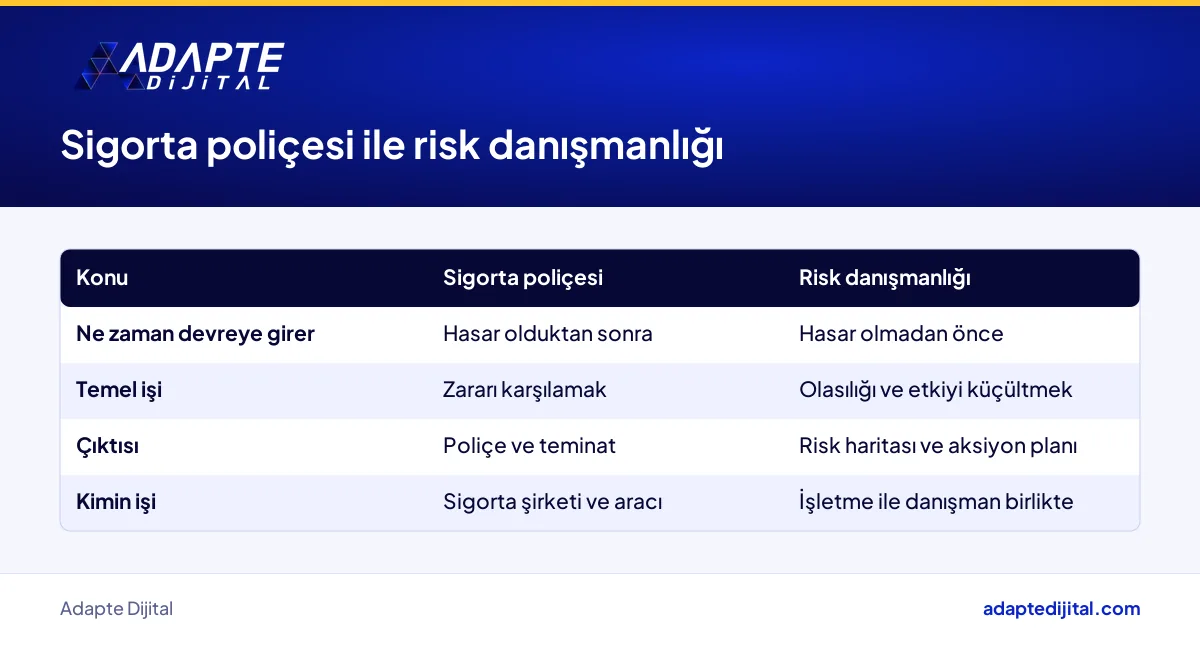
Risk danışmanlığı, hasar olmadan önce devreye girer. Poliçe, kaza olunca zararı karşılayan sözleşmedir; risk danışmanlığı ise kazanın olma ihtimalini ve etkisini küçültmeye çalışır. Bir benzetmeyle: poliçe şemsiyedir, risk danışmanı ise hava durumuna bakıp çamaşırı hangi gün asacağınızı söyleyen komşudur.
Sigorta brokeri ile acente arasındaki fark ne?
Broker, poliçeyi sigortalı adına piyasada arar ve pazarlık eder. Acente ise belirli sigorta şirketlerinin ürününü satar. Risk danışmanlığı sunan bir broker, önce işletmenin risk haritasını çıkarır, sonra hangi riskin sigortaya devredileceğine, hangisinin içeride yönetileceğine birlikte karar verir.
Risk danışmanlığı yalnız büyük kurumlara mı uygun?
Haberdeki hizmetin odağı kurumlar ve bu ayrımı akılda tutmak gerekiyor. Atamanın KOBİ’lere yönelik bir hizmet değişikliği getirip getirmeyeceği haberde yok. Yine de yöntem ölçekten bağımsız: üç şubeli bir fırın zinciri de “hangi gün kasa dönmez” sorusunu sorabilir.
Operasyonel risk günlük dilde ne demek?
Operasyonel risk, işin kendisinden doğan aksaklıklardır. Kasiyerin hatası, tedarikçinin gecikmesi, depoda bozulan stok, çöken ödeme sistemi bu başlığa girer. Bankalar bu riskleri ölçmek için sermaye modelleri kurar; küçük işletme için ilk adım ise riskleri yazıya dökmektir.
Operasyonel, itibar ve iklim riskleri küçük işletmeyi nasıl ilgilendirir?
BU BÖLÜMÜN ÖZETİ
- İtibar riski kasaya nasıl yansır?
- İklim riski bir kafe için gerçek bir konu mu?
- Senaryo analizi küçük ölçekte nasıl yapılır?
Üç risk de küçük işletmeye büyük şirketten daha hızlı dokunur, çünkü yedek kapasite azdır. Bir günlük sistem arızası ciroyu, tek bir kötü yorum dalgası müşteri trafiğini, bir sel ya da uzun sıcak dalgası stoku etkiler. Nasuhoğlu’nun uzmanlık listesindeki her başlığın mağaza ölçeğinde somut bir karşılığı var.
İtibar riski kasaya nasıl yansır?
İtibar riski, işletme hakkında konuşulanların satışı etkilemesidir. Bir ürün geri çağırması, sosyal medyada yayılan bir şikâyet ya da yanlış anlaşılan bir kampanya müşteriyi kapıdan döndürür. Bu risk poliçeyle tam karşılanmaz; hızlı ve tutarlı iletişimle yönetilir.
İklim riski bir kafe için gerçek bir konu mu?
Evet, iklim riski bir kafe için de gerçek. Sıcak dalgasında soğutma yükü artar, ani yağışta bodrum depo su alır, enerji kesintisinde vitrin boşalır. Sürdürülebilirlik tarafının belge boyutunu kardeş yazımızda, Pluxee Türkiye’nin ISO 14001 sertifikası üzerinden anlatıyoruz.
Senaryo analizi küçük ölçekte nasıl yapılır?
Masaya üç soru koyarak: en büyük tedarikçi iki hafta mal gönderemezse ne olur, ödeme sistemi bir gün çalışmazsa ne olur, şube önündeki yol kazıya girerse ne olur. Her soruya bir sorumlu ve bir ilk hamle yazılır. Bu, hesap tablosu gerektirmeyen bir stres provasıdır.
Howden Türkiye’deki risk danışmanlığı ataması kimi nasıl etkiler?
BU BÖLÜMÜN ÖZETİ
- Kimler kazanır?
- Kimler zorlanır?
- Dolaylı etkilenen sektörler hangileri?
Doğrudan etki, Howden Türkiye’nin kurumsal müşterilerinde ve özellikle finansal kurumlarda görülür. Grubun bu alandaki yöneticisinin unvanı da Finansal Kuruluşlar Risk Danışmanlığı Başkanı. Dolaylı etki ise kurumsal müşterilere mal ve hizmet veren işletmelere ulaşır, çünkü büyük alıcı risk sorularını tedarik zincirine taşır.
Kimler kazanır?
Bankalar ve finans şirketleri gibi kurumlar, bankacılık tarafını bilen bir danışmana erişir. Howden Türkiye’nin finansal kurumlar sayfası banka sigortaları, siber risk ve suç sigortası gibi ürünleri listeliyor.
Kimler zorlanır?
Bizim yorumumuz, riski yalnız poliçe yenileme dönemi olarak gören işletmelerin zorlanacağı yönünde. Kurumsal müşterilere tedarik veren bir gıda üreticisi ya da lojistik firması, iş sürekliliği planı sorulduğunda elinde belge bulamayabilir. Büyük alıcı bu soruları sorduğunda “biz hep böyle çalıştık” cevabı ihaleyi kaybettirebilir.
Dolaylı etkilenen sektörler hangileri?
AVM’lerde kiracı olan mağazalar, franchise ağları ve çok şubeli kafe zincirleri dolaylı etkilenir. Bu işletmelerde kiracı karması, kira sözleşmesi ve sigorta şartları birbirine bağlıdır. Risk tarafı derinleştikçe sözleşme masasında sorulan sorular da çoğalır.
Bilgi sistemleri ve itibar riski işletmenin dijital tarafında neye karşılık gelir?
BU BÖLÜMÜN ÖZETİ
- Web sitesi ve alan adı bir risk kalemi mi?
- Yerel görünürlük itibar riskini nasıl taşır?
- Müşteri verisi kimin sorumluluğunda?
Bilgi sistemleri riski, dijital tarafta web sitesinin, ödeme altyapısının ve müşteri verisinin bir gün erişilemez hâle gelmesidir. İtibar riski ise arama sonuçlarında, harita profilinde ve pazaryeri yorumlarında görünür. Bir işletmenin dijital vitrini, risk haritasında artık ayrı bir satır hak ediyor.
Web sitesi ve alan adı bir risk kalemi mi?
Evet. Süresi dolan alan adı, yedeği alınmamış site ya da tek kişinin bildiği yönetici şifresi, satışı bir gecede durdurabilir. Bu kalemleri bir sayfaya yazmak, yenileme günlerini takvime işlemek, sitenin rafta yatan bir ürün gibi unutulmasını önler.
Yerel görünürlük itibar riskini nasıl taşır?
Harita profilindeki yorumlar, mağazanın dijital kapı önüdür. Cevapsız kalan şikâyetler arama sonucunda öne çıkar ve yeni müşteri karar vermeden önce onları okur. Yorumlara düzenli ve sakin yanıt vermek, itibar riskini küçülten ucuz bir sigortadır.
Müşteri verisi kimin sorumluluğunda?
Sadakat programı, e-posta listesi ve sipariş geçmişi müşteri verisidir. Verinin nerede durduğu, kimin eriştiği ve kayıpta ne yapılacağı yazılı olmalı. Mevzuat yükümlülükleri için resmî kaynaktan doğrulayın; bu yazı hukuki ya da mali görüş değildir.
İşletme sahibi risk haritası için bu hafta ne yapmalı?
BU BÖLÜMÜN ÖZETİ
- Poliçeleri risk haritasıyla nasıl karşılaştırırsınız?
- Dijital riskleri kim listeler?
- Artık neyi biliyorsunuz?
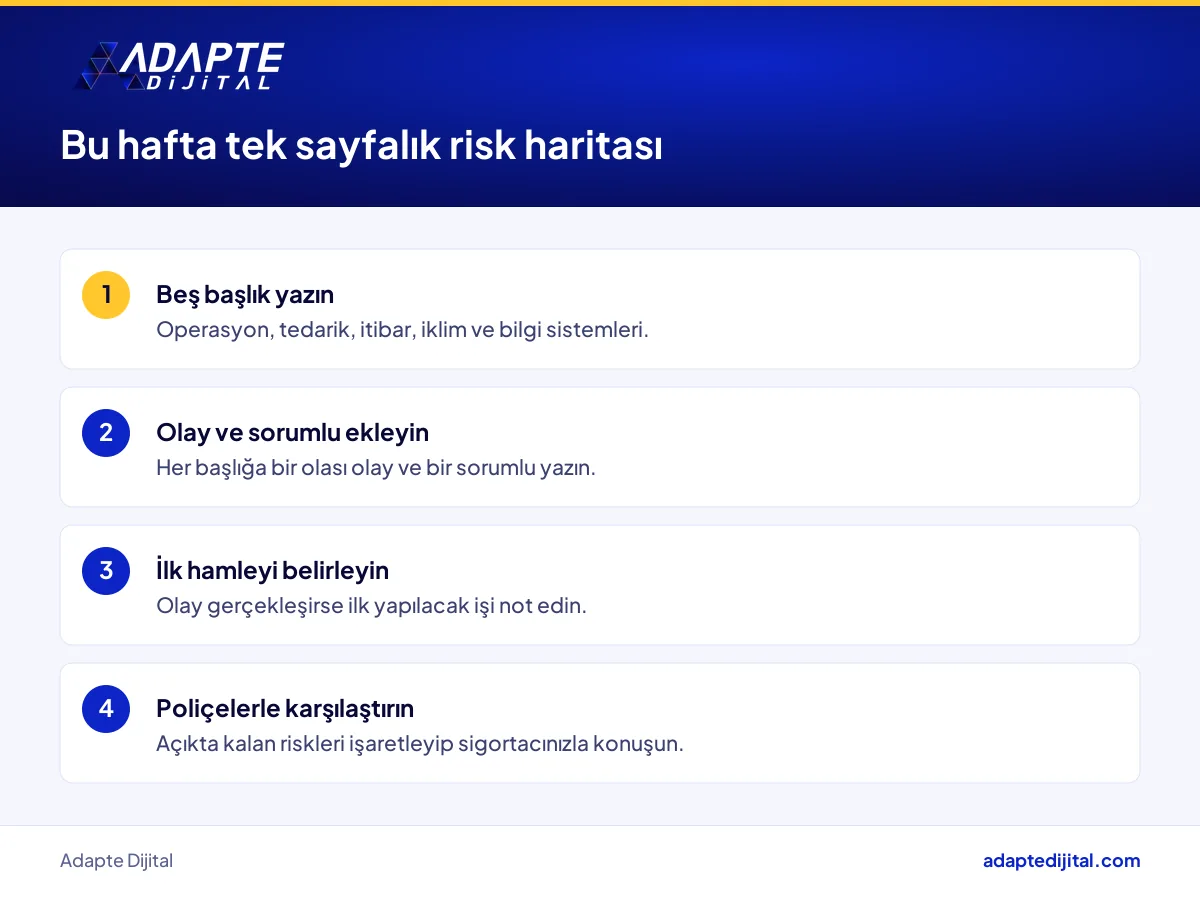
Bu hafta tek sayfalık bir risk haritası çıkarın. Sayfaya beş başlık yazın: operasyon, tedarik, itibar, iklim ve bilgi sistemleri. Her başlığa bir olası olay, bir sorumlu ve bir ilk hamle ekleyin. Ardından bu sayfayı mevcut poliçelerinizle yan yana koyup açıkta kalan riskleri işaretleyin.
Poliçeleri risk haritasıyla nasıl karşılaştırırsınız?
Her poliçenin neyi kapsadığını bir satırda özetleyin ve risk haritasındaki başlıkların karşısına yazın. Karşılığı olmayan başlık ya içeride yönetilecek ya da sigortacıyla konuşulacaktır. Sigorta ve finans kararları için bu yazı tavsiye değil bilgidir; kararınızı yetkili uzmanla verin.
Dijital riskleri kim listeler?
Site, alan adı, ödeme ve yorum yönetimi kalemlerini bir uzmanla birlikte listelemek zaman kazandırır. Bu dijital risk envanterini dijital danışmanlık hizmetimiz kapsamında işletmelerle birlikte çıkarıyoruz. Operasyon tarafındaki liderlik kararını ise Ekici Peynir’in fabrika direktörü ataması üzerinden ele alıyoruz.
Artık neyi biliyorsunuz?
Artık şunu biliyorsunuz: risk danışmanlığı poliçenin öncesidir, operasyonel risk işin kendisinden doğar, itibar ve iklim riski de küçük işletmeye büyük şirketten hızlı dokunur. Perakende gündemini sizin için yorumladığımız perakende sayfamızda benzer atamaların işletmeye etkisini izleyebilirsiniz.
Hızlı Özet
- Howden Türkiye, Burcu Nasuhoğlu’nu Kıdemli Risk Danışmanlığı Direktörü olarak atadı (Perakende.org, 9 Ekim 2026).
- Nasuhoğlu’nun bankacılık ve risk yönetiminde 26 yılı aşkın deneyimi bulunuyor (Perakende.org).
- Uzmanlık alanları operasyonel risk, itibar riski, iklim riskleri ve bilgi sistemleri riskini kapsıyor.
- Haberdeki hizmetin odağı kurumlar; KOBİ’lere yönelik bir değişiklik açıklanmış değil.
- Küçük işletme için ilk adım, poliçelerle yan yana konacak tek sayfalık bir risk haritasıdır.
Kısa Sözlük
- Risk danışmanlığı
- Risk danışmanlığı, bir işletmenin karşılaşabileceği kayıpları önceden belirleyip azaltma yollarını planlamak için kullanılan hizmetin adıdır.
- Sigorta brokeri
- Sigorta brokeri, poliçeyi sigortalı adına piyasada arayıp pazarlık eden aracı için kullanılan addır.
- Operasyonel risk
- Operasyonel risk, süreç, insan, sistem ya da dış olay kaynaklı aksaklıkların yol açtığı kayıplar için kullanılan terimdir.
Sık Sorulan Sorular
Haberde böyle bir bilgi yok. Açıklanan hedef, kurumlara sunulan risk danışmanlığı ve sigorta brokerliği hizmetlerini geliştirmek.
Yöntem ölçekten bağımsızdır. Küçük bir işletme de tek sayfalık bir risk haritasıyla başlayıp sigortacısıyla bu haritayı konuşabilir.
Perakende.org ve ForInvest Haber bankanın adını vermiyor. Haberde 1999’da bankacılıkta başlayan bir kariyer ve 2011-2025 arasında Finansal Olmayan Riskler Birim Müdürlüğü görevi yer alıyor.
Sıradaki Adım
İşletmenizin dijital risk envanterini birlikte çıkarmak isterseniz uzmanına danışın formunu doldurun, size dönelim.
Kaynaklar: Perakende.org, 9 Ekim 2026 · ForInvest Haber, 8 Ekim 2026 · Howden Türkiye kurumsal haber sayfası
Güncelleme: Ekim 2026