Ajansım Var, Üstüne Danışman Çift Maliyet mi? Reklam Danışmanı Ajansı Denetleyebilir mi?
Bir ajansa zaten ödeme yapıyorsunuz. Üstüne bir de danışman almak, aynı işe iki fatura gibi duruyor. İçinizdeki muhasebeci itiraz ediyor: “Madem ajansa güvenmiyorum, ajansı değiştiririm.” Mantıklı görünüyor — ama çoğu zaman yanlış soru.
Çünkü ajans ile danışman aynı işi yapmaz. Biri uygular, diğeri bakar. Ajans değiştirmek, uygulamayı değiştirir; denetimi kurmaz. Denetimsiz kurulan yeni ilişki, birkaç ay sonra aynı yerde biter.
Bu yazı iki rolü ayırır: danışman ajansı ne yönden denetler, çift maliyet ne zaman gerçek ne zaman tasarruf, çakışma nasıl önlenir ve bu kurgu ne zaman gereksizdir. Sorun ajans değil, denetimsizlik olabilir.
İki Rol, İki İş: Uygulayan ve Bakan
BU BÖLÜMÜN ÖZETİ
- Ajans ne yapar?
- Danışman ne yapar?
- Neden aynı kişi ikisini yapmasın?
- Ajansı değiştirmek çözüm olur mu?
Karışıklık buradan başlar: ikisi de reklam işi yapar ama yaptıkları iş aynı değildir. Dört ayrım:
Dört ayrım:
Ajans ne yapar?
Üretir ve çalıştırır: kampanya kurulumu, metin ve görsel üretimi, günlük teklif ve hedefleme ayarları, kanal yönetimi, raporlama. Bu işler emek ve süreklilik ister; iyi ajans bunları düzenli ve hızlı yapar. Ajansın işi yapmaktır ve yapmak, denetlemekten farklı bir kastır.
Danışman ne yapar?
Bakar, ölçer, sorgular: israfı bağımsız hesaplar, raporu denetler, ana rakamı ve durdurma eşiğini tanımlar, ajansın önerdiği bütçe artışını sınar. Danışman uygulamaz; uygulamayı ölçer — bu ayrım, kurgunun tamamını taşıyan sınırdır ve rakam tarafı rakam yazısında tanımlanıyor.
Neden aynı kişi ikisini yapmasın?
Yapabilir — çoğu işletmede tek muhatap yeterlidir ve daha ucuzdur. Ama aynı kişi hem uygulayıp hem kendini denetlediğinde, denetim iradeye kalır. Ajans sonucu kendi işini değerlendirecektir; bu insani bir sınırdır. Denetimin değeri, bağımsızlığından gelir ve bu ilke ajansın kötü olduğunu değil, tek gözün yetmediğini söyler.
Ajansı değiştirmek çözüm olur mu?
Bazen evet — ama denetim kurmadan yapılan değişiklik, sorunu ötelemektir: yeni ajans da kendi raporunu kendisi yazacaktır. Ajans değişikliği, bir kişiyi değiştirir; bir mekanizmayı değil. Mekanizma eksikse, üçüncü ajansta da aynı sohbeti yaparsınız.
Açmadan önce dijitalde açın.
59 saniyede paketin tamamı: alan adı, sunucu, AI SEO uyumlu web siteniz ve 108 makale; hemen ve anahtar teslim. Tek paket, tek fiyat.
Danışman Ajansı Hangi Noktalardan Denetler?
BU BÖLÜMÜN ÖZETİ
- Bağımsız israf haritası neyi değiştirir?
- Rapor denetimi nasıl yapılır?
- Ölçüm sağlaması neden bağımsız olmalı?
- Öneri sınaması ne demek?
Denetim genel bir gözetim değil, dört somut noktadır. Bu dördü dışında danışmanın işe karışması, çakışma üretir.
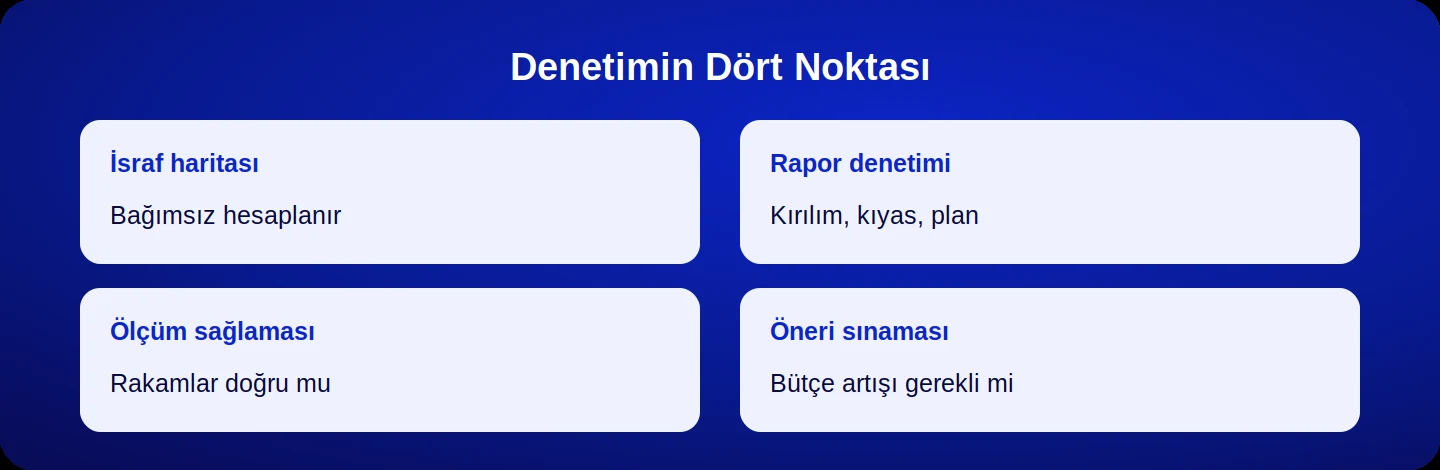
Noktaların işleyişi:
Bağımsız israf haritası neyi değiştirir?
Tartışmanın zeminini: ajansın kendi raporuyla değil, ikinci bir gözün hesabıyla konuşursunuz. İki harita birbirine yakınsa güven artar; ayrışıyorsa sebebi sorulur. İkinci hesap, ilk hesabı da disipline eder — haritanın nasıl çıkarıldığı israf haritası yazısında.
Rapor denetimi nasıl yapılır?
Biçim ve içerik üzerinden: kasa rakamıyla mı açılıyor, kırılım var mı, kıyas dönemi sabit mi, plan bölümü yazılı mı? Danışman raporu okur ve size üç maddelik bir not verir. Bu not, toplantıyı sunumdan karara çevirir; denetim cetveli rapor yazısında.
Ölçüm sağlaması neden bağımsız olmalı?
Çünkü ölçümü kuran taraf, ölçümün hatasını en son görür: mükerrer sayım, zayıf dönüşüm tanımı, kopmuş etiket — bunlar kuran kişinin kör noktasındadır. İkinci göz bu hataları hızlı bulur ve çoğu zaman denetimin ilk çeyrekteki en büyük getirisi budur.
Öneri sınaması ne demek?
Ajansın büyük önerilerine karşı soru sormak: bütçe artışı, yeni kanal, yeni kampanya tipi. Danışman gerekçeyi ve geri dönüş eşiğini sorar. Sınanan öneri, daha iyi öneridir — ve iyi ajans bu sınamadan rahatsız olmaz; artırma tekliflerinin okunuşu artırma yazısında.
Çift Maliyet mi, Tasarruf mu? Hesabın Kendisi
BU BÖLÜMÜN ÖZETİ
- İsraf payı denetim bedelini karşılıyor mu?
- Bütçe büyüklüğü eşiği nasıl çalışır?
- Hesabın dağınıklığı neyi değiştirir?
- Ücret modeli hesabı nasıl bozar?
Şimdi asıl soru: bu kurgu parasını çıkarır mı? Dört kontrol, kararı verir.
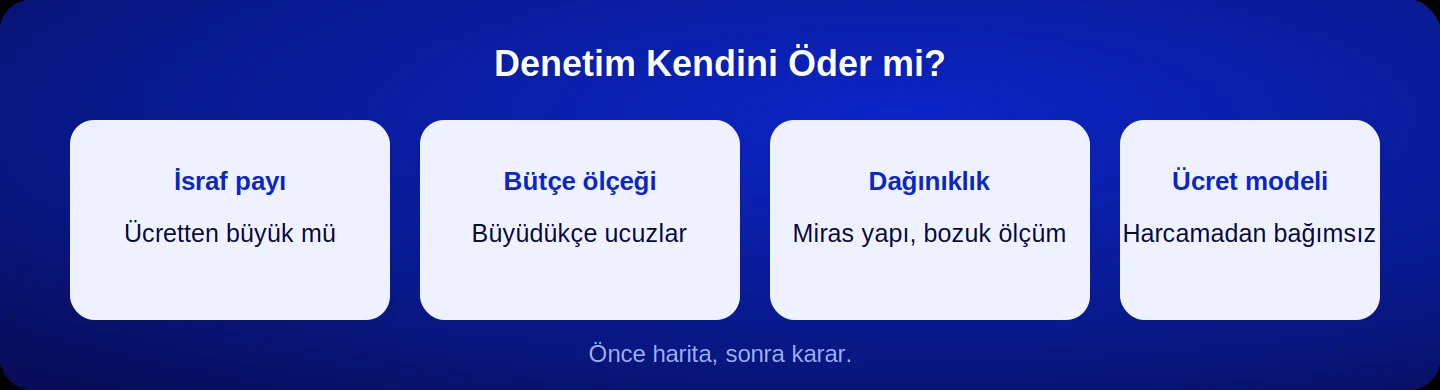
Dört kontrol:
İsraf payı denetim bedelini karşılıyor mu?
En basit sınav: hesabınızdaki karşılıksız harcama, danışman ücretinden büyükse denetim kendini öder. Bu yüzden ilk iş her zaman haritadır — karar, tahminle değil rakamla verilir. Harita küçük bir israf gösteriyorsa, denetim kurgusu gereksizdir ve bu dürüst sonucu söyleyen danışman doğru kişidir.
Bütçe büyüklüğü eşiği nasıl çalışır?
Orantı üzerinden: harcama büyüdükçe, aynı oranlık bir israf daha büyük bir rakama karşılık gelir ve denetim ucuzlar. Küçük bütçelerde ise denetim ücreti, kurtarılacak paradan büyük olabilir. Denetim, bütçe büyüklüğüyle birlikte anlamlı hâle gelir; küçük bütçede doğru hamle, tek seferlik bir teşhis almaktır.
Hesabın dağınıklığı neyi değiştirir?
Getiriyi: yıllar içinde birikmiş kampanya mirası, çakışan yapılar ve bozuk ölçüm varsa, ilk denetim genelde büyük kazanç üretir. Temiz ve iyi yönetilen hesapta ise denetimin getirisi küçülür — ki bu da iyi bir haberdir ve ajansınızın iyi çalıştığını gösterir.
Ücret modeli hesabı nasıl bozar?
Danışmanın ücreti harcamaya bağlıysa, denetim kurgusu anlamını yitirir: bütçeyi kısmayı önerecek kişi, kısmadan zarar görüyorsa denetim değil ortaklık kurulmuştur. Denetim rolündeki kişinin ücreti her zaman harcamadan bağımsız olmalıdır — modelin mantığı ücret modeli yazısında.
Çakışmayı Önleyen Üç Kural
BU BÖLÜMÜN ÖZETİ
- Neden tek el uygular?
- Danışman kime rapor verir?
- Ajans denetimi bilmeli mi?
- Ajans itiraz ederse ne yapılır?
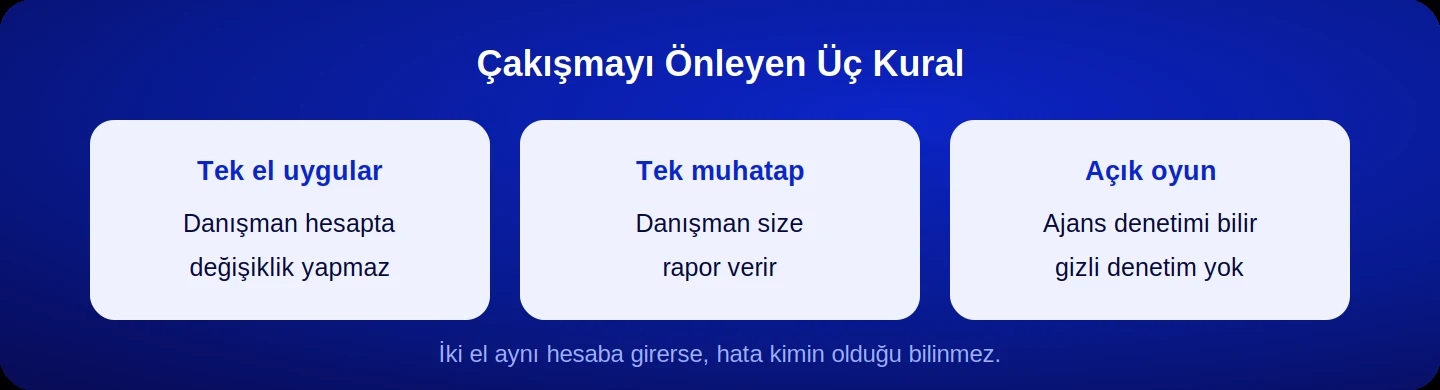
Kurgunun en büyük riski, iki tarafın birbirine girmesidir. Üç kural bunu önler.
Kuralların gerekçesi:
Neden tek el uygular?
Çünkü iki kişi aynı hesapta değişiklik yaparsa, sonucun kime ait olduğu bilinemez ve sorumluluk dağılır. Danışman önerir, ajans uygular, siz onaylarsınız. Uygulama tekelini korumak, hesap sormayı mümkün kılar; yetki katmanları yetki yazısında tanımlı.
Danışman kime rapor verir?
Size. Danışman ajansın üstü ya da amiri değildir; sizin gözünüzdür. Rapor akışı danışmandan size, karar sizden ajansa gider. Danışmanın doğrudan ajansı yönetmeye başladığı yerde, ajans sorumluluğu bırakır — ve elinizde iki yönetici, sıfır sorumlu kalır.
Ajans denetimi bilmeli mi?
Evet, baştan ve açıkça. Gizli denetim, ortaya çıktığında güveni bitirir ve iş birliğini imkânsız kılar. Açık kurgu ise profesyonel bir standarttır: “bizim tarafta bir danışman raporları inceleyecek.” İyi ajans bunu olağan karşılar; rahatsız olan ajansın rahatsızlığı da bir bilgidir.
Ajans itiraz ederse ne yapılır?
Gerekçesi dinlenir: “iki başlılık olur” itirazı, rollerin net yazılmasıyla çözülür. “Güvensizlik göstergesi” itirazı ise duygusal bir savunmadır; denetim, her ciddi ticari ilişkinin parçasıdır. Israrlı ret, denetlenmek istemediğini söylüyordur ve o noktada asıl soru ajansın kendisidir.
Bu Kurgu Ne Zaman Gereksizdir?
BU BÖLÜMÜN ÖZETİ
- Bütçe küçükse
- Ajans zaten şeffafsa
- İç ekipte okuyan biri varsa
- Sorun denetim değil kapasiteyse
Dürüst olalım: her işletmenin denetime ihtiyacı yoktur. Dört durumda bu kurgu fazladır.
Dört durum:
Bütçe küçükse
Denetim maliyeti kurtarılacak paradan büyükse, kurgu kendini ödemez. Küçük bütçede doğru hamle, yılda bir kez alınan tek seferlik teşhistir: harita çıkarılır, ajansa düzeltme listesi verilir, iş biter. Sürekli denetim yerine dönemsel röntgen — ucuz ve etkilidir.
Ajans zaten şeffafsa
Raporu kasa rakamıyla açan, kırılım veren, kötü haberi kendisi ileten ve kesme önerisi getiren bir ajansla çalışıyorsanız, denetim kurgusu büyük ölçüde gereksizdir. İyi ajans, denetimin bir kısmını zaten kendi üstüne almıştır; bu davranışların listesi kötü ay yazısında duruyor.
İç ekipte okuyan biri varsa
Rakamları okuyabilen, soru sorabilen bir kişi içeride varsa denetim rolü kendiliğinden doludur. Bu kişi dışarıdan periyodik destek alabilir ama sürekli danışmana gerek kalmaz. Denetim bir kişilik iştir, mutlaka dışarıdan olması gerekmez.
Sorun denetim değil kapasiteyse
Ajansınız denetimsiz olduğu için değil, yeterli emek ayırmadığı için sonuç alamıyorsanız, çözüm denetim değil değişimdir. Burada danışman almak, zayıf uygulamayı gözlemlemek için para ödemek olur. Ayrımı yapmak için önce kapsamı ve sayılı çıktıları kontrol edin — ucuz danışman yazısı bu zayıflığın nasıl göründüğünü anlatıyor. Ticari ilişkilerde tarafların yükümlülüklerine dair genel çerçeve için Tüketici Bilgi Sistemi kaynakları da fikir verir.
Görüşme Testi ve Kurgu Röntgeni
BU BÖLÜMÜN ÖZETİ
- Danışman adayına: “Ajansımla nasıl çalışırsınız?”
- Ajansa: “Bizim tarafta bir danışman raporları inceleyecek, nasıl olur?”
- “Denetim ne kadar sürede kendini öder?”
- “Küçükten başlarsak ne alırız?”
Kapanış cetveli. Dört soru:
İyi cevapların sesi:
Danışman adayına: “Ajansımla nasıl çalışırsınız?”
İyi cevap sınırı kendisi çizer: hesapta değişiklik yapmam, önerir ve raporlarım; muhatabım sizsiniz. Ajansın işine karışmaya hevesli cevap, çakışmanın habercisidir.
Ajansa: “Bizim tarafta bir danışman raporları inceleyecek, nasıl olur?”
İyi cevap olağan karşılar ve iş birliği önerir. Rahatsızlık ya da “gerek yok” ısrarı, denetimden kaçma eğilimini gösterir — ve bu tepki, denetim ihtiyacını doğrular.
“Denetim ne kadar sürede kendini öder?”
İyi cevap önce ölçmeyi önerir: israf payı görülmeden söz verilmez. Rakamsız iddia — “kesin kazandırır” — satış cümlesidir; önce harita, sonra karar.
“Küçükten başlarsak ne alırız?”
Kurgu röntgeni: ajansınızın son üç raporunun denetimi, bağımsız israf haritası ve denetimin size değip değmeyeceğine dair net cevap — sabit ücret, belgeler sizin. Raporları ön değerlendirmeye getirin; çalışma biçimimiz reklam danışmanlığı sayfamızda. Komşu kapılar: çatı serideki denetim yazısı ve seçim rehberi.
Sahadan Notlar
· Denetim kurgusunun ilk çeyrekteki en büyük getirisi genelde ölçüm hataları oluyor: kuran taraf kendi kör noktasını görmüyor, ikinci göz hızlı buluyor.
· Denetimi baştan açıkça söyleyen işletmelerde ajans ilişkisi bozulmuyor; sonradan duyurulan denetimlerde güven sarsılıyor.
· Küçük bütçelerde sürekli danışman yerine yılda bir röntgen alan işletmeler, aynı faydayı çok daha ucuza elde ediyor.
Kısa Sözlük
Denetim maliyeti: Bağımsız gözün bedeli; israf payından küçükse kendini öder.
Tek el kuralı: Hesapta yalnızca uygulayan tarafın değişiklik yapması ilkesi.
Dönemsel röntgen: Sürekli denetim yerine yılda bir yapılan bağımsız inceleme.
Hızlı Özet
· Ajans uygular, danışman bakar; ajans değiştirmek kişiyi değiştirir, mekanizmayı kurmaz.
· Denetim dört noktadadır: bağımsız israf haritası, rapor denetimi, ölçüm sağlaması, öneri sınaması.
· Kurgu üç kuralla çakışmadan yürür: tek el uygular, tek muhatap sizsiniz, oyun açıktır. Küçük bütçede sürekli denetim yerine dönemsel röntgen.
Sıradaki Adım
Ajansınızın son raporunu alın ve iki şeye bakın: kırılım var mı, plan bölümü var mı? İkisi de yoksa, denetim ihtiyacınız rapordan belli oluyor demektir. Raporu ön değerlendirmeye getirin; denetimin size değip değmeyeceğini rakamla söyleyelim.
Sık Sorulan Sorular
Danışman, ajansımın işini beğenmezse ne olacak?
Bu durum kurgunun sonu değil, amacıdır: eleştiri size gelir, siz değerlendirir ve ajansla konuşursunuz. Sağlıklı işleyişte danışman eleştirisini gerekçeli ve yazılı verir; ajans cevabını verir; siz kararı okursunuz. Çoğu zaman ortaya çıkan şey kötü niyet değil, öncelik farkıdır ve konuşulunca düzelir. Eleştiriler tekrar ediyor ve ajans tarafında değişiklik olmuyorsa, o zaman soru denetimden ajansa kayar. Bu noktada karar sizindir; denetim size karar için malzeme üretmiştir, kararın kendisini vermez.
Danışman ve ajans aynı şirketten olabilir mi?
Teknik olarak olabilir ama denetimin bağımsızlığı zayıflar: aynı şirket içinde iki ekip, ticari olarak aynı çatıya bağlıdır. Bazı kurumsal yapılarda bu ayrım gerçekten işler; küçük ve orta ölçekte ise genelde biçimsel kalır. Bağımsızlık istiyorsanız, denetim rolünü ayrı bir taraftan almak daha sağlıklıdır. Alternatif olarak denetimi ajansın dışındaki bir kişiye dönemsel olarak yaptırabilirsiniz — sürekli olmasa bile bağımsız olması önemlidir.
Ajansı denetleyecek kişiyi nasıl seçerim?
Denetim rolü için aradığınız nitelikler, uygulama rolünden biraz farklıdır: hesap okuma ve ölçüm derinliği öne çıkar, kreatif üretim geri plana düşer. Adaya sorulacak en iyi soru şudur: “Son üç ayın raporunu verirsem bana kaç maddelik bir not çıkarırsınız?” Cevabın somutluğu, denetim yeteneğini gösterir. Ücret modelinin harcamadan bağımsız olması bu rol için şarttır; aksi hâlde denetim, denetlenenin çıkarına çalışır. Seçim öncesi küçük bir deneme görevi vermek burada da en iyi yöntemdir.