Teknokent, kuluçka merkezi ve TEKMER, dijital şirket için kuluçka şartı nerede karşılanır?
Dijital şirketin kuluçka şartı yalnız bir teknokent adresiyle karşılanmıyor: kanun, kurucunun 4691 sayılı Kanun kapsamında kuluçka girişimcisi olmaya hak kazanmasını arıyor ve bu statü teknokentlerdeki ya da bölge dışındaki kuluçka merkezlerinde yer alan erken aşama girişimciyi anlatıyor (Resmî Gazete 33270, 4 Haziran 2026). TEKMER ise KOSGEB’in desteklediği bir teknoloji merkezi; desteği girişimciye değil, merkezi işleten kuruluşa gidiyor. Bakanlığın dijital şirket tanımı 14 Ekim 2026 itibarıyla yayımlanmadı.
İstanbul’da 2026 sonbaharında şirket kurmaya hazırlanan bir yazılım ekibi için anlamı şu: “Teknokente mi, TEKMER’e mi girelim?” sorusunun resmî kaynakta tek bir cevabı yok. Bugün yapılabilecek iş, üç yapının resmî tanımını bilmek ve kuluçka statüsünü kanıtlayacak belgeyi baştan düşünmek.
Dijital şirket için kuluçka şartı kanunda nasıl yazılı?
BU BÖLÜMÜN ÖZETİ
- Kuluçka girişimcisi kanunda kimi anlatıyor?
- Tanım yayımlanmadığı için ne açıkta kalıyor?
- Muafiyetin kapsamı ne?
İki şart birlikte aranıyor. 7582 sayılı Kanun’un 11. maddesi, 5746 sayılı Kanun’a eklediği fıkrayla oda ve borsa aidat muafiyetini iki koşula bağlıyor: şirket, kuluçka girişimcisi olmaya hak kazanmış girişimcilerce kurulacak ve Bakanlığın belirleyeceği dijital şirket tanımına uygun kurulup işletilecek. Biri eksikse muafiyet konuşulmuyor.
Kuluçka girişimcisi kanunda kimi anlatıyor?
4691 sayılı Kanun’a göre kuluçka girişimcisi, kuluçka merkezlerinde yer alan ve AR-GE, teknolojik yenilik, yazılım ve tasarım faaliyeti yürüten erken aşama girişimci. Niteliklerini ve merkezde kalma süresini Bakanlık yönetmelikle belirliyor.
Tanım yayımlanmadığı için ne açıkta kalıyor?
Bir TEKMER’de ya da bölge dışı bir kuluçka merkezinde bulunmanın “hak kazanmak” için yeterli olup olmadığı belli değil. Bunu Bakanlığın dijital şirket tanımı ve ilgili yönetmelik netleştirecek. O güne kadar hiçbir yapı “burada kurulan dijital şirket olur” garantisi veremiyor.
Muafiyetin kapsamı ne?
Kanun metnine göre muafiyet, kuruluş tarihinden itibaren üç yıla kadar TOBB, oda ve borsa ücret ve aidatlarını kapsıyor. Vergi ya da kira avantajı bu fıkrada yazmıyor. Dijital şirketle ilgili tüm soruları topladığımız dijital şirket sayfamız bu çerçevenin bütününü gösteriyor.
Videoyu izleyin, özeti anlayın.
58 saniyede paketin tamamı: AI uyumlu web siteniz, 6 üst sayfa, 12 alt sayfa ve 108 AI SEO uyumlu makale; hemen ve anahtar teslim. Tek paket, tek fiyat.
Teknokent, kuluçka merkezi ve TEKMER dijital şirket kurucusu için nasıl ayrılıyor?
BU BÖLÜMÜN ÖZETİ
- Teknokentte “girişimci” kim sayılıyor?
- Kuluçka merkezi bölge dışında da kurulabiliyor
- Kuluçka firmasına kira ve süre sınırı var mı?
- TEKMER desteği neden kiracıya gitmiyor?
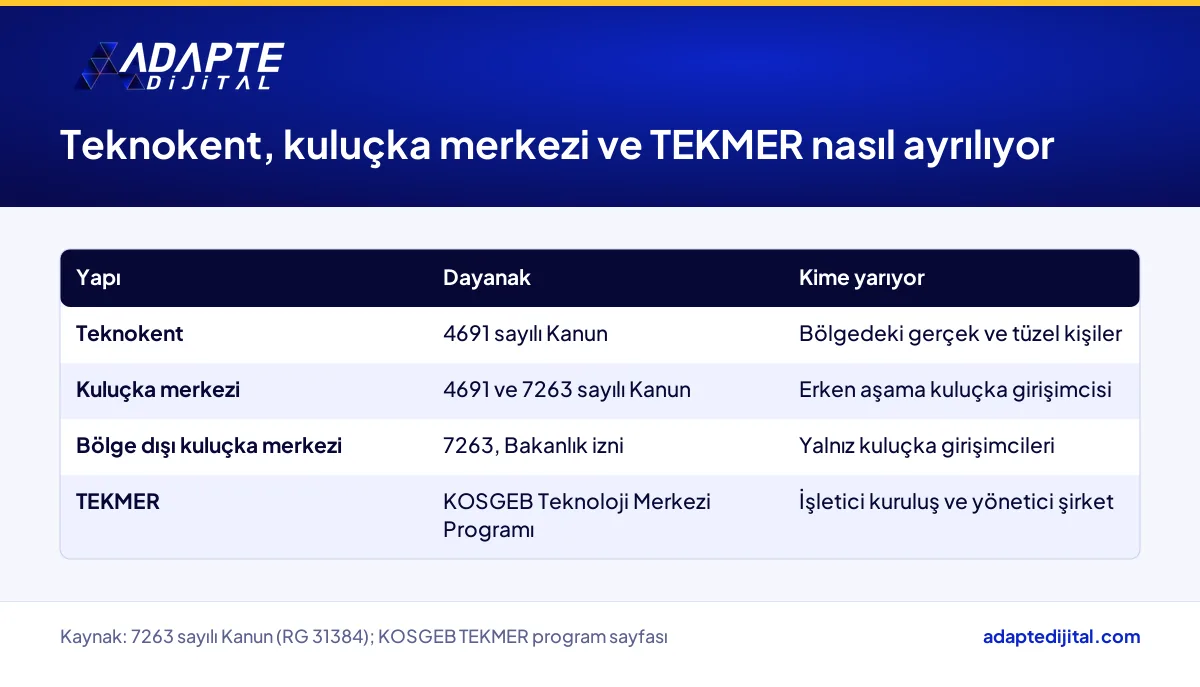
Üçü farklı kanunlara ve farklı yararlanıcılara bağlı. Teknokent bir bölge, kuluçka merkezi o bölgenin içinde ya da dışında kurulan bir yapı, TEKMER ise KOSGEB programıyla desteklenen bir merkez.
Teknokentte “girişimci” kim sayılıyor?
4691 sayılı Kanun, teknoloji geliştirme bölgesindeki hizmet ve imkânlardan yararlanmak isteyen ya da yararlanan gerçek ve tüzel kişileri girişimci sayıyor. Bu tanım, Teknopark İstanbul’un yayımladığı 2018 tarihli kanun baskısında da aynı ifadeyle yer alıyor. Teknokentte olmak, kendi başına kuluçka girişimcisi olmak anlamına gelmiyor.
Kuluçka merkezi bölge dışında da kurulabiliyor
Kuluçka merkezi, genç ve yeni işletmelere ofis, ekipman, yönetim ve mali kaynağa erişimi tek çatı altında sunan yapı. 7263 sayılı Kanun’a göre yönetici şirket, Değerlendirme Kurulu kararı ve Bakanlık izniyle bölge dışında da kuluçka merkezi açabiliyor. Bu merkezlerde yalnız kuluçka girişimcileri yer alabiliyor.
Kuluçka firmasına kira ve süre sınırı var mı?
Var. Bakanlığın bilgi formuna göre kamu destekli AR-GE projesi olan kuluçka firmasında kira, bölgenin metrekare bedelinin %25’ini, diğerlerinde %50’sini geçemiyor; yer tahsisi en çok 36 ay. Henüz şirketi olmayan girişimci ön kuluçkada en çok 18 ay kalabiliyor. Form 2023 tarihli; oranları merkezden yeniden teyit edin.
TEKMER desteği neden kiracıya gitmiyor?
KOSGEB Teknoloji Merkezi Destek Programı‘nda yararlanıcı, TEKMER işletici kuruluşu ve TGB yönetici şirketi. İşletici anonim şirket olmalı ve kurucuları arasında üniversite ya da TGB yönetici şirketi bulunmalı. İçerideki girişimciye ne sağlandığını program sayfası ayrıntılandırmıyor.
TEKMER desteği ve teknokent istisnaları dijital şirkete ne sağlıyor?
BU BÖLÜMÜN ÖZETİ
- TEKMER’e ayrılan tutarlar merkezin bütçesi
- “TEKMER’e giren dijital şirket olur” cümlesi neden yanlış?
- Teknokent istisnaları dijital şirkete otomatik hak değil
Doğrudan hiçbir şey vaat etmiyor. TEKMER tutarları merkezin kuruluşu ve işletmesi için ayrılıyor; teknokent istisnaları kendi mevzuatına bağlı. Dijital şirket statüsü, bugünkü kanun metnine göre yalnız aidat muafiyeti getiriyor ve o da tanıma bağlı.
TEKMER’e ayrılan tutarlar merkezin bütçesi
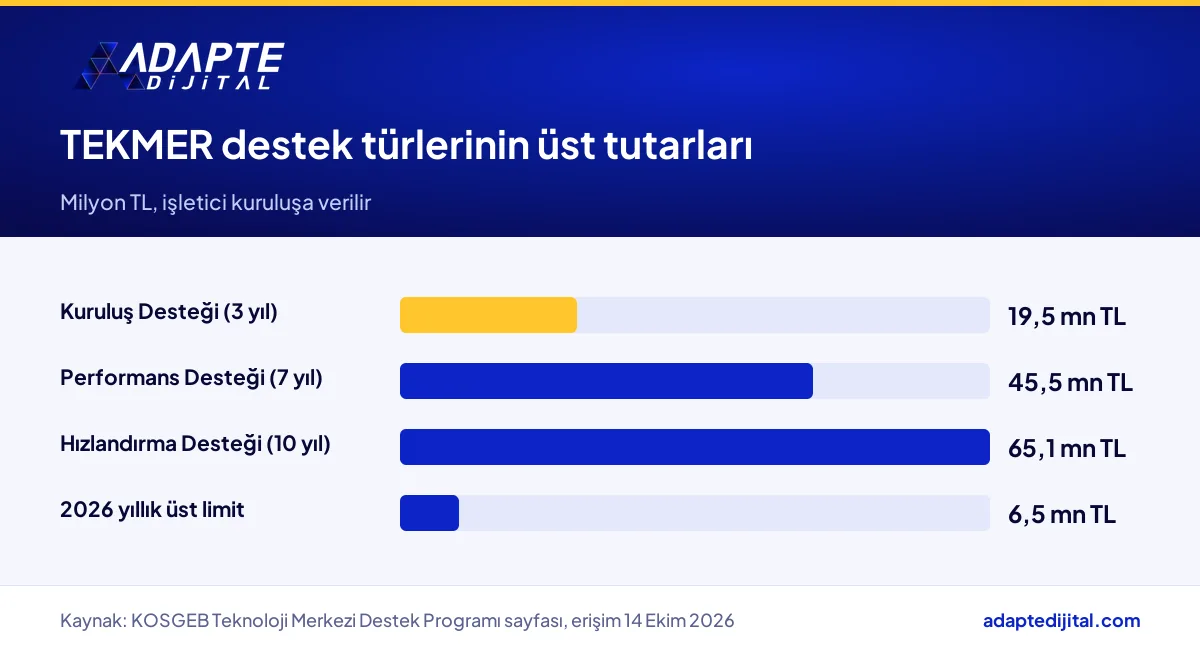
KOSGEB program sayfasına göre Kuruluş Desteği 3 yıla kadar 19.518.000 TL ve geri ödemesiz, Performans Desteği 7 yıla kadar 45.542.000 TL, Hızlandırma Desteği 10 yıla kadar 65.060.000 TL ve geri ödemeli. 2026 yıllık üst limiti 6.506.000 TL.
“TEKMER’e giren dijital şirket olur” cümlesi neden yanlış?
KOSGEB’in TEKMER sayfasında “dijital şirket” ifadesi hiç geçmiyor. TEKMER’de masa kiralamak, dijital şirket tanımına uyduğunuzu ya da kuluçka statüsünü kazandığınızı göstermiyor. Bunu vaat eden bir ilan görürseniz kapıdan dönmeden önce yazılı dayanağını isteyin.
Teknokent istisnaları dijital şirkete otomatik hak değil
Teknokentteki vergi istisnaları kendi şartlarıyla işliyor ve dijital şirket statüsüne bağlanmış değil. Kuluçka tarafına dolaylı kaynak akışı ise var: 7263 sayılı Kanun, bölgede 1.000.000 TL ve üzeri istisna kazancı olan mükelleflerin bunun %2’sini girişim sermayesine ya da kuluçka merkezlerindeki girişimcilere aktarmasını öngörüyor. Yıllık üst sınır 20.000.000 TL.
Kuluçka şartı hangi girişimciyi nasıl etkiliyor?
BU BÖLÜMÜN ÖZETİ
- Yazılım ve tasarım odaklı erken aşama ekip öne geçiyor
- Henüz şirketi olmayan kurucu ön kuluçkadan başlayabiliyor
- Ajans, e-ticaret mağazası ve klasik hizmet işletmesi zorlanabilir
En şanslı grup, yazılım ya da AR-GE işi yapan ve henüz erken aşamada olan kurucular. Klasik hizmet işletmeleri ve büyümüş şirketler ise şartın dışında kalabilir. Teknokentteki büyük mükellefler dolaylı etkileniyor, çünkü kuluçka girişimcilerine aktarılacak fonun kaynağı onlar.
Yazılım ve tasarım odaklı erken aşama ekip öne geçiyor
Kanundaki kuluçka girişimcisi tanımı AR-GE, teknolojik yenilik, yazılım ve tasarım faaliyetini sayıyor. SaaS ürünü geliştiren, mobil uygulama yazan ya da ürün tasarlayan ekip bu tarife en yakın duran grup. Yine de tanım çıkmadan işi sağlama almış sayılmıyorlar.
Henüz şirketi olmayan kurucu ön kuluçkadan başlayabiliyor
Vergi mükellefi şirketi olmayan girişimci için ön kuluçka var. Bakanlığın 2021 tarihli formu bunu danışmanlık, mentorluk ve proje fikri doğrulama olarak tarif ediyor. Şirketi kurmadan önce bu kapıyı denemek, ayağını yorganına göre uzatmak isteyen kurucu için mantıklı bir sıra.
Ajans, e-ticaret mağazası ve klasik hizmet işletmesi zorlanabilir
Bir dijital ajans, pazaryerinde satış yapan bir mağaza ya da muhasebe bürosu kendini “dijital” görse de kuluçka tanımındaki AR-GE ve yazılım faaliyetine uymayabilir. Bu işletmeler için kuluçka şartı, aidat muafiyetinin önündeki en zor engel olabilir.
Dijital şirket adayının dijital izi kuluçka başvurusunda neden önemli?
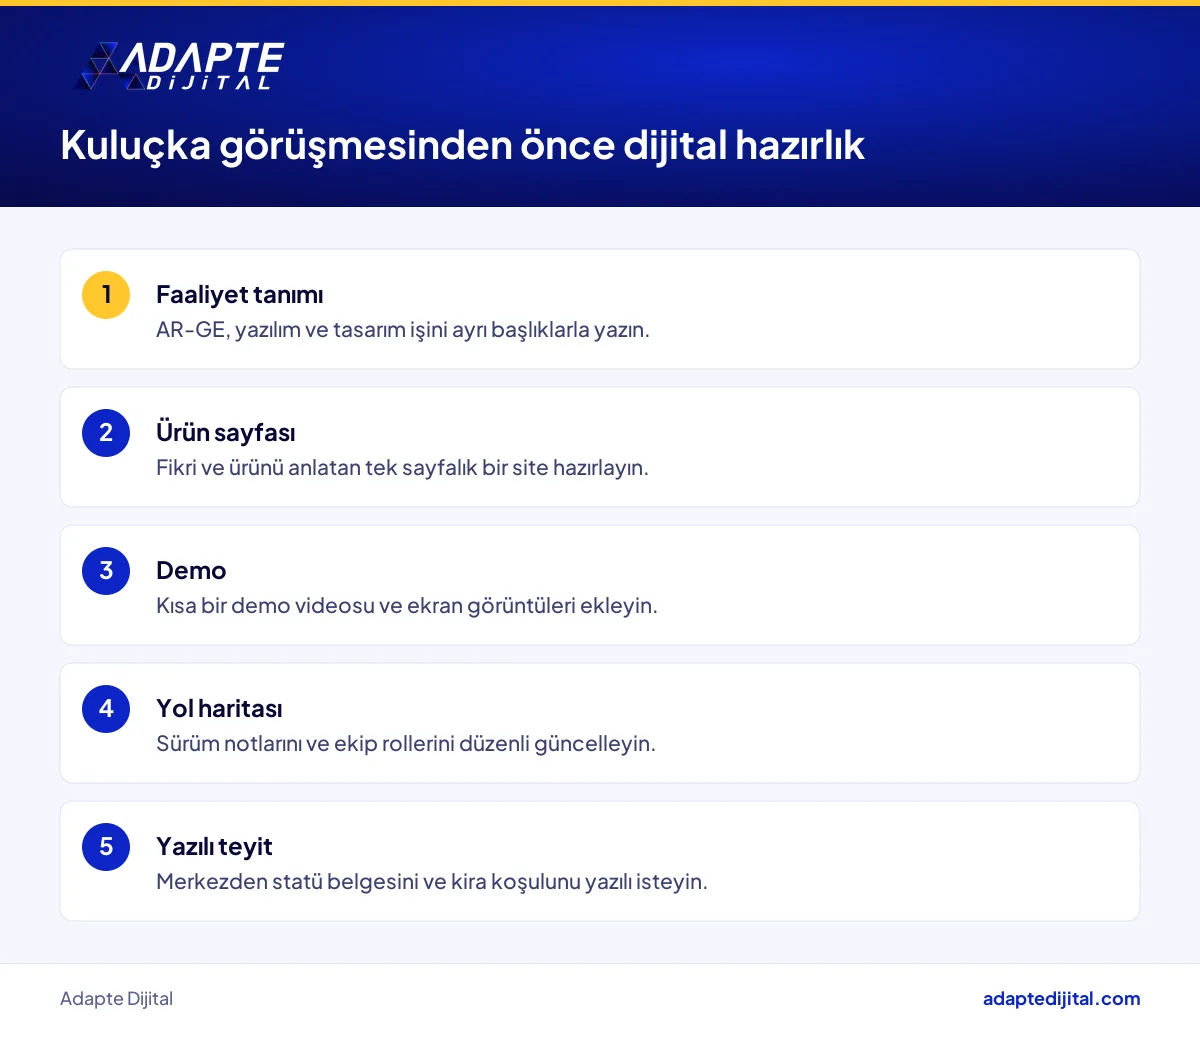
Çünkü faaliyetinizi gösteren ilk belge çoğu zaman ekrandaki ürününüz. Kuluçka tanımı AR-GE, yazılım ve tasarım faaliyeti arıyor; bu faaliyeti anlatan bir ürün sayfası, demo ve düzenli güncellenen bir yol haritası, merkezle yapılacak görüşmeyi somutlaştırıyor. Resmî kaynaklar başvuruda istenen belgeleri listelemiyor; bunu her merkeze ayrıca sorun.
Ürün sayfası ve demo faaliyeti görünür kılıyor
Fikri anlatan tek sayfalık bir site, yazılım ve tasarım faaliyetini değerlendirme masasında elle tutulur hale getiriyor. Ürün ekran görüntüleri, sürüm notları ve kısa bir demo videosu, “rafta yatan fikir” izlenimini kırıyor.
Platform kayıt ücreti gibi dijital giderler ayrıca planlanmalı
KOSGEB’in yenilenen Girişimci Destek Programı, dijital şirket tanımına uygun işletmeler için platform kayıt ücretine yönelik bir destek bileşeni içeriyor. Bu desteğin kimi kapsadığı KOSGEB platform desteği yazımızda ayrıca ele alınıyor.
Dijital şirket kurmak isteyen girişimci bu hafta ne yapmalı?
BU BÖLÜMÜN ÖZETİ
- Merkezden kabul ve statü yazısını sorun
- Faaliyet tanımınızı kanunun diliyle yazın
- Kuruluşun çevrim içi adımlarını sıraya koyun
Üç somut iş var: hedeflediğiniz merkezin kuluçka statüsünü nasıl belgelediğini yazılı sorun, faaliyet tanımınızı AR-GE ve yazılım diliyle netleştirin, kuruluş adımlarını şimdiden sıraya koyun. Taş üstüne taş koymak için tanımın çıkmasını beklemek gerekmiyor; karar vermek için ise bekleyin.
Merkezden kabul ve statü yazısını sorun
Görüştüğünüz teknokent yönetici şirketine, bölge dışı kuluçka merkezine ya da TEKMER işleticisine “kuluçka girişimcisi olduğumu hangi belgeyle gösterebilirim?” diye yazılı sorun. Kira oranını ve yer tahsis süresini de aynı yazışmada teyit edin. Sözlü cevapla sözleşme masasına oturmayın.
Faaliyet tanımınızı kanunun diliyle yazın
İş planınızda AR-GE, teknolojik yenilik, yazılım ve tasarım başlıklarını ayrı ayrı gösterin. Bu dört başlık, 4691 sayılı Kanun’daki kuluçka girişimcisi tarifinin çekirdeği.
Kuruluşun çevrim içi adımlarını sıraya koyun
Şirketi kurmaya karar verdiğinizde MERSİS, e-imza ve KEP adımlarının hangisinin bugün çevrim içi yapıldığını MERSİS ve e-imza rehberimizden kontrol edin. Dijital şirket hazırlığını, faaliyet tanımından web varlığına kadar dijital danışmanlık hizmetimizle biz de birlikte yürütüyoruz.
Hızlı Özet
- Dijital şirket aidat muafiyeti, kuluçka girişimcisi olmaya hak kazanmış kurucu ve Bakanlık tanımına uygunluk şartını birlikte arıyor (RG 33270).
- Bakanlığın dijital şirket tanımı 14 Ekim 2026 itibarıyla yayımlanmadı.
- Kuluçka firmasında kira, AR-GE projeli olanlarda bölge metrekare bedelinin %25’ini, diğerlerinde %50’sini geçemiyor (Bakanlık bilgi formu, 2023).
- TEKMER desteği işletici kuruluşa veriliyor; KOSGEB sayfasında dijital şirket ifadesi geçmiyor.
- Teknokent istisnaları dijital şirket statüsüyle otomatik gelmiyor; her biri kendi mevzuatına bağlı.
Kısa Sözlük
- Kuluçka girişimcisi
- Kuluçka girişimcisi, kuluçka merkezinde AR-GE, yazılım ve tasarım faaliyeti yürüten erken aşama girişimciyi anlatmak için kullanılan yasal bir terimdir.
- Ön kuluçka
- Ön kuluçka, henüz vergi mükellefi şirketi olmayan girişimcinin kuluçka merkezinde sınırlı süre yer aldığı aşama için kullanılan bir kavramdır.
- TEKMER
- TEKMER, KOSGEB Teknoloji Merkezi Destek Programı’yla desteklenen teknoloji merkezleri için kullanılan kısa addır.
Sık Sorulan Sorular
Hayır, bu kendiliğinden olmuyor. Dijital şirket statüsü Bakanlığın henüz yayımlanmayan tanımına ve kuluçka girişimcisi şartına bağlı; KOSGEB TEKMER sayfasında dijital şirket ifadesi geçmiyor.
Bakanlığın bilgi formuna göre vergi mükellefi şirketi olmayan girişimciler ön kuluçka kapsamında kuluçka merkezine en çok 18 ay yerleştirilebiliyor. Güncel şartı merkezden teyit edin.
Dijital şirket statüsü bugünkü kanun metnine göre yalnız oda ve borsa aidat muafiyeti getiriyor. Teknokent istisnaları kendi mevzuatına bağlı ve dijital şirkete otomatik hak olarak tanınmış değil.
Sıradaki Adım
Teknokent, kuluçka merkezi ya da TEKMER seçimini işinize göre birlikte değerlendirmek isterseniz uzmanına danışın formunu doldurun.
Dijital şirket uygulamasının tanımı ve şartları henüz kesinleşmedi; karar vermeden önce güncel bilgiyi Sanayi ve Teknoloji Bakanlığı, KOSGEB ve Resmî Gazete’den doğrulayın. Bu yazı mali veya hukuki danışmanlık değildir.
Kaynaklar: Sanayi ve Teknoloji Bakanlığı, TGB’lerdeki girişimlere yönelik teşvikler bilgi formu (son güncelleme 28.08.2023, erişim 14 Ekim 2026) · Resmî Gazete 33270, 7582 sayılı Kanun (4 Haziran 2026) · 7263 sayılı Kanun, Resmî Gazete 31384 (3 Şubat 2021) · KOSGEB, Teknoloji Merkezi Destek Programı (erişim 14 Ekim 2026)
Güncelleme: Ekim 2026