Mali müşavirler dijital şirketten ne bekliyor, muafiyet artar mı, teknopark ne kazanır?
Bir yeminli mali müşavirlik bürosunun 2026’da yayımladığı değerlendirme, dijital şirkete tanınan muafiyet, istisna ve kolaylıkların artarak süreceğini öngörüyor. Yazıya göre teknoparklar ve teknoloji tabanlı girişimler ek mali avantaj elde edecek. Bu bir meslek görüşü; dayanağı 2027-2029 Orta Vadeli Program’daki ifade ve 4 Haziran 2026’da 5746 sayılı Kanun’a eklenen muafiyet hükmü. Sanayi ve Teknoloji Bakanlığı’nın dijital şirket tanımı bu yazının güncellendiği Ekim 2026 itibarıyla yayımlanmadı.
Sizin için anlamı şu: mali müşavirinize dijital şirketi soruyorsanız bugün kesin bir cevap alamazsınız, ama üç somut şey duyabilirsiniz. Bu yazı o üç şeyi ve beklentinin dayanağını birbirinden ayırıyor.
Mali müşavirler dijital şirketten ne bekliyor, görüş neye dayanıyor?
BU BÖLÜMÜN ÖZETİ
- YMM değerlendirmesi ne diyor?
- Orta Vadeli Program tam olarak ne yazıyor?
- Görüş ile hüküm arasındaki fark
Beklenti üç cümleye sığıyor: muafiyetler sürecek ve artacak, teknoparklar öne çıkacak, teknoloji tabanlı girişimler ek avantaj alacak. Üçü de görüş; hiçbiri resmî metinde bu açıklıkla yazmıyor. Görüşün dayanağını ayırmak gerekiyor.
YMM değerlendirmesi ne diyor?
Yazı, dijital şirketin Orta Vadeli Program’da şirket kuruluş kolaylığı ve başlangıç aşaması muafiyetleri sağlayan yenilikçi süreçler başlığı altında yer aldığını aktarıyor. Tek durak ofis hedefini de anıyor. Buradan hareketle muafiyet, istisna ve kolaylıkların artarak süreceğini bekliyor. Yazı tarihsiz; 2026 içinde yayımlandı. Beklentiyi öngörü olarak okumak gerekiyor, hüküm olarak değil.
Orta Vadeli Program tam olarak ne yazıyor?
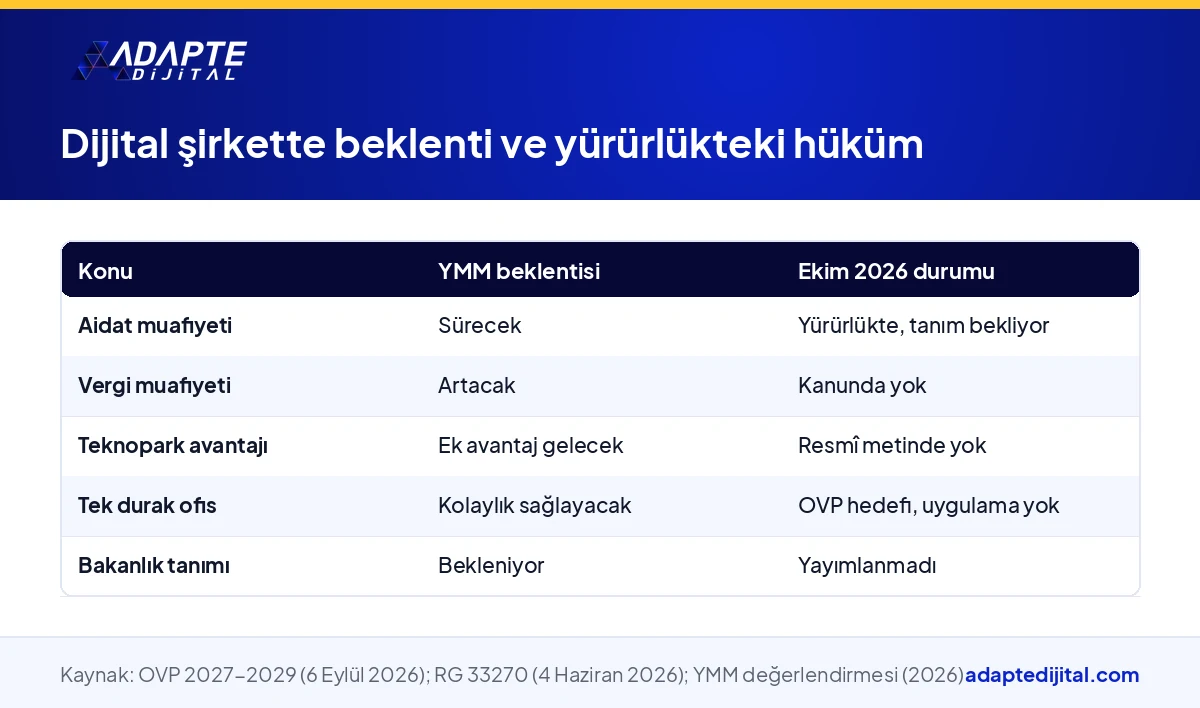
2027-2029 Orta Vadeli Program 6 Eylül 2026’da 33362 sayılı mükerrer Resmî Gazete’de yayımlandı. AA’nın 10 Eylül 2026 aktarımına göre program dijital şirket uygulamasını ve tek durak ofisi hedef olarak yazıyor. Muafiyetin türü, oranı ve süresi programda yok. Program hedef koyar; uygulama ikincil mevzuatla gelir.
Görüş ile hüküm arasındaki fark
Mali müşavirin beklentisi program ifadesine dayanıyor; yürürlükteki hüküm ise yalnız aidat muafiyeti. İkisi aynı şey değil. Müşteriye vergi muafiyeti gelecek demek bugün dayanaksız; program muafiyet hedefliyor demek doğru. Kavramın bütünü için dijital şirket nedir yazısına bakabilirsiniz.
Videoyu izleyin, özeti anlayın.
58 saniyede paketin tamamı: AI uyumlu web siteniz, 6 üst sayfa, 12 alt sayfa ve 108 AI SEO uyumlu makale; hemen ve anahtar teslim. Tek paket, tek fiyat.
Bugün yürürlükte olan ne, 4 Haziran 2026 eki ne diyor?
BU BÖLÜMÜN ÖZETİ
- Hüküm kimi kapsıyor?
- Aidat muafiyeti mali müşavir için ne ifade eder?
- Vergi muafiyeti nerede?
Yürürlükteki tek hüküm, 7582 sayılı Kanun’un 11’inci maddesiyle 5746 sayılı Kanun’a eklenen muafiyet. Kapsamı TOBB, oda ve borsa ücret ve aidatları; süresi kuruluştan itibaren üç yıla kadar. Vergi değil, aidat.
Hüküm kimi kapsıyor?
Bakanlık tanımına uygun ve 4691 sayılı Kanun kapsamında kuluçka girişimcisi niteliği kazanmış kişilerce kurulan şirketleri kapsıyor. İki şart birlikte aranıyor. Tanım yayımlanmadığı için ilk şart bugün karşılanamıyor. Hükmün madde madde açıklaması TOBB aidatına üç yıla kadar muafiyet yazısında.
Aidat muafiyeti mali müşavir için ne ifade eder?
Oda kayıt ücreti ve yıllık aidat, yeni şirketin sabit giderleri arasında. Üç yıla kadar muafiyet bu kalemi sıfırlıyor; tutar odaya ve sermayeye göre değişiyor. Mali müşavir bunu gider planına tanım gelirse notuyla koyabilir. Kesin bir tasarruf olarak sunulamaz; çünkü ilk şart henüz karşılanamıyor.
Vergi muafiyeti nerede?
Bakan Kacır 27 Nisan 2026’da belirli ölçeğe kadar vergi muafiyetinden söz etti; ifade kanun metnine girmedi. Vircon Legal 18 Haziran 2026’da ölçek eşiğinin nasıl tanımlanacağını ve kötüye kullanımın nasıl önleneceğini açık soru olarak yazdı. Bugün kesin olan ve olmayanı dijital şirketlere vergi muafiyeti gelecek mi yazısı ayırıyor.
Muafiyetler artacak mı, beklentinin dayanağı yeterli mi?
BU BÖLÜMÜN ÖZETİ
- Program yön gösteriyor, oran vermiyor
- Bakanlık raporundaki hedef tutmadı
- Statü mü, şirket türü mü belirsizliği
Dayanak üç parça: program ifadesi, Bakan açıklaması, kanun eki. Üçü aynı yönü gösteriyor, ama yalnız sonuncusu yürürlükte. Artış beklentisi makul; tarih ve oran yok.
Program yön gösteriyor, oran vermiyor
Program metnindeki ifade kolaylık ve muafiyet yönünü gösteriyor; hangi vergiden, hangi ölçeğe kadar, kaç yıl sorularına cevap vermiyor. Mali müşavir için bu, müşteri planına rakam yazmaya yetmiyor. Beklenti yön olarak doğru, tutar olarak boş. Rakam yazılacak tek kalem bugün oda aidatı.
Bakanlık raporundaki hedef tutmadı
Bakanlığın 2025 Kurumsal Mali Durum ve Beklentiler Raporu, dijital şirket uygulamasını 2025 sonuna hedefledi. Hedef tutmadı; yeni tarih verilmedi. Bu gecikme artış beklentisini çürütmüyor, ama takvimini belirsizleştiriyor. Mali müşavir, müşterisine muafiyet için bir takvim veremiyor.
Statü mü, şirket türü mü belirsizliği
Vircon Legal’in sorduğu ilk soru hâlâ açık: dijital şirket bir statü mü, şirket türü mü? Muafiyetin limited ve anonime nasıl uygulanacağı buna bağlı. Yeni bir şirket türü kurulmadı. Ayrıntı dijital şirket yeni bir şirket türü mü yazısında.
Teknopark girişimi dijital şirketten ek avantaj alır mı?
BU BÖLÜMÜN ÖZETİ
- Kuluçka şartı teknoparkı işaret ediyor
- Mevcut stopaj teşviki ve 2028 eşiği
- Ek avantaj beklentisi görüş düzeyinde
YMM görüşü teknoparkları ve teknoloji tabanlı girişimleri öne çıkarıyor. Dayanağı iki şey: muafiyet hükmündeki kuluçka şartı ve teknoparkların mevcut teşvikleri. Ek avantajın ne olacağı yazılmadı.
Kuluçka şartı teknoparkı işaret ediyor
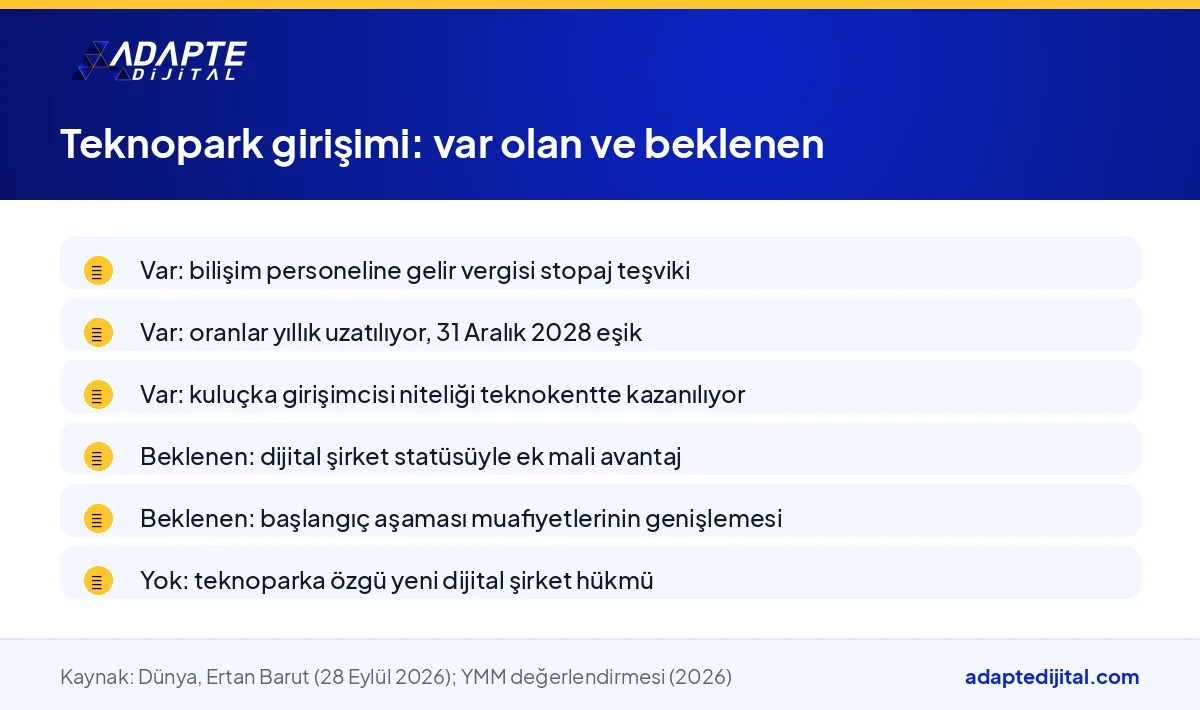
Muafiyet hükmü kuluçka girişimcisi niteliğini arıyor; bu nitelik teknokent, kuluçka merkezi ve TEKMER üzerinden kazanılıyor. Dolayısıyla hükmün ilk yararlanıcısı teknoloji tabanlı girişim olacak. Dükkân ya da atölye açan girişimci bu hükmün dışında kalıyor. Görüşün teknoparkı öne çıkarması buradan geliyor.
Mevcut stopaj teşviki ve 2028 eşiği
Teknopark ve Ar-Ge merkezi bilişim personeline gelir vergisi stopaj teşviki bugün var; oranlar yıllık uzatılıyor ve 31 Aralık 2028 kritik eşik. Dijital şirket statüsünün bu teşvikle ilişkisi tanımlanmadı. Konuyu teknopark stopaj teşviki 31 Aralık 2028’de bitiyor mu yazısında ayrıca ele aldık.
Ek avantaj beklentisi görüş düzeyinde
YMM yazısı teknoparkların ek mali avantaj elde edeceğini bekliyor; hangi avantaj olduğunu yazmıyor. Resmî metinde teknoparka özgü yeni bir dijital şirket avantajı yok. Mali müşavir bunu müşterisine olası diye aktarabilir, kesin diye aktaramaz. Fark, müşterinin nakit planında ortaya çıkıyor.
Mali müşavirin masasına dijital şirket sorusu nasıl geliyor?
BU BÖLÜMÜN ÖZETİ
- Soru: dijital şirket olarak kurabilir miyiz?
- Soru: beklersek ne kaybederiz?
- İş bölümü: mali müşavir ve dijital taraf
Tipik sahne şu: yeni kurulacak bir yazılım şirketinin kurucusu, dijital şirket olarak kuralım diyor. Mali müşavirin elinde tür yok, statü yok, tanım yok. Aşağıdaki örnek bileşik bir tablo; belirli bir büroyu ya da kişiyi anlatmıyor.
Soru: dijital şirket olarak kurabilir miyiz?
Cevap hayır: MERSİS’te dijital şirket seçeneği yok; şirket limited ya da anonim olarak kuruluyor. Tanım gelince mevcut şirketin uyumlu sayılıp sayılmayacağı da belli değil. Mali müşavir bu belirsizliği olduğu gibi aktarıyor. Kuruluşu ertelemeyi önermek ise ayrı bir karar; muafiyet tek ölçüt değil.
Soru: beklersek ne kaybederiz?
Muafiyet kuruluş tarihinden itibaren işliyor; kuruluşu tanıma göre ayarlamak bazı girişimciler için takvim kararı. Ama bekleyen şirketin satışı, KOSGEB başvurusu ve dijital kaydı da bekliyor. Mali müşavir bu dengeyi müşterisiyle birlikte kuruyor; kararı yalnız aidat muafiyetine bağlamıyor.
İş bölümü: mali müşavir ve dijital taraf
Mali müşavir tescil, vergi ve defteri yürütüyor; alan adı, web sitesi, AI SEO uyumlu içerik ve hesaplar onun masası değil. Bu iş bölümünü ve kuruluştan sonraki ilk 30 günün listesini mali müşavir şirketi kurdu, dijital tarafını kim kurar yazısı anlatıyor.
Mali müşavir müşterisine bugün hangi üç şeyi söyleyebilir?
BU BÖLÜMÜN ÖZETİ
- Tescil tarihini bilinçli seçin
- Kuluçka ilişkisini şimdi kurun
- Dijital kaydı kuruluşla birlikte planlayın
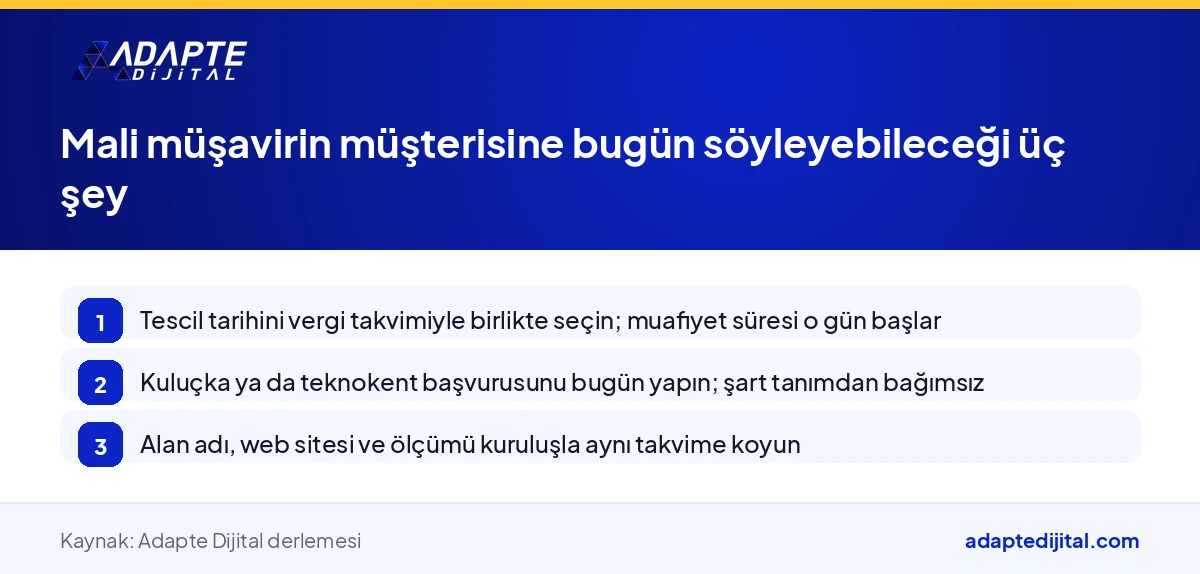
Üç şey kesin: muafiyet kuruluş tarihine bağlı, kuluçka ilişkisi şart, dijital kayıt tanımdan bağımsız. Bu üçü tanım gelse de gelmese de geçerli.
Tescil tarihini bilinçli seçin
Muafiyet kuruluştan itibaren üç yıla kadar işliyor; tescil günü süreyi başlatıyor. KOSGEB İş Kurma Desteği süresi de kuruluşla başlıyor. Müşavir, tescil gününü vergi takvimiyle birlikte planlamalı. Bakanlığın tanımı Ekim 2026 itibarıyla yayımlanmadığı için tarihi tanıma bağlamak bugün mümkün değil.
Kuluçka ilişkisini şimdi kurun
Kuluçka girişimcisi niteliği muafiyetin ikinci şartı; tanım gelince bu nitelik hazır olmalı. Teknokent, kuluçka merkezi ya da TEKMER başvurusu bugün yapılabiliyor. Müşavir, teknoloji tabanlı müşterisini bu başvuruya bugün yönlendirebilir. Başvuru tanımdan bağımsız; şartın yarısı böylece hazır olur.
Dijital kaydı kuruluşla birlikte planlayın
Alan adı, web sitesi, 108 makale, hesaplar ve ölçüm tanımdan bağımsız. Mali müşavirle birlikte yürüyen bu planı adaptif iş modeli ve dijital dönüşüm yönetimi hizmetimizde kuruyoruz. Gelişmeleri dijital şirketle ilgili tüm soruları topladığımız dijital şirket sayfamızda güncelliyoruz.
Hızlı Özet
- Bir YMM değerlendirmesi (2026) dijital şirkette muafiyet ve kolaylıkların artarak süreceğini bekliyor; bu bir görüş.
- Yürürlükteki tek hüküm, 4 Haziran 2026’da 5746 sayılı Kanun’a eklenen üç yıla kadar oda ve borsa aidat muafiyeti.
- Orta Vadeli Program 6 Eylül 2026’da dijital şirket uygulamasını hedef olarak yazdı; oran ve süre vermedi.
- Bakan Kacır 27 Nisan 2026’da ölçeğe bağlı vergi muafiyetinden söz etti; kanun metnine girmedi.
- Bakanlığın dijital şirket tanımı Ekim 2026 itibarıyla yayımlanmadı; mali müşavir muafiyet için takvim veremiyor.
Kısa Sözlük
- Yeminli mali müşavir
- Yeminli mali müşavir, mali tabloları tasdik etmek ve vergi konularında görüş vermek için yetkilendirilmiş meslek mensubudur.
- İstisna
- İstisna, vergiye tabi bir kazancın belirli şartlarla vergi dışında bırakılması için kullanılan terimdir.
- İkincil mevzuat
- İkincil mevzuat, bir kanunun nasıl uygulanacağını belirlemek için çıkarılan yönetmelik ve tebliğlerdir.
Sık Sorulan Sorular
Hayır. Yürürlükte olan yalnız 4 Haziran 2026 tarihli aidat muafiyeti hükmü. Vergi muafiyeti 27 Nisan 2026’da Bakan açıklamasında geçti, kanun metnine girmedi; eşiği ve kapsamı belirsiz.
Bugün hayır. MERSİS’te dijital şirket seçeneği yok; şirket limited ya da anonim olarak kuruluyor. Bakanlığın tanımı Ekim 2026 itibarıyla yayımlanmadığı için uygunluk kontrolü de yapılamıyor.
Resmî metinde böyle bir avantaj yok. YMM görüşü bunu bekliyor, çünkü muafiyet hükmü kuluçka şartı arıyor ve teknoparklar bu şartı karşılıyor. Beklenti olası, kesin değil.
Sıradaki Adım
Şirketinizin dijital tarafını kuruluşla birlikte planlamak isterseniz Dijital Şirketim Olsun kampanya sayfasında teslimat listesini inceleyin; dijitalleşme sürecinizin tamamında dost danışmanınız oluruz.
Dijital şirket uygulamasının tanımı ve şartları henüz kesinleşmedi; destek tutarları ve şartları değişebilir. Karar vermeden önce güncel bilgiyi Sanayi ve Teknoloji Bakanlığı, KOSGEB ve Resmî Gazete’den doğrulayın. Bu yazı mali veya hukuki danışmanlık değildir.
Kaynaklar: AA, Orta Vadeli Program aktarımı (10 Eylül 2026) · Resmî Gazete, Sayı 33270, 7582 sayılı Kanun (4 Haziran 2026) · Vircon Legal, Türkiye’ye dijital şirket mi geliyor (18 Haziran 2026) · Dünya/AA, Bakan Kacır açıklaması (27 Nisan 2026) · Yeminli mali müşavirlik bürosu değerlendirmesi (2026, tarihsiz)
Güncelleme: Ekim 2026